Pajak Dividen: Aturan, Cara Hitung, dan Risiko Jika Lalai Melaporkannya
Dividen sering dianggap sebagai hasil manis dari investasi saham atau kepemilikan usaha. Namun di balik kabar gembira menerima pembagian laba, ada kewajiban pajak yang perlu kamu pahami. Aturan mengenai pajak dividen di Indonesia sudah berubah beberapa kali dalam lima tahun terakhir, mulai dari UU Cipta Kerja, UU Harmonisasi Peraturan Perpajakan (UU HPP), sampai penyesuaian administrasi lewat sistem Coretax. Kalau kamu investor pasar modal, pemilik PT, atau baru pertama kali menerima dividen, artikel ini akan membantu kamu memahami aturan, cara menghitung, dan risiko yang mengintai kalau kewajiban pelaporan diabaikan. Apa Itu Pajak Dividen? Dividen adalah bagian laba perusahaan yang dibagikan kepada pemegang saham sesuai proporsi kepemilikan sahamnya. Secara hukum, dividen tidak hanya berupa uang tunai. Berdasarkan Pasal 4 ayat (1) huruf g Undang-Undang Pajak Penghasilan (UU PPh) sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023, pengertian dividen mencakup pembagian laba secara langsung maupun tidak langsung, pembayaran kembali karena likuidasi yang nilainya melebihi modal disetor, pemberian saham bonus, hingga pembagian laba dalam bentuk saham. Bahkan ada juga konsep dividen terselubung, misalnya ketika pemegang saham memberi pinjaman ke perusahaan dengan bunga yang lebih tinggi dari kewajaran pasar, selisih bunganya bisa diperlakukan sebagai dividen. Karena dividen termasuk penghasilan, secara prinsip dividen menjadi objek Pajak Penghasilan (PPh). Namun pemerintah memberi sejumlah pengecualian tergantung siapa penerimanya dan bagaimana dividen tersebut digunakan. Aturan ini banyak berubah sejak diundangkannya Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja, yang kemudian dikuatkan lagi melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Lewat dua aturan ini, dividen dalam negeri yang diterima wajib pajak badan dalam negeri langsung dikecualikan dari objek PPh tanpa syarat apa pun. Sementara untuk dividen yang diterima orang pribadi dalam negeri, pengecualian pajak hanya berlaku kalau dividen itu diinvestasikan kembali di Indonesia sesuai ketentuan yang berlaku. Ketentuan teknis soal jenis investasi yang memenuhi syarat, jangka waktu, dan tata cara pelaporan diatur lebih rinci dalam Peraturan Menteri Keuangan Nomor 18 Tahun 2021 (PMK 18/2021) serta diturunkan kembali dalam Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (PP 55/2022). PP ini menegaskan bahwa dividen atau penghasilan lain yang mendapat fasilitas pengecualian pajak wajib diinvestasikan pada instrumen tertentu. Misalnya Surat Berharga Negara, obligasi dan sukuk BUMN yang diawasi Otoritas Jasa Keuangan (OJK), atau bentuk investasi sah lain yang diatur dalam ketentuan perundang-undangan. Kalau syarat investasi tidak terpenuhi, konsekuensinya dividen tersebut kembali menjadi objek pajak dengan tarif PPh final 10 persen. Artinya, fasilitas bebas pajak dividen bukan pembebasan otomatis, melainkan insentif bersyarat yang menuntut kedisiplinan administrasi dari penerimanya. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Pajak Dividen Saham: Aturan Investor Pasar Modal Bagi kamu yang berinvestasi di pasar modal, penting untuk tahu bahwa perlakuan pajak dividen berbeda-beda tergantung status wajib pajak. Berikut gambaran umumnya. Untuk dividen dalam negeri yang diterima orang pribadi, tarif PPh final yang berlaku adalah 10 persen dari nilai dividen bruto sebagaimana diatur dalam Pasal 17 ayat (2c) UU PPh. Namun tarif ini bisa nol persen alias bebas pajak kalau dividen tersebut diinvestasikan kembali di Indonesia dalam jangka waktu tertentu, paling singkat tiga tahun pajak sejak dividen diterima, sesuai Pasal 11 PP 55/2022. Untuk dividen yang diterima wajib pajak badan dalam negeri, misalnya PT yang memiliki saham di perusahaan lain, dividen tersebut umumnya dikecualikan dari objek PPh secara langsung tanpa syarat investasi, sepanjang berasal dari dalam negeri. Ini berbeda dengan aturan sebelum UU Cipta Kerja berlaku, di mana dividen antarbadan bisa dikenakan PPh Pasal 23 sebesar 15 persen dari jumlah bruto kalau kepemilikan sahamnya di bawah 25 persen. Sementara untuk dividen yang diterima wajib pajak luar negeri, ketentuannya diatur dalam Pasal 26 UU PPh dengan tarif PPh final sebesar 20 persen dari penghasilan bruto. Tarif ini bisa disesuaikan atau lebih rendah kalau negara domisili penerima dividen memiliki Persetujuan Penghindaran Pajak Berganda (P3B) atau tax treaty dengan Indonesia. Perubahan aturan ini sebenarnya membawa konsep baru dalam sistem perpajakan Indonesia, yaitu pergeseran dari classical system ke one-tier system. Dalam classical system, penghasilan yang sama dipajaki dua kali, pertama di tingkat laba perusahaan dan kedua di tingkat pemegang saham saat dividen dibagikan. Sedangkan one-tier system hanya mengenakan pajak di tingkat perusahaan saja. Sebuah kajian di Jurnal Pajak Indonesia terbitan Politeknik Keuangan Negara STAN menjelaskan bahwa perubahan menuju pengecualian dividen sebagai objek pajak ini sejalan dengan semangat UU HPP, di mana dividen yang diterima wajib pajak dalam negeri, baik yang bersumber dari dalam maupun luar negeri, dikecualikan dari objek PPh selama dividen tersebut diinvestasikan kembali di Indonesia sesuai jangka waktu yang ditentukan. Kajian tersebut juga menyebut bahwa kebijakan ini dirancang untuk menghindari pengenaan pajak berganda sekaligus mendorong dana yang sebelumnya mengendap di laba ditahan agar lebih produktif untuk perekonomian domestik. Kewajiban Administratif Pajak Dividen Aturan bebas pajak dividen bukan berarti kamu bisa diam saja setelah dana diinvestasikan. Rahmatullah Barkat, Penyuluh Pajak Direktorat Jenderal Pajak (DJP), menjelaskan dalam Webinar Pajakku bertema SPT Tahunan PPh Orang Pribadi di Era Coretax bahwa dividen yang diterima wajib pajak orang pribadi dalam negeri saat ini tidak lagi dipotong langsung oleh pemberi dividen. Kewajiban pajaknya justru berpindah menjadi tanggung jawab penerima dividen itu sendiri, sehingga status bebas pajak hanya berlaku sebagai fasilitas pengecualian dengan syarat, bukan pembebasan otomatis. Ada empat syarat yang bersifat kumulatif agar dividen benar-benar bebas dari PPh final 10 persen, yaitu dividen diinvestasikan kembali di Indonesia, bentuk investasinya sesuai ketentuan perpajakan, investasi dipertahankan paling singkat tiga tahun pajak, dan realisasi investasi tersebut dilaporkan melalui sistem perpajakan. Kegagalan memenuhi satu saja dari empat syarat ini bisa membuat dividen kembali menjadi objek pajak. Cara Menghitung Pajak Dividen Menghitung pajak dividen sebenarnya cukup sederhana kalau kamu sudah paham dasar tarifnya. Berikut simulasi yang bisa membantu kamu memahami cara menghitung pajak dividen untuk beberapa skenario umum. Skenario 1: Dividen orang pribadi yang tidak diinvestasikan kembali Kalau kamu seorang investor individu menerima dividen sebesar Rp50.000.000 dan tidak memenuhi syarat investasi kembali, maka dividen ini dikenakan PPh final 10 persen sesuai Pasal 17 ayat (2c) UU PPh. Pajak terutang = 10% x Rp50.000.000 = Rp5.000.000 Pajak ini bersifat final dan
Apa Itu Piutang Usaha? Pengertian, Contoh, dan Cara Mengelolanya
Kalau kamu menjalankan bisnis dan sering menjual barang atau jasa dengan sistem bayar belakangan, kamu pasti sudah akrab dengan istilah piutang usaha. Terlihat sederhana di laporan keuangan, tapi pengaruhnya besar terhadap kelangsungan bisnis. Banyak pemilik usaha merasa penjualannya tinggi, tapi uang tunai di rekening tetap tipis. Penyebabnya sering kali sama, yaitu piutang usaha yang menumpuk dan belum cair menjadi kas. Artikel ini akan mengupas tuntas apa itu piutang usaha, bedanya dengan hutang dagang, contoh penerapannya di berbagai jenis bisnis, dampak piutang macet terhadap arus kas, posisi piutang usaha dalam pencatatan akuntansi, sampai kontrak dan dokumen hukum yang perlu kamu siapkan saat memberikan transaksi kredit kepada pelanggan. Pengertian dan Fungsi Piutang Usaha Piutang usaha adalah hak tagih perusahaan atas sejumlah uang kepada pelanggan yang timbul dari penjualan barang atau jasa secara kredit. Sederhananya, kamu sudah mengirim barang atau menyelesaikan pekerjaan, tapi pembayarannya belum diterima karena disepakati untuk dibayar di kemudian hari, misalnya dalam 14, 30, atau 60 hari. Selama uang itu belum masuk ke rekening perusahaan, statusnya tetap piutang usaha, bukan pendapatan tunai. Dalam kerangka hukum perdata Indonesia, hak tagih semacam ini punya dasar yang jelas. Perikatan yang menimbulkan kewajiban membayar bisa lahir dari persetujuan para pihak maupun dari undang-undang, sebagaimana diatur dalam Pasal 1233 Kitab Undang-Undang Hukum Perdata (KUHPerdata). Artinya, begitu ada kesepakatan jual beli secara kredit antara penjual dan pembeli, di situlah lahir hubungan hukum yang mengikat kedua pihak, satu pihak berhak menagih dan pihak lain wajib membayar. Fungsi piutang usaha bagi bisnis cukup banyak, diantaranya: a. Mendorong penjualanPiutang memudahkan pelanggan membeli dalam jumlah lebih besar tanpa harus membayar tunai di muka. b. Menjaga loyalitas pelangganKemudahan pembayaran membuat pelanggan lebih nyaman untuk kembali bertransaksi. c. Mempererat hubungan bisnisKebijakan kredit yang tepat dapat membantu membangun hubungan jangka panjang dengan mitra atau pelanggan tetap. d. Membantu mengukur kualitas pengelolaan keuanganPiutang menunjukkan seberapa disiplin perusahaan mengubah penjualan menjadi kas yang dapat digunakan untuk operasional. Meski begitu, piutang usaha juga membawa risiko. Kalau pelanggan telat bayar atau bahkan gagal bayar, dana yang seharusnya bisa diputar untuk membeli bahan baku, membayar gaji, atau membiayai ekspansi malah tertahan di tangan pelanggan. Karena itu, kebijakan kredit harus dirancang dengan cermat, mulai dari siapa yang layak diberi kredit, berapa batas plafonnya, sampai bagaimana proses penagihannya. Perbedaan Piutang Usaha dan Hutang Dagang Piutang usaha dan hutang dagang sering tertukar karena keduanya sama-sama muncul dari transaksi kredit. Bedanya terletak pada posisi perusahaan dalam transaksi tersebut. Piutang usaha adalah hak perusahaan untuk menerima pembayaran dari pihak lain. Posisi perusahaan di sini adalah penjual atau pemberi kredit. Piutang usaha dicatat sebagai aset karena mewakili sumber daya ekonomi yang akan mengalir masuk ke perusahaan di masa depan. Sementara itu, hutang dagang adalah kewajiban perusahaan untuk membayar kepada pemasok atas barang atau jasa yang sudah diterima tapi belum dibayar tunai. Dalam transaksi ini, posisi perusahaan adalah pembeli. Hutang dagang dicatat sebagai liabilitas karena mewakili kewajiban yang harus dilunasi di masa mendatang. Contoh paling gampang, kalau perusahaan A menjual barang secara kredit kepada perusahaan B, maka bagi A itu adalah piutang usaha, sedangkan bagi B itu adalah hutang dagang. Satu transaksi yang sama akan tercatat berbeda tergantung dari sudut pandang siapa yang mencatatnya. Memahami perbedaan ini penting supaya laporan keuangan tidak salah kaprah, terutama saat menyusun neraca dan menghitung rasio likuiditas seperti current ratio maupun quick ratio. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Contoh Piutang Usaha dalam Berbagai Jenis Bisnis Praktik piutang usaha muncul di hampir semua sektor, meski bentuknya berbeda-beda tergantung karakter bisnisnya. Di bisnis distribusi dan grosir, piutang usaha biasanya lahir dari penjualan barang dalam jumlah besar ke toko ritel dengan tempo pembayaran 30 hingga 90 hari. Distributor memberikan kredit supaya toko punya waktu menjual barang terlebih dahulu sebelum melunasi tagihan. Di sektor jasa konstruksi, piutang usaha muncul saat kontraktor menyelesaikan sebagian atau seluruh pekerjaan proyek, tapi pembayaran dari pemberi kerja baru cair setelah proses verifikasi dan penagihan termin selesai. Proses ini bisa memakan waktu berbulan-bulan. Di industri manufaktur, piutang usaha terjadi ketika pabrik mengirim produk ke agen atau reseller dengan sistem konsinyasi maupun kredit jangka pendek. Pabrik biasanya sudah mengeluarkan biaya produksi lebih dulu sebelum uang penjualan diterima. Di bisnis jasa profesional seperti kantor akuntan, konsultan, atau agensi digital, piutang usaha muncul dari tagihan (invoice) atas jasa yang sudah dikerjakan namun baru dibayar klien sesuai termin kontrak, misalnya 14 hari setelah invoice diterbitkan. Bahkan di BUMN sekelas perusahaan pos maupun pelabuhan, piutang usaha juga menjadi hal yang harus dikelola serius. Perusahaan-perusahaan ini mencatat piutang usaha sesuai klasifikasi dan nilai yang tertera dalam nota tagihan, termasuk biaya yang dibebankan kepada pelanggan, lalu membentuk cadangan kerugian penurunan nilai untuk mengantisipasi risiko piutang yang tidak tertagih. Contoh-contoh ini menunjukkan bahwa piutang usaha bukan hanya urusan perusahaan besar, tapi juga dialami UMKM yang menjual dengan sistem tempo kepada pelanggan tetapnya. Dampak Piutang Macet terhadap Arus Kas Perusahaan Piutang macet adalah salah satu pemicu utama krisis arus kas, bahkan pada bisnis yang secara laporan laba rugi terlihat untung. Fenomena ini dikenal luas sebagai kondisi laba besar tapi kas kosong. Penjualan sudah dicatat sebagai pendapatan begitu barang dikirim atau jasa selesai, tapi uangnya belum benar-benar masuk ke rekening. Kalau pelanggan menunda pembayaran lebih lama dari kesepakatan, atau bahkan tidak membayar sama sekali, dana yang seharusnya dipakai untuk membayar gaji karyawan, menyewa tempat usaha, atau membeli bahan baku jadi tersendat. Riset akademik memperkuat gambaran ini. Kajian mengenai perputaran piutang usaha yang dipublikasikan di jurnal akuntansi Universitas 45 Surabaya menjelaskan bahwa kebijakan penjualan kredit yang diterapkan perusahaan untuk mendongkrak volume penjualan justru bisa berbalik menimbulkan lambatnya perputaran arus kas apabila piutang tidak dikelola dengan disiplin, yang pada akhirnya berpengaruh pada penurunan kesempatan perusahaan menghasilkan laba riil. Studi ini menegaskan bahwa kecepatan penagihan piutang, bukan sekadar besarnya angka penjualan, adalah faktor yang menentukan kesehatan arus kas. Persoalan piutang macet juga mendapat perhatian serius dari sisi kebijakan negara. Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK), Mahendra Siregar, menyampaikan bahwa kebijakan penghapusan piutang macet bagi UMKM lewat Peraturan Pemerintah (PP) Nomor 47 Tahun 2024 memberikan dampak positif bagi kelangsungan usaha
Utang Dagang: Pengertian, Bedanya dengan Piutang, dan Cara Mengelolanya
Dalam dunia usaha, transaksi jual beli secara kredit hampir tidak bisa dihindari. Supplier mengirim barang lebih dulu, pembayaran menyusul belakangan sesuai jangka waktu yang disepakati. Dari kebiasaan inilah muncul istilah utang dagang. Sebuah pos yang selalu ada di laporan keuangan hampir semua perusahaan, mulai dari usaha kecil sampai korporasi besar. Sayangnya, banyak pelaku usaha yang mencatat utang dagang sekadar sebagai angka di pembukuan, tanpa benar-benar memahami dasar hukumnya, cara mengelolanya, dan risiko yang mengintai kalau transaksi itu dilakukan tanpa kesepakatan yang jelas. Artikel ini akan membahas semuanya secara tuntas, mulai dari definisi, perbedaannya dengan piutang dagang, cara mengelola yang efektif, sampai risiko hukum yang perlu kamu waspadai. Apa Itu Utang Dagang? Utang dagang adalah kewajiban pembayaran yang timbul karena perusahaan membeli barang atau jasa secara kredit dari pemasok, tetapi pembayarannya belum dilunasi. Istilah ini sering juga disebut hutang usaha atau dalam bahasa akuntansi internasional dikenal sebagai account payable. Sederhananya, kalau perusahaanmu menerima barang dari supplier hari ini tapi baru membayar 30 hari kemudian, maka selama masa tunggu itu nilai barang tersebut tercatat sebagai utang dagang di neraca keuangan. Pencatatan utang dagang bukan sekadar kebiasaan akuntansi biasa, tapi memang diatur dalam standar akuntansi keuangan yang berlaku di Indonesia. Instrumen keuangan seperti utang dan piutang dagang tunduk pada Pernyataan Standar Akuntansi Keuangan (PSAK) 71 tentang Instrumen Keuangan, yang mengatur bagaimana kewajiban semacam ini harus diakui, diukur, dan disajikan dalam laporan keuangan perusahaan. Menariknya, sejak 1 Januari 2025, Ikatan Akuntan Indonesia juga sudah memperbarui standar akuntansi lewat SAK EMKM dan SAK EP yang secara khusus dirancang agar usaha mikro, kecil, dan menengah bisa menyusun laporan keuangan dengan format yang lebih sederhana, termasuk dalam mencatat utang dan piutang usaha, tanpa harus kehilangan sisi transparansinya. Jadi kalau kamu menjalankan usaha kecil sampai menengah, kabar baiknya, kewajiban pencatatan utang dagang sekarang jauh lebih ringan dibanding dulu. Dari sisi hukum, transaksi utang dagang pada dasarnya termasuk dalam perjanjian utang piutang yang diatur Kitab Undang-Undang Hukum Perdata (KUHPerdata). Supaya sah secara hukum, perjanjian ini wajib memenuhi empat syarat yang tercantum dalam Pasal 1320 KUHPerdata, yaitu adanya kesepakatan kedua pihak, kecakapan untuk membuat perikatan, objek tertentu yang diperjanjikan, dan sebab yang halal atau tidak melanggar hukum. Kalau salah satu syarat ini tidak terpenuhi, perjanjian utang dagang bisa dianggap tidak sah dan sulit dipertahankan kalau suatu saat terjadi sengketa. Pentingnya penerapan standar akuntansi yang tepat pada transaksi utang dagang juga pernah dibuktikan lewat penelitian akademis. Akhirah (2016) dalam jurnal ilmiah Universitas Bakrie meneliti penerapan PSAK No. 10 pada transaksi utang dagang antarperusahaan di sebuah perusahaan multinasional. Hasil penelitiannya menunjukkan bahwa pengakuan awal, pelaporan, sampai pengakuan selisih kurs dari utang dagang dalam mata uang asing sudah sesuai dengan standar yang berlaku, dan pencatatan yang konsisten seperti ini penting supaya perusahaan tidak salah menghitung kewajiban maupun risiko kerugian akibat fluktuasi nilai tukar. Studi semacam ini menegaskan bahwa utang dagang bukan sekadar angka di pembukuan, tapi punya konsekuensi nyata terhadap kesehatan keuangan perusahaan kalau tidak dikelola dengan cermat. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Perbedaan Utang Dagang dan Piutang Dagang Banyak orang masih tertukar antara utang dagang dan piutang dagang, padahal keduanya adalah dua sisi mata uang yang berbeda posisi dalam laporan keuangan. Utang dagang adalah kewajiban perusahaan kepada pihak lain, biasanya supplier atau pemasok, atas pembelian barang atau jasa secara kredit. Posisinya ada di sisi kewajiban atau liabilitas dalam neraca. Sebaliknya, piutang dagang adalah hak tagih perusahaan kepada pelanggan yang sudah menerima barang atau jasa tapi belum membayar lunas. Piutang dagang tercatat sebagai aset di neraca karena mencerminkan uang yang seharusnya masuk ke kas perusahaan. Kalau digambarkan dengan sederhana, ketika perusahaanmu membeli bahan baku secara kredit dari pemasok, itu menjadi utang dagang bagi perusahaanmu dan sekaligus menjadi piutang dagang bagi pemasok tersebut. Jadi transaksi yang sama bisa dicatat dengan istilah berbeda tergantung dari sudut pandang mana pihak yang mencatatnya. Merujuk pada penjelasan PSAK No. 71, piutang dagang dapat diartikan sebagai uang yang harus dibayar pelanggan kepada perusahaan atas barang atau jasa yang sudah diberikan tapi belum dilunasi. Pengakuan piutang ini dilakukan saat terjadi transaksi penjualan kredit, dan nilainya harus dilaporkan di neraca sebesar nilai kas bersih yang bisa diperoleh, yaitu jumlah piutang setelah dikurangi cadangan kerugian piutang yang berpotensi tidak tertagih. Ketentuan ini penting supaya laporan keuangan perusahaan tidak melebih-lebihkan nilai aset yang sebenarnya berisiko tidak bisa dicairkan. Perbedaan lain yang perlu kamu perhatikan adalah dari sisi risiko. U tang dagang menimbulkan risiko likuiditas, artinya perusahaan harus memastikan kas cukup untuk membayar kewajiban saat jatuh tempo. Sementara piutang dagang menimbulkan risiko kredit, yaitu kemungkinan pelanggan tidak membayar tepat waktu atau bahkan gagal bayar sama sekali. Karena itu, mengelola keduanya membutuhkan pendekatan yang berbeda meskipun sama-sama berkaitan dengan siklus arus kas perusahaan. Cara Mengelola Utang dan Piutang Dagang dengan Efektif Mengelola utang dan piutang dagang sebenarnya adalah bagian dari manajemen modal kerja perusahaan secara keseluruhan. Lawrence J. Gitman, salah satu akademisi terkemuka di bidang manajemen keuangan, menjelaskan bahwa manajemen modal kerja pada dasarnya adalah proses mengelola hubungan antara aset lancar dan kewajiban lancar suatu perusahaan. Artinya, utang dagang tidak bisa dilihat terpisah dari piutang dagang, kas, maupun persediaan barang. Semuanya saling memengaruhi dan harus dikelola sebagai satu kesatuan supaya perusahaan tetap likuid dan bisa memenuhi kewajibannya tepat waktu. Salah satu langkah paling mendasar dalam mengelola utang dagang adalah membuat perjanjian yang jelas dan tertulis dengan pemasok. Berikut beberapa cara praktis yang bisa kamu terapkan untuk mengelola utang dan piutang dagang secara lebih efektif. 1. Negosiasikan jangka waktu pembayaran dengan pemasok. Kamu bisa membicarakan perpanjangan term of payment, misalnya menjadi 30, 45, atau 60 hari, agar perusahaan memiliki ruang lebih besar untuk mengatur arus kas sebelum kewajiban harus dilunasi. 2. Kelola piutang dengan disiplin. Kirimkan tagihan sesegera mungkin dan pastikan syarat pembayaran tercatat dengan jelas agar pelanggan memahami jatuh tempo dan konsekuensi jika terlambat membayar. Kamu juga bisa memberikan insentif seperti diskon kecil untuk pembayaran lebih awal guna mempercepat arus kas masuk. 3. Pantau rasio keuangan secara berkala. Perhatikan current ratio untuk mengetahui kemampuan perusahaan memenuhi kewajiban jangka pendek dan debt to
Izin Usaha Perhotelan dan Penginapan Sesuai Regulasi Terbaru
Bisnis penginapan di Indonesia terus tumbuh, mulai dari hotel berbintang di kota besar sampai homestay dan guest house di kawasan wisata. Sayangnya, banyak pemilik usaha baru yang fokus membangun dan mendekorasi properti, tapi lupa bahwa izin usaha adalah fondasi yang membuat bisnis penginapan bisa berjalan aman secara hukum. Tanpa izin yang lengkap, hotel atau penginapan bisa kena sanksi administratif, bahkan penutupan sementara oleh pemerintah daerah maupun kementerian terkait. Kabar baiknya, sistem perizinan usaha di sektor pariwisata sudah banyak berubah dalam dua tahun terakhir. Pemerintah memperbarui aturan klasifikasi usaha, standar teknis, sampai alur pengajuan izin lewat sistem daring. Artikel ini akan membahas semuanya secara runtut, mulai dari kode klasifikasi usaha, jenis izin yang wajib dimiliki, standar fasilitas dan keselamatan, sampai alur lengkap mengurus izin operasional hotel dari nol. Kode KBLI Perhotelan dan Penginapan Langkah pertama sebelum mengurus izin usaha perhotelan adalah menentukan Klasifikasi Baku Lapangan Usaha Indonesia atau KBLI yang tepat. Kode ini menjadi acuan sistem OSS RBA (Online Single Submission Risk Based Approach) untuk menentukan jenis izin dan tingkat risiko usaha kamu. Perlu kamu tahu, klasifikasi KBLI untuk usaha hotel baru saja mengalami perubahan cukup besar. Lewat Peraturan Badan Pusat Statistik Nomor 7 Tahun 2025 tentang Klasifikasi Baku Lapangan Usaha Indonesia, kode KBLI 55110 yang dulu jadi satu-satunya kode untuk hotel bintang kini dipecah menjadi beberapa kode berbeda sesuai tingkat bintangnya, yaitu KBLI 55101 sampai 55105. Sementara itu, hotel nonbintang memakai kode KBLI 55106. Untuk jenis penginapan lain, homestay masuk kode KBLI 55201 dan vila memakai kode KBLI 55203. Perubahan ini pada dasarnya bukan mengubah jenis kegiatan usahanya, melainkan hanya memperjelas pembagian klasifikasi berdasarkan tingkat bintang hotel supaya data statistik dan proses perizinan lebih akurat. Kalau kamu sudah punya usaha hotel dengan kode KBLI lama, tidak perlu panik. Pelaku usaha tetap disarankan untuk mengecek ulang kesesuaian KBLI di sistem OSS dan dokumen legalitas perusahaan, terutama kalau kamu berencana mengembangkan usaha, mengurus sertifikasi baru, atau mengubah data perusahaan di kemudian hari. Setiap kode KBLI di atas juga membawa konsekuensi tingkat risiko yang berbeda. Misalnya, hotel bintang dengan luas bangunan sampai 6.000 meter persegi masuk kategori risiko menengah rendah, sedangkan hotel dengan luas bangunan lebih dari itu masuk kategori risiko menengah tinggi. Tingkat risiko inilah yang nanti menentukan jenis dokumen perizinan apa saja yang wajib kamu miliki, apakah cukup Nomor Induk Berusaha saja, atau perlu ditambah Sertifikat Standar dan izin operasional dari kementerian terkait. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Jenis Izin Usaha Perhotelan yang Wajib Dimiliki Setelah menentukan KBLI yang sesuai, langkah berikutnya adalah memahami jenis izin apa saja yang wajib kamu urus. Sejak Oktober 2025, dasar hukum utama untuk seluruh proses perizinan usaha berbasis risiko di Indonesia adalah Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko, yang menggantikan aturan sebelumnya yaitu Peraturan Pemerintah Nomor 5 Tahun 2021. Aturan ini mengatur bahwa jenis dokumen perizinan usaha, apakah cukup Nomor Induk Berusaha (NIB), NIB plus Sertifikat Standar, atau NIB plus izin, ditentukan berdasarkan tingkat risiko kegiatan usaha itu sendiri. Khusus untuk sektor pariwisata termasuk perhotelan, ketentuan teknisnya diatur lebih rinci lewat Peraturan Menteri Pariwisata Nomor 6 Tahun 2025 tentang Standar Kegiatan Usaha, Tata Cara Pelaksanaan Pengawasan, dan Sanksi Administratif pada Penyelenggaraan Perizinan Berusaha Berbasis Risiko Sektor Pariwisata. Peraturan ini menggantikan Peraturan Menteri Pariwisata dan Ekonomi Kreatif Nomor 4 Tahun 2021 yang sebelumnya jadi acuan utama pelaku usaha hotel. Isinya mengatur standar kegiatan usaha, cara pengawasan, sampai sanksi administratif yang bisa dikenakan kalau pelaku usaha tidak memenuhi standar yang ditetapkan. Secara umum, ada tiga jenis dokumen legalitas yang perlu kamu miliki untuk menjalankan usaha hotel atau penginapan. Pertama, Nomor Induk Berusaha (NIB) yang berfungsi sebagai identitas dasar perusahaan sekaligus tanda daftar usaha, izin lokasi, dan izin lingkungan awal. NIB ini didapat begitu kamu mendaftarkan usaha lewat sistem OSS. Kedua, Sertifikat Standar, yaitu dokumen yang menyatakan bahwa usahamu sudah memenuhi standar teknis dan manajemen yang ditetapkan pemerintah. Untuk usaha hotel dengan tingkat risiko menengah, Sertifikat Standar ini biasanya perlu diverifikasi lebih dulu oleh kementerian atau lembaga terkait sebelum bisa dipakai untuk beroperasi secara penuh. Ketiga, izin operasional atau izin komersial, yang menjadi tahap akhir sebelum hotel benar-benar boleh menerima tamu dan menjalankan kegiatan komersial lainnya seperti restoran, spa, atau ruang pertemuan. Pentingnya kelengkapan izin ini juga dibahas dalam kajian akademik. Erni dan Febri Jaya, dalam penelitian mereka berjudul Efektifitas Perizinan Berusaha Berbasis Risiko dalam Rangka Kemudahan Berusaha yang dipublikasikan lewat platform ResearchGate. Ia menjelaskan bahwa perizinan usaha berfungsi sebagai alat kontrol dan pengawasan pemerintah terhadap aktivitas pelaku usaha supaya tercipta ketertiban dan kepastian hukum bagi investor. Menurut kajian tersebut, sistem perizinan berbasis risiko sudah cukup jelas secara prosedur, tetapi keberhasilannya sangat bergantung pada konsistensi pelaksanaan di lapangan, bukan sekadar keberadaan aturan tertulis saja. Artinya, sebagus apa pun sistem OSS RBA dirancang, pelaku usaha hotel tetap perlu disiplin memenuhi setiap tahap perizinan supaya benar-benar mendapat manfaat kemudahan berusaha yang dijanjikan. Standar Fasilitas dan Keselamatan Hotel Izin usaha saja tidak cukup kalau fasilitas dan standar keselamatan hotelmu belum memenuhi ketentuan. Untuk hotel berbintang, penentuan kelas bintang dilakukan lewat penilaian terhadap persyaratan dasar, kriteria mutlak, dan kriteria tidak mutlak, yang diatur dalam Peraturan Menteri Pariwisata dan Ekonomi Kreatif Nomor PM.53/HM.001/MPEK/2013 tentang Standar Usaha Hotel. Hasil penilaian itu kemudian dikonversi ke rentang nilai tertentu untuk menentukan apakah hotelmu masuk kelas bintang satu sampai bintang lima. Menurut pengamat properti Bambang Ekajaya, hotel bintang punya kriteria dengan standar fasilitas yang wajib disediakan, dan klasifikasi ini pada dasarnya menunjukkan tingkat kualitas fasilitas, pelayanan, serta pengelolaan hotel secara keseluruhan. Sebagai gambaran, untuk hotel bintang satu saja, peraturan menteri sudah mensyaratkan minimal 15 kamar standar dengan luas minimal 20 meter persegi dan kamar mandi di dalam kamar tidur. Semakin tinggi kelas bintangnya, semakin banyak dan lengkap fasilitas yang wajib disediakan, mulai dari jumlah kamar, luas ruangan, sampai jenis layanan tambahan seperti restoran atau pusat kebugaran. Selain standar fasilitas fisik, ada juga aspek kesehatan dan keselamatan yang tidak boleh diabaikan. Untuk urusan kesehatan lingkungan, pelaku usaha hotel wajib mengurus Sertifikat Laik Sehat yang formulirnya mengacu pada Peraturan Menteri
Izin Usaha Apotek Modern: Syarat, Alur, dan Regulasi Terbaru
Izin usaha apoteker merupakan salah satu bagian penting dalam persiapan membuka apotek modern. Sebelum menjalankan kegiatan pelayanan kefarmasian, pemilik usaha perlu memastikan bahwa apotek telah memiliki dokumen dan perizinan yang sesuai dengan ketentuan yang berlaku. Legalitas apotek mencakup beberapa dokumen, mulai dari izin usaha, dokumen tenaga kefarmasian, hingga perizinan dan sertifikasi pendukung. Dokumen tersebut diperlukan untuk mendukung kegiatan apotek, termasuk pelayanan resep, pengelolaan obat, serta kerja sama dengan pihak lain. Ketentuan mengenai perizinan apotek juga mengikuti sistem perizinan berusaha berbasis risiko yang diterapkan pemerintah. Karena itu, calon pemilik apotek perlu memahami persyaratan dan tahapan pengurusannya sebelum memulai operasional. Artikel ini membahas izin usaha apoteker dan legalitas apotek modern, mulai dari dokumen yang perlu disiapkan, jenis izin dan sertifikat yang diperlukan, alur pengurusan, hingga ketentuan yang perlu diperhatikan selama apotek beroperasi. Perbedaan Apotek Tradisional dan Apotek Modern Dulu, apotek identik dengan toko kecil berisi lemari kaca, kertas resep yang ditulis tangan, dan pencatatan stok obat memakai buku besar. Cara kerja seperti ini masih bisa ditemukan di beberapa daerah, tapi lambat laun mulai tergantikan oleh model apotek yang lebih modern dan terintegrasi dengan teknologi. Aspek Apotek Konvensional Apotek Modern Pencatatan Pencatatan stok dan transaksi dapat dilakukan secara manual atau menggunakan sistem sederhana. Menggunakan perangkat lunak manajemen apotek untuk pencatatan stok, transaksi, dan data operasional. Pelayanan Pelayanan kefarmasian umumnya dilakukan secara langsung di lokasi apotek. Dapat dilengkapi layanan digital, termasuk konsultasi atau pelayanan kefarmasian jarak jauh sesuai ketentuan yang berlaku. Pengelolaan Data Data pelayanan dan transaksi dikelola sesuai sistem administrasi apotek. Pengelolaan data lebih terintegrasi dengan sistem digital yang digunakan dalam operasional apotek. Teknologi Pemanfaatan teknologi disesuaikan dengan kebutuhan operasional apotek. Memanfaatkan teknologi untuk mendukung pengelolaan stok, transaksi, pelayanan, dan administrasi. Integrasi Layanan Kesehatan Integrasi dengan sistem kesehatan digital bergantung pada fasilitas dan sistem yang digunakan. Dapat menggunakan sistem kesehatan digital dan terintegrasi dengan layanan kesehatan lain sesuai persyaratan yang berlaku. Pelayanan Kefarmasian Fokus pada pelayanan langsung, penyerahan obat, informasi obat, dan konseling kepada pasien. Dapat mengembangkan pelayanan kefarmasian berbasis digital dengan tetap mengikuti standar dan ketentuan kefarmasian. Catatan: Istilah apotek konvensional dan apotek modern lebih tepat digunakan untuk membedakan karakteristik operasional dan pemanfaatan teknologi. Keduanya tetap harus memenuhi persyaratan perizinan dan standar pelayanan kefarmasian yang berlaku. Meski tampilannya berubah jadi lebih digital, satu hal yang tidak boleh berubah adalah tanggung jawab profesional apoteker. Ilma Nugrahani, guru besar farmasi dari Institut Teknologi Bandung, pernah menyampaikan pandangannya soal transformasi ini. Menurutnya, kehadiran teknologi digital memang membuka peluang besar bagi apoteker untuk memperluas jangkauan pelayanan ke masyarakat, tapi teknologi tetap berposisi sebagai alat bantu saja, bukan pengganti tanggung jawab profesional apoteker itu sendiri. Pandangan ini penting dipegang oleh pemilik apotek modern, sebab secanggih apa pun sistemnya, keputusan klinis dan pengawasan obat tetap harus berada di tangan apoteker yang punya izin praktik resmi. Jadi, meski istilah “apotek modern” sering dikaitkan dengan tampilan yang lebih rapi, sistem kasir digital, atau layanan antar obat, secara hukum status sebuah apotek tetap ditentukan oleh kelengkapan izin usahanya, bukan semata dari seberapa modern tampilan fisiknya. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Syarat Mendirikan Apotek Modern Syarat pendirian apotek dapat dikelompokkan menjadi dua bagian, yaitu legalitas usaha dan persyaratan teknis kefarmasian. Keduanya perlu dipersiapkan agar kegiatan usaha dan pelayanan kefarmasian dapat berjalan sesuai ketentuan. A. Syarat Legalitas Usaha Dari sisi legalitas usaha, beberapa dokumen perlu disiapkan untuk memastikan apotek memiliki dasar hukum dan lokasi usaha yang sesuai. a. Akta Pendirian dan Pengesahan Badan UsahaJika apotek didirikan dalam bentuk PT, CV, atau badan usaha lainnya, perlu disiapkan akta pendirian beserta dokumen pengesahannya sesuai bentuk badan usaha. b. Dokumen LingkunganApotek perlu memenuhi ketentuan pengelolaan lingkungan sesuai skala dan karakteristik kegiatannya, seperti SPPL atau UKL-UPL apabila dipersyaratkan. c. Kesesuaian Kegiatan Pemanfaatan Ruang (KKPR)KKPR diperlukan untuk memastikan lokasi usaha sesuai dengan ketentuan tata ruang yang berlaku. d. Nomor Induk Berusaha (NIB)NIB diterbitkan melalui sistem Online Single Submission (OSS) sebagai identitas dan legalitas dasar kegiatan usaha. Untuk kegiatan apotek, kode KBLI yang digunakan perlu disesuaikan dengan kegiatan usaha yang didaftarkan. e. Persetujuan Bangunan Gedung (PBG)Bangunan yang digunakan sebagai apotek perlu memenuhi ketentuan bangunan gedung dan memiliki PBG sesuai fungsi bangunannya. f. Perjanjian Kerja SamaJika pemilik modal bekerja sama dengan apoteker sebagai penanggung jawab, perlu dibuat perjanjian kerja sama tertulis yang mengatur hak, kewajiban, peran, dan tanggung jawab masing-masing pihak. B. Syarat Teknis Kefarmasian Selain legalitas usaha, apotek harus memenuhi persyaratan tenaga kefarmasian. Apoteker Penanggung Jawab (APJ) menjadi bagian penting dalam penyelenggaraan pelayanan kefarmasian di apotek. a. Apoteker Penanggung Jawab (APJ)Apotek harus memiliki apoteker yang bertanggung jawab terhadap penyelenggaraan pelayanan kefarmasian sesuai ketentuan yang berlaku. b. Surat Izin Praktik Apoteker (SIPA)Apoteker yang menjalankan praktik di apotek harus memiliki SIPA yang sesuai dan masih berlaku. c. Surat Tanda Registrasi Apoteker (STRA)Apoteker perlu memiliki STR sesuai ketentuan registrasi tenaga kesehatan yang berlaku. Setelah perubahan regulasi kesehatan, STR berlaku seumur hidup sepanjang tidak terdapat kondisi yang menyebabkan status registrasinya berubah. d. Tenaga Teknis Kefarmasian (TTK)Apotek juga dapat memerlukan tenaga teknis kefarmasian untuk mendukung pelaksanaan pelayanan kefarmasian sesuai kebutuhan dan ketentuan yang berlaku. e. Surat Izin Praktik Tenaga Teknis Kefarmasian (SIPTTK)Tenaga teknis kefarmasian yang menjalankan praktik perlu memenuhi ketentuan perizinan praktik yang berlaku. Dengan membagi persyaratan berdasarkan legalitas usaha dan teknis kefarmasian, calon pemilik apotek dapat lebih mudah mengidentifikasi dokumen yang perlu disiapkan sebelum mengajukan perizinan dan memulai kegiatan usaha. Poin lain yang wajib dipenuhi adalah kelengkapan sarana dan prasarana. Menurut Peraturan Menteri Kesehatan Nomor 11 Tahun 2025 tentang Standar Kegiatan Usaha dan Standar Produk/Jasa pada Penyelenggaraan Perizinan Berusaha Berbasis Risiko Subsektor Kesehatan, pendirian apotek harus memenuhi persyaratan yang mencakup lokasi, bangunan, sarana dan prasarana, peralatan, sampai ketenagaan. Sarana apotek merujuk pada ruang fisik yang dipakai untuk pelayanan kefarmasian, sedangkan prasarana mencakup instalasi dan sistem pendukung yang memastikan apotek beroperasi dengan aman dan higienis, misalnya sistem kelistrikan, sistem ventilasi, sampai fasilitas pendingin untuk penyimpanan obat. Khusus apotek yang menyediakan vaksin, ada syarat tambahan berupa suplai listrik tanpa jeda untuk menjaga fasilitas pendingin, karena vaksin termasuk produk rantai dingin atau cold chain yang sangat sensitif terhadap suhu. Semua dokumen ini sebaiknya
Izin Usaha Restoran: Jenis, KBLI, dan Cara Mengurusnya
Izin usaha restoran merupakan salah satu hal penting yang perlu disiapkan sebelum membuka bisnis kuliner. Karena membuka restoran tidak cukup hanya dengan resep yang enak, tempat yang nyaman, dan strategi promosi yang menarik. Sayangnya, masih banyak pelaku usaha yang menunda pengurusan legalitas karena menganggapnya rumit, padahal restoran tanpa izin resmi dapat menghadapi berbagai risiko hukum hingga penghentian kegiatan usaha. Oleh sebab itu, penting bagi calon maupun pemilik restoran untuk memahami jenis izin yang dibutuhkan, cara memilih KBLI restoran atau kafe yang tepat, hingga proses pengajuannya melalui OSS RBA. Artikel ini akan membahas panduan lengkap izin usaha restoran berdasarkan regulasi yang berlaku saat ini, termasuk ketentuan terbaru mengenai sertifikasi halal yang akan berlaku penuh mulai Oktober 2026. Mengapa Restoran Wajib Memiliki Izin Usaha? Restoran termasuk usaha yang bersinggungan langsung dengan kesehatan masyarakat karena menjual makanan dan minuman yang dikonsumsi banyak orang setiap hari. Makanya, negara mengatur usaha ini secara ketat, mulai dari legalitas badan usaha, standar bangunan, sanitasi, sampai pengelolaan limbah. Aturan ini adalah bentuk perlindungan untuk konsumen sekaligus pemilik usaha itu sendiri. Dasar hukum utama yang mengatur kewajiban ini adalah Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang. Undang-undang ini menjadi payung bagi sistem perizinan berbasis risiko yang sekarang berjalan di Indonesia. Dari sinilah kemudian lahir Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko, yang menggantikan Peraturan Pemerintah Nomor 5 Tahun 2021 yang sebelumnya jadi acuan utama pelaku usaha saat mendaftar lewat OSS. Perubahan dari PP 5/2021 ke PP 28/2025 ini ada tiga hal utama yang diperbaiki, yaitu kepastian waktu penerbitan izin, proses yang lebih sederhana, dan penataan ulang aturan yang sebelumnya tumpang tindih. Riyatno, Deputi Bidang Pengembangan Iklim Penanaman Modal Kementerian Investasi dan Hilirisasi atau BKPM, menjelaskan bahwa PP 28/2025 dibangun di atas tiga pilar utama, yaitu kepastian perizinan, penyederhanaan proses, dan restrukturisasi regulasi. Salah satu perubahan paling terasa bagi pelaku usaha adalah penerapan Service Level Agreement atau SLA untuk setiap jenis izin. Jika instansi terkait tidak merespons permohonan izin dalam batas waktu yang ditentukan, sistem OSS akan menerbitkan izin secara otomatis berdasarkan asas fiktif positif. Menurutnya, mekanisme ini sudah mulai berjalan terbatas di beberapa sektor, termasuk pariwisata, sehingga izin yang telat diproses justru dianggap disetujui secara otomatis. Untuk restoran, kewajiban izin ini juga sejalan dengan penelitian di bidang pengabdian masyarakat yang meneliti langsung dampak legalitas terhadap usaha kuliner kecil. Tanpa izin resmi, restoran menghadapi banyak risiko. Mulai dari sanksi administratif seperti peringatan tertulis, denda, sampai penutupan paksa tempat usaha kalau ada pelanggaran serius. Di luar sanksi hukum, restoran ilegal juga sulit mendapat kepercayaan mitra bisnis, sulit mengajukan pinjaman ke bank, dan rentan dilaporkan pesaing atau warga sekitar kalau muncul keluhan soal kebersihan atau gangguan lingkungan. Jenis-Jenis Izin Usaha yang Dibutuhkan Restoran Setelah paham kenapa izin itu penting, langkah berikutnya adalah tahu izin apa saja yang sebenarnya dibutuhkan restoran. Di bawah sistem perizinan berbasis risiko, kelengkapan izin yang wajib dimiliki disesuaikan dengan tingkat risiko usaha, bukan disamaratakan untuk semua jenis usaha. Yang paling dasar adalah Nomor Induk Berusaha atau NIB. NIB berfungsi sebagai identitas resmi pelaku usaha sekaligus tanda daftar perusahaan. Tanpa NIB, restoran tidak bisa lanjut ke tahap perizinan berikutnya seperti sertifikat standar atau izin operasional. Bisa dibilang NIB adalah pintu masuk pertama sebelum semua izin lain bisa diproses. Setelah NIB terbit, restoran biasanya masuk kategori usaha dengan tingkat risiko menengah sampai menengah tinggi, tergantung skala operasional dan dampak lingkungan yang ditimbulkan. Untuk kategori ini, pelaku usaha wajib mengantongi Sertifikat Standar sebagai syarat tambahan sebelum bisa beroperasi penuh. Sertifikat ini menjadi bukti bahwa restoran sudah memenuhi standar teknis dan operasional yang ditetapkan pemerintah. Selain dua izin utama di OSS itu, restoran juga membutuhkan sejumlah izin teknis tambahan yang biasanya diurus di tingkat daerah, yaitu: Ada satu izin lagi yang tidak boleh dilewatkan, terutama menjelang tenggat waktu yang sudah dekat, yaitu sertifikasi halal. Kewajiban ini diatur dalam Undang-Undang Nomor 33 Tahun 2014 tentang Jaminan Produk Halal, yang kemudian diperjelas lewat Peraturan Pemerintah Nomor 42 Tahun 2024 tentang Penyelenggaraan Bidang Jaminan Produk Halal. Untuk usaha menengah dan besar, kewajiban sertifikasi halal sudah berlaku sejak 17 Oktober 2024. Sementara untuk usaha mikro dan kecil, termasuk kebanyakan restoran dan warung makan berskala kecil, pemerintah memberi tenggat waktu tambahan sampai 17 Oktober 2026 sesuai Pasal 160 PP 42/2024. Ahmad Haikal Hasan, Kepala Badan Penyelenggara Jaminan Produk Halal atau BPJPH, menegaskan bahwa sertifikasi halal bukan sekadar syarat administratif. Menurutnya, sertifikasi ini menjadi instrumen strategis untuk meningkatkan nilai tambah produk sekaligus daya saing usaha, karena mayoritas konsumen di Indonesia memang lebih memilih produk yang sudah jelas kehalalannya. Bagi restoran kecil yang merasa aturan ini masih jauh, penting diingat bahwa proses sertifikasi butuh waktu, mulai dari penyesuaian bahan baku sampai penyesuaian fasilitas produksi, sehingga menunggu sampai mendekati tenggat waktu justru berisiko membuat restoran kena sanksi karena belum sempat menyelesaikan prosesnya. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Apa Kode KBLI Restoran? Klasifikasi Baku Lapangan Usaha Indonesia atau KBLI adalah kode standar yang ditetapkan Badan Pusat Statistik untuk mengelompokkan jenis kegiatan usaha di Indonesia. Setiap pelaku usaha yang mendaftar di OSS wajib memilih kode KBLI yang sesuai dengan kegiatan usahanya, karena dari kode inilah sistem OSS menentukan tingkat risiko usaha sekaligus jenis izin yang harus dipenuhi. Kalau kode KBLI yang dipilih salah, ada risiko permohonan izin ditolak atau izin yang terbit jadi tidak sesuai dengan kegiatan usaha yang sebenarnya berjalan. Untuk usaha kuliner berbentuk restoran atau kafe, ada dua kode yang paling sering digunakan. a. 56101 – Restoran Mencakup usaha jasa menyajikan makanan dan minuman untuk dikonsumsi langsung di tempat usaha, di bangunan permanen, lengkap dengan layanan memasak dan menyajikan sesuai pesanan pelanggan. Kode ini paling cocok untuk restoran dengan konsep dine in, kafe dengan menu lengkap, atau bisnis kuliner yang punya sistem pemesanan dan penyajian di meja. b. KBLI 56102 – Rumah Makan atau Warung Makan Mencakup usaha penyediaan makanan di bangunan tetap dengan konsep yang biasanya lebih sederhana dibanding restoran formal. Kode ini lebih sesuai untuk warung makan,
Daftar Shopee Mall: Syarat, NIB, serta Rekomendasi Badan Usahanya
Shopee Mall menjadi salah satu pilihan bagi pemilik brand yang ingin membangun kepercayaan sekaligus memperkuat posisi bisnis di tengah persaingan marketplace yang semakin ramai. Badan Pusat Statistik dalam publikasi Statistik E-Commerce 2024 mencatat jumlah usaha e-commerce di Indonesia pada 2024 meningkat 15,30 persen dibandingkan tahun sebelumnya. Pertumbuhan ini membuat persaingan antarpenjual semakin ketat, sehingga bisnis tidak cukup hanya mengandalkan harga, iklan, atau banyaknya produk. Kepercayaan pembeli, keaslian produk, pelayanan toko, serta identitas usaha yang jelas juga menjadi bagian penting dalam membangun brand di marketplace. Shopee sendiri menjelaskan bahwa Penjual Mall merupakan penjual yang telah melewati proses seleksi, dengan produk yang dijual mendapatkan jaminan keaslian dari platform. Namun, cara daftar Shopee Mall sebaiknya tidak dimulai dengan langsung mengirim dokumen. Karena pemilik bisnis perlu merapikan legalitas usaha, NIB, KBLI, hak atas merek, izin produk, dan data usaha terlebih dahulu. Persiapan tersebut dapat membantu mengurangi risiko dokumen perlu diperbaiki saat proses verifikasi sekaligus membuat fondasi bisnis lebih siap untuk berkembang. Lalu apa saja syarat dan legalitas yang perlu disiapkan sebelum daftar Shopee Mall? Alasan Legalitas Diperlukan untuk Toko Shopee Mall Legalitas memberi kejelasan tentang siapa pihak yang menjalankan usaha, kegiatan apa yang dilakukan, dan barang atau jasa apa yang diperdagangkan. Kebutuhan ini makin penting karena aturan perdagangan lewat marketplace berubah pada 2026. Pemerintah menerbitkan Peraturan Menteri Perdagangan Nomor 19 Tahun 2026 tentang Penyelenggaraan Usaha Perdagangan Melalui Sistem Elektronik (PMSE), yang berlaku sejak 8 Juni 2026 dan sekaligus mencabut Permendag Nomor 31 Tahun 2023. Pasal 4 Permendag 19/2026 menyebutkan bahwa marketplace yang menyediakan sarana bagi pedagang dalam negeri wajib memastikan pedagang tersebut sudah memenuhi Perizinan Berusaha. Perizinan itu paling sedikit terdiri dari Nomor Induk Berusaha (NIB) di sektor perdagangan, ditambah bukti pemenuhan standar atau persyaratan teknis barang dan jasa kalau memang diwajibkan. Dengan aturan ini, pembahasan soal syarat legalitas Shopee Mall sekarang terkait langsung dengan kewajiban perizinan seller marketplace secara umum. Legalitas juga berkaitan erat dengan tata kelola perdagangan digital secara luas. Peneliti Bagus Wicaksena dari Kementerian Perdagangan, dalam jurnal Cendekia Niaga, meneliti kepatuhan pelaku marketplace terhadap PP Nomor 80 Tahun 2019. Hasil penelitian itu menunjukkan bahwa aspek perizinan, perlindungan data pribadi, dan perlindungan konsumen termasuk bagian yang dinilai cukup jelas dalam kepatuhan penyelenggaraan marketplace. Temuan itu memperlihatkan bahwa legalitas punya peran yang lebih luas dibanding sekadar berkas administrasi saat mendaftar. Legalitas ikut membangun sistem perdagangan yang lebih rapi karena identitas penjual, produk, dan kewajibannya jadi lebih mudah ditelusuri. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! NIB untuk Daftar Shopee Mall NIB adalah identitas resmi pelaku usaha yang diterbitkan lewat sistem Online Single Submission (OSS). Dalam konteks seller marketplace, Permendag 19/2026 menetapkan NIB sektor perdagangan sebagai bagian minimal dari Perizinan Berusaha yang wajib dimiliki pedagang dalam negeri. Aturan mengenai sistem perizinan ini sekarang mengacu pada PP Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko, yang mencabut dan menggantikan PP Nomor 5 Tahun 2021 yang sebelumnya jadi acuan utama OSS berbasis risiko. Karena itu, tulisan lama yang masih memakai PP 5/2021 sebagai aturan utama perlu diperbarui datanya. Wakil Menteri Investasi dan Hilirisasi sekaligus Wakil Kepala BKPM, Todotua Pasaribu, menyebut NIB sebagai “jantung dari kegiatan usaha.” Menurutnya, status pendirian badan usaha memang punya fungsi sendiri, tetapi NIB tetap jadi kunci supaya kegiatan usaha bisa dijalankan secara legal lewat sistem perizinan. Pendapat ini memberi gambaran bahwa mendirikan PT atau CV saja belum cukup untuk menyelesaikan kebutuhan perizinan usaha secara utuh. Badan usahanya harus dilanjutkan ke proses OSS supaya mendapat NIB dengan kegiatan usaha yang sesuai. Permendag 19/2026 masih memberikan masa transisi bagi pedagang marketplace yang belum memiliki Perizinan Berusaha. Marketplace wajib menyediakan pendaftaran sementara dengan keterangan “Dalam Proses Legalisasi”, tetapi pedagang tetap harus menyelesaikan perizinannya paling lama 6 bulan sejak tanggal mendaftar. Jika batas waktu tersebut terlewati, marketplace wajib membatasi akses toko hingga penghentian transaksi perdagangan. Sementara itu, pedagang yang sudah menjalankan kegiatan PMSE sebelum aturan ini berlaku mendapat masa transisi paling lama 18 bulan untuk memenuhi kewajiban perizinan. Karena itu, seller sebaiknya tidak menjadikan masa transisi sebagai alasan untuk menunda legalitas. Salah satu hal yang perlu diperhatikan adalah KBLI dalam NIB. Kode KBLI harus sesuai dengan kegiatan usaha dan jenis barang atau jasa yang diperdagangkan. Kesesuaian KBLI penting karena kode tersebut dapat berkaitan dengan jenis perizinan atau persyaratan teknis lain yang perlu dipenuhi. Jadi, sebelum mendaftarkan toko ke marketplace, pastikan NIB, KBLI, dan kegiatan usaha sudah sesuai. Apa Saja Syarat Legalitas Shopee Mall? Persyaratan internal Shopee bisa berubah mengikuti kebijakan platform dari waktu ke waktu. Shopee sendiri menyatakan bahwa syarat dan ketentuan Shopee Mall dapat diperbarui sewaktu-waktu, sementara Penjual Mall dipilih dan tetap harus memenuhi ketentuan yang berlaku untuk produk yang dipasarkan. Karena itu, daftar dokumen berikut lebih tepat dipakai sebagai checklist persiapan legalitas, lalu dicocokkan lagi dengan formulir atau proses onboarding Shopee yang berlaku saat pendaftaran dilakukan. Produk kesehatan, kosmetik, alat kesehatan, pangan tertentu, perangkat telekomunikasi, dan beberapa kelompok barang lain bisa punya dokumen tambahan yang berbeda-beda. Sebagai contoh, dalam ketentuan Shopee Farma, Shopee meminta sejumlah dokumen seperti NPWP, HAKI, surat penunjukan kalau dibutuhkan, izin BPOM untuk kategori tertentu, dan izin edar alat kesehatan untuk produk yang masuk kelompok itu. Artinya, NIB perusahaan saja tidak otomatis menggantikan izin yang melekat pada produknya. Pemilik bisnis perlu mengecek legalitas dari dua sisi sekaligus, yaitu izin pelaku usaha dan izin barang yang dijual. Dokumen Merek Juga Perlu Diperhatikan Shopee Mall sangat berkaitan dengan jaminan produk asli. Shopee menyatakan bahwa produk yang dijual lewat toko Shopee Mall dijamin 100 persen asli, dan platform melarang produk yang melanggar hak kekayaan intelektual. Karena itu, hubungan antara toko dan merek harus bisa dijelaskan dengan jelas. Kalau bisnis merupakan pemilik brand, sertifikat atau dokumen pendaftaran merek perlu dirapikan lebih dulu. Kalau bisnis berperan sebagai distributor, hak untuk mendistribusikan produk perlu dibuktikan lewat dokumen dari pemilik merek atau prinsipal. Kalau posisinya sebagai retailer, bukti sumber pembelian dan hubungan perdagangan perlu disiapkan sesuai persyaratan yang diminta. Nama perusahaan, nama pemegang merek, nama toko, alamat, dan identitas lain pada dokumen sebaiknya dibuat konsisten dari awal. Kesalahan administrasi yang kelihatannya kecil bisa membuat proses
Rekening Bisnis Korporasi: Syarat dan Cara Membuatnya
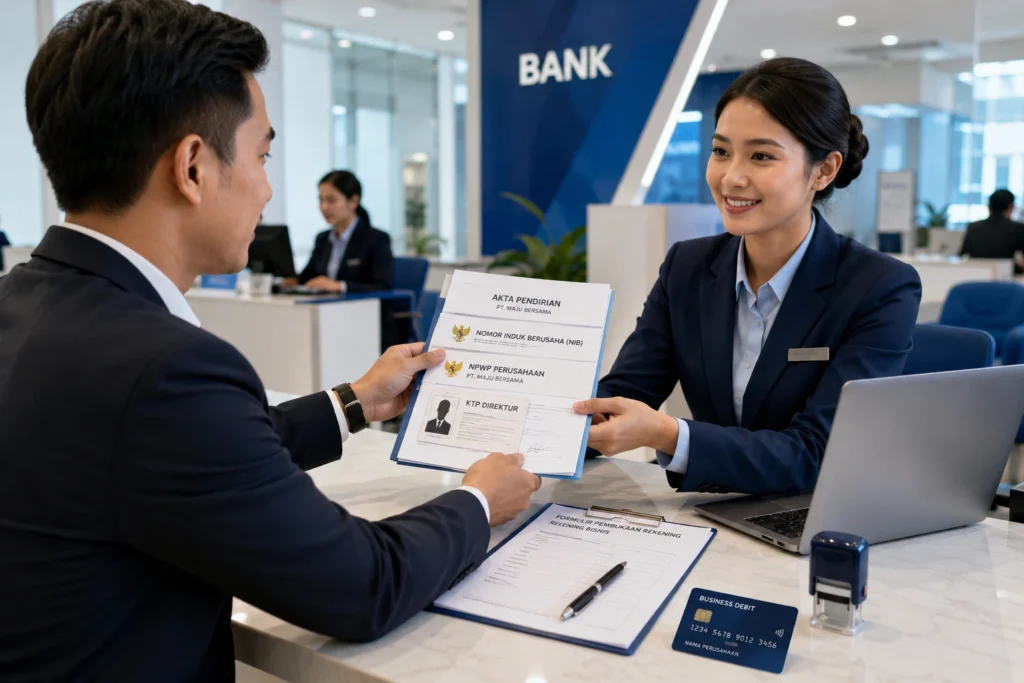
Setiap perusahaan yang ingin tumbuh secara sehat butuh sistem keuangan yang rapi. Salah satu fondasi paling dasar untuk itu adalah rekening bisnis. Selain tempat menyimpan uang, rekening bisnis korporasi juga jadi identitas keuangan resmi sebuah badan usaha di mata bank, mitra kerja, dan pemerintah. Sayangnya, masih banyak pemilik usaha, terutama yang baru merintis PT, memilih memakai rekening pribadi untuk semua transaksi bisnisnya. Kebiasaan ini terlihat praktis di awal, tapi bisa menimbulkan masalah besar di kemudian hari. Artikel ini akan membahas tuntas soal rekening bisnis korporasi, mulai dari pengertian, syarat pembukaan rekening, cara membuat rekening bisnis, sampai risiko yang mengintai kalau PT tidak punya rekening terpisah dari rekening pribadi pemiliknya. Apa Itu Rekening Bisnis Korporasi? Rekening bisnis korporasi adalah rekening bank yang dibuka atas nama badan usaha, bukan atas nama pribadi direktur atau pemiliknya. Rekening ini dipakai khusus untuk mencatat seluruh transaksi keuangan perusahaan, baik uang yang masuk maupun yang keluar. Karena tercatat atas nama badan usaha, rekening ini otomatis menjadi bukti resmi bahwa perusahaan punya aktivitas keuangan yang jelas dan bisa dilacak. Konsep ini sebenarnya berakar dari status badan hukum PT itu sendiri. Perseroan Terbatas diatur dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, yang menyebutkan bahwa pemegang saham tidak bertanggung jawab secara pribadi atas perikatan yang dibuat atas nama perseroan, dan tanggung jawabnya hanya sebatas saham yang dimiliki. Aturan ini menegaskan bahwa PT adalah subjek hukum yang berdiri sendiri, terpisah dari kekayaan pribadi pemiliknya. Kalau prinsip ini diterapkan secara konsisten, maka aset perusahaan termasuk uang di rekening bank seharusnya juga terpisah dari rekening pribadi pemilik. Pakar hukum perusahaan Munir Fuady dalam kajiannya tentang doktrin hukum perseroan menjelaskan bahwa pemisahan harta pribadi pemegang saham dan harta perusahaan merupakan ciri dasar dari sebuah badan hukum. Namun ia juga mengingatkan bahwa pemisahan ini bisa hilang kalau pemilik atau direksi terbukti mencampuradukkan kepentingan pribadi dengan kepentingan perusahaan, misalnya lewat percampuran dana secara sengaja. Kondisi ini dikenal dengan istilah doktrin piercing the corporate veil, yaitu kondisi di mana tanggung jawab terbatas pemilik PT bisa hilang dan berubah menjadi tanggung jawab pribadi. Dengan kata lain, rekening bisnis yang terpisah bukan cuma soal rapi-rapian catatan keuangan, tapi juga berkaitan langsung dengan perlindungan hukum yang melekat pada status PT. Bagi pelaku usaha kecil yang mendirikan PT Perorangan, konsep ini tetap berlaku. PT Perorangan diperkenalkan lewat Undang-Undang Cipta Kerja dan diatur lebih rinci dalam Peraturan Pemerintah Nomor 8 Tahun 2021 tentang Modal Dasar Perseroan serta Pendaftaran Pendirian, Perubahan, dan Pembubaran Perseroan yang Memenuhi Kriteria untuk Usaha Mikro dan Kecil. Aturan ini menyebutkan bahwa PT Perorangan bisa didirikan cukup oleh satu orang, dengan tetap membawa status badan hukum yang sama seperti PT pada umumnya. Artinya, sekecil apa pun skala usahanya, prinsip pemisahan kekayaan tetap berlaku, dan rekening bisnis jadi salah satu cara paling sederhana untuk menjaga prinsip itu tetap hidup dalam praktik sehari-hari. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Syarat Pembukaan Rekening Bisnis Korporasi Membuka rekening bisnis korporasi tidak sama dengan membuka rekening tabungan pribadi. Bank akan meminta serangkaian dokumen untuk memastikan legalitas perusahaan sudah lengkap sebelum rekening diaktifkan. Berikut syarat pembukaan rekening yang umumnya diminta oleh hampir semua bank di Indonesia. 1. Identitas Pengurus PerusahaanBerupa KTP dan NPWP pribadi direktur atau penanggung jawab perseroan. Dokumen ini menjadi dasar verifikasi bahwa orang yang mengajukan pembukaan rekening memang memiliki wewenang mewakili perusahaan. 2. Dokumen Legalitas Pendirian PerusahaanUntuk PT Umum, dokumen yang dibutuhkan berupa akta pendirian beserta Surat Keputusan pengesahan badan hukum dari Kementerian Hukum dan Hak Asasi Manusia. Sementara untuk PT Perorangan, dokumennya berupa sertifikat pendaftaran pendirian dan surat pernyataan pendirian yang diterbitkan oleh Kementerian Hukum dan Hak Asasi Manusia. Dokumen ini menjadi bukti bahwa badan usaha telah sah secara hukum dan tercatat resmi dalam sistem administrasi hukum umum. 3. Nomor Pokok Wajib Pajak (NPWP) PerusahaanYang digunakan adalah NPWP atas nama perusahaan, bukan NPWP pribadi pemilik atau direktur. Dokumen ini menunjukkan bahwa perusahaan telah memiliki identitas perpajakan sendiri dan siap memenuhi kewajiban perpajakan sebagai entitas yang terpisah dari pemiliknya. 4. Nomor Induk Berusaha (NIB) Berbasis Risiko beserta LampirannyaNIB diterbitkan melalui sistem Online Single Submission (OSS) berdasarkan Peraturan Pemerintah Nomor 5 Tahun 2021 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko. NIB berfungsi sebagai identitas berusaha sekaligus izin operasional, serta menjadi salah satu syarat yang diminta bank untuk memastikan perusahaan telah memiliki legalitas usaha yang sesuai dengan bidang usahanya. Selain dokumen di atas, bank juga akan menjalankan proses verifikasi nasabah yang dikenal dengan istilah Customer Due Diligence atau CDD. Proses ini diatur dalam Peraturan Otoritas Jasa Keuangan Nomor 8 Tahun 2023 tentang Penerapan Program Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal di Sektor Jasa Keuangan. Aturan ini mewajibkan setiap penyedia jasa keuangan, termasuk bank, untuk melakukan verifikasi identitas nasabah, termasuk nasabah berbentuk badan usaha, sebelum membuka hubungan usaha. Untuk nasabah korporasi, verifikasi ini mencakup identifikasi pemilik manfaat sebenarnya atau Ultimate Beneficial Owner alias UBO, yaitu individu yang secara langsung maupun tidak langsung memiliki atau mengendalikan perusahaan tersebut. Karena itu, jangan heran kalau bank juga meminta data pemilik manfaat perusahaan saat proses pembukaan rekening berlangsung. Perlu diingat juga bahwa setiap bank punya kebijakan internal yang bisa berbeda-beda. Beberapa bank cenderung lebih ketat untuk bidang usaha dengan tingkat risiko menengah tinggi atau tinggi, terutama kalau izin usahanya belum lengkap. Oleh karena itu, memastikan seluruh dokumen sudah rapi dan konsisten antara satu dokumen dengan dokumen lainnya akan sangat membantu mempercepat proses verifikasi di bank. Cara Membuat Rekening Bisnis Korporasi Setelah semua syarat dokumen siap, langkah selanjutnya adalah proses pembukaan rekening itu sendiri. Berikut tahapan cara membuat rekening bisnis korporasi yang bisa kamu ikuti. a. Pilih Bank yang Sesuai dengan Kebutuhan BisnisPertimbangkan biaya administrasi, fasilitas internet banking atau mobile banking, kemudahan transfer dalam jumlah besar, jaringan kantor cabang, serta kualitas layanan pelanggan. Setiap bank memiliki produk rekening bisnis dengan fitur yang berbeda, sehingga sebaiknya bandingkan beberapa pilihan sebelum menentukan bank yang paling sesuai. b. Siapkan Seluruh Dokumen PersyaratanPastikan semua dokumen yang dibutuhkan telah lengkap, masih berlaku, tidak rusak, mudah dibaca, serta memiliki data yang konsisten antara identitas pengurus,
Penyusutan Aset Perusahaan: Jenis dan Metode Perhitungannya
Setiap perusahaan yang punya kendaraan, mesin, gedung, atau peralatan kantor pasti akan menghadapi satu hal yang sama, yaitu nilai aset tersebut akan terus berkurang seiring waktu pemakaian. Proses berkurangnya nilai itu dalam dunia akuntansi dan pajak disebut penyusutan aset perusahaan. Topik ini kelihatannya teknis, tapi sebenarnya sangat penting kamu pahami karena berhubungan langsung dengan laporan keuangan, besaran pajak yang harus dibayar, sampai keputusan bisnis jangka panjang. Artikel ini akan membahas tuntas apa itu penyusutan aset, jenis aset apa saja yang bisa disusutkan, cara hitung penyusutan aset dengan berbagai metode, dan bagaimana aturan pemerintah mengatur soal ini. Pengertian Penyusutan Aset Penyusutan aset adalah proses pembagian biaya perolehan suatu aset tetap ke dalam beberapa periode akuntansi selama masa manfaat aset tersebut. Sederhananya, ketika perusahaan membeli mesin seharga Rp100 juta, biaya itu tidak langsung dicatat habis di tahun pertama. Biaya tersebut dibagi dan dibebankan sedikit demi sedikit setiap tahun, sesuai dengan berapa lama mesin itu diperkirakan bisa dipakai. Menurut Ikatan Akuntan Indonesia (IAI) dalam Pernyataan Standar Akuntansi Keuangan (PSAK) 16, aset tetap didefinisikan sebagai aset berwujud yang dimiliki untuk dipakai dalam kegiatan produksi, penyediaan barang atau jasa, disewakan ke pihak lain, atau untuk keperluan administrasi, dan diharapkan dipakai lebih dari satu periode. Karena dipakai terus-menerus, nilai ekonomis aset ini otomatis akan menurun, dan penurunan itulah yang dicatat sebagai beban penyusutan setiap akhir periode akuntansi. Peran penyusutan dalam laporan keuangan sebenarnya cukup besar. Beban penyusutan akan muncul di laporan laba rugi dan mengurangi laba bersih perusahaan pada periode berjalan. Di sisi lain, di neraca, nilai aset tetap akan dicatat sebesar harga perolehan dikurangi akumulasi penyusutan, sehingga nilai buku aset makin lama makin kecil. Kalau perusahaan salah menghitung atau salah memilih metode penyusutan, laporan keuangan bisa jadi tidak mencerminkan kondisi bisnis yang sebenarnya, entah laba jadi kelihatan terlalu besar atau justru terlalu kecil. Sebuah kajian dalam Jurnal Administrasi Terapan Vol. 5 No. 1 (Maret 2026) berjudul “Analisis Pemilihan Metode Penyusutan Aset Tetap” menjelaskan bahwa metode penyusutan yang dipakai perusahaan harus tepat karena setiap metode memberikan alokasi nilai penyusutan yang berbeda, dan perbedaan itu bisa memengaruhi jumlah beban, laba, sampai pajak yang harus dibayar perusahaan. Penelitian itu juga menyebutkan kalau perusahaan salah memilih metode, nilai buku aset bisa jadi tidak mencerminkan kondisi fisik aset yang sesungguhnya, dan beban penyusutan yang dicatat bisa terlalu besar atau terlalu kecil sehingga berdampak signifikan pada laba usaha (Jurnal Administrasi Terapan, 2026). Ini menunjukkan kalau urusan penyusutan bukan sekadar catatan akuntansi biasa, tapi punya dampak nyata ke keputusan bisnis. Dari sisi hukum pajak, ketentuan soal penyusutan diatur dalam Pasal 11 Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan. Pasal ini menjadi dasar utama yang mengatur bagaimana perusahaan boleh menghitung penyusutan aset secara fiskal alias untuk keperluan perhitungan pajak. Aturan ini kemudian diperbarui lewat Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan atau biasa disingkat UU HPP. Direktorat Jenderal Pajak (DJP) menjelaskan bahwa lewat UU HPP, Pasal 11 dan Pasal 11A UU PPh mendapat tambahan ketentuan mengenai penyusutan atau amortisasi bangunan dan aset tidak berwujud yang punya masa manfaat lebih dari 20 tahun. Tujuannya, menurut DJP, adalah memberi keleluasaan kepada wajib pajak dalam melakukan penyusutan atau amortisasi untuk aset jenis tersebut, supaya perhitungan pajaknya bisa lebih sesuai dengan kondisi bisnis yang sebenarnya. Jenis-Jenis Aset Tetap yang Dapat Disusutkan Tidak semua aset yang dimiliki perusahaan bisa disusutkan. Ada beberapa karakteristik yang membuat suatu aset masuk kategori aset tetap yang dapat disusutkan. Pertama, aset itu harus berwujud, artinya bisa dilihat dan dipegang secara fisik. Kedua, aset itu dipakai untuk kegiatan operasional perusahaan, bukan untuk dijual kembali dalam waktu dekat. Ketiga, masa manfaatnya lebih dari satu tahun. Beberapa jenis aset tetap yang umum disusutkan perusahaan antara lain: Satu pengecualian penting yang perlu kamu ingat adalah tanah. Tanah umumnya tidak disusutkan karena nilainya cenderung stabil atau bahkan naik seiring waktu, berbeda dengan aset lain yang nilainya terus berkurang karena pemakaian. Untuk keperluan pajak, pengelompokan jenis harta berwujud bukan bangunan diatur secara rinci oleh pemerintah. Sebelumnya aturan ini ada di Peraturan Menteri Keuangan Nomor 96/PMK.03/2009. Aturan itu kemudian diperbarui dengan Peraturan Menteri Keuangan Nomor 72 Tahun 2023 tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud. PMK 72/2023 ini menjadi acuan resmi yang membagi harta berwujud bukan bangunan ke dalam beberapa kelompok berdasarkan masa manfaatnya, mulai dari kelompok 1 sampai kelompok 4, sementara bangunan dibagi menjadi bangunan permanen dan tidak permanen dengan masa manfaat yang berbeda. Ketentuan ini juga diperkuat lewat Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, yang menjadi aturan pelaksana dari UU HPP. PP ini mengatur lebih lanjut soal biaya yang dapat dikurangkan dari penghasilan bruto, termasuk soal penyusutan dan amortisasi aset. Perlu kamu catat, aturan ini juga sempat mengalami perubahan lewat Peraturan Pemerintah Nomor 20 Tahun 2026, jadi sebaiknya kamu selalu memastikan versi peraturan terbaru saat menghitung penyusutan aset perusahaanmu, karena ketentuan perpajakan memang sering menyesuaikan diri dengan kondisi ekonomi terkini. Selain aturan pajak, ada juga aturan akuntansi yang mengatur klasifikasi aset ini, yaitu PSAK 16. Bedanya, PSAK 16 memberi keleluasaan pada perusahaan untuk menentukan sendiri masa manfaat aset berdasarkan kondisi pemakaian riil di lapangan, sementara aturan pajak menetapkan masa manfaat yang lebih baku sesuai kelompok hartanya. Karena dua pendekatan ini kerap berbeda, banyak perusahaan pada akhirnya harus melakukan rekonsiliasi fiskal, yaitu proses menyesuaikan angka penyusutan versi akuntansi dengan angka penyusutan versi pajak, supaya pelaporan SPT tahunan badan tetap sesuai aturan. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLINK LINK DI SINI! Metode Perhitungan Penyusutan Bagian ini adalah inti dari cara hitung penyusutan aset yang paling sering dicari perusahaan. Ada tiga metode penyusutan aset yang paling umum dipakai, yaitu metode garis lurus, metode saldo menurun, dan metode unit produksi. Ketiganya diakui dalam PSAK 16, meski untuk keperluan pajak, hanya dua metode pertama yang diperbolehkan sesuai Pasal 11 UU PPh. 1. Metode garis lurus (straight-line method) Adalah metode paling sederhana dan paling banyak dipakai. Cara hitungnya adalah dengan membagi harga perolehan aset dikurangi nilai sisa dengan estimasi masa manfaat aset. Hasilnya, beban penyusutan setiap tahun jumlahnya sama besar sampai masa manfaat
Laporan Arus Kas Perusahaan: Jenis dan Cara Membuatnya
Laporan arus kas perusahaan adalah salah satu dokumen keuangan yang sering dianggap remeh, padahal fungsinya cukup besar untuk menjaga kelangsungan usaha. Banyak pemilik PT baru sadar pentingnya laporan ini setelah mengalami kesulitan bayar gaji karyawan atau menagih utang ke pemasok, padahal laporan laba rugi mereka terlihat sehat. Kondisi ini terjadi karena laba di atas kertas berbeda dengan uang tunai yang benar benar tersedia di rekening. Artikel ini membahas pengertian laporan arus kas, jenis jenisnya, cara membuatnya sesuai standar akuntansi, sampai solusi mengurus legalitas dan laporan keuangan PT kamu. Pengertian Laporan Arus Kas Laporan arus kas adalah catatan yang menunjukkan aliran uang tunai masuk dan keluar dari sebuah perusahaan dalam periode tertentu. Laporan ini berbeda dengan laporan laba rugi yang mencatat pendapatan dan beban berdasarkan waktu terjadinya transaksi, bukan waktu uang benar benar diterima atau dibayarkan. Sebuah PT bisa saja mencatat keuntungan besar dari penjualan kredit, tetapi kasnya tetap tipis karena pembayaran dari pelanggan belum masuk. Di sinilah laporan arus kas berperan menunjukkan kondisi kas yang sebenarnya. Menurut Pernyataan Standar Akuntansi Keuangan (PSAK) yang disusun Ikatan Akuntan Indonesia, tujuan laporan keuangan termasuk laporan arus kas adalah memberikan informasi mengenai posisi keuangan, kinerja, dan arus kas perusahaan yang berguna bagi banyak pihak dalam mengambil keputusan ekonomi, sekaligus menjadi bentuk pertanggungjawaban manajemen atas sumber daya yang dipercayakan kepada mereka. Ketentuan ini tertuang dalam PSAK 2 tentang Laporan Arus Kas, yang kini penomorannya berubah menjadi PSAK 207 setelah disahkan ulang oleh Dewan Standar Akuntansi Keuangan pada 12 Desember 2022 dan berlaku efektif sejak 1 Januari 2024. Standar ini mewajibkan setiap entitas menyusun laporan arus kas yang mengelompokkan arus kas berdasarkan aktivitas operasi, investasi, dan pendanaan, lalu menyajikannya sebagai bagian yang tidak terpisahkan dari laporan keuangan pada setiap periode. Bagi PT, laporan arus kas bukan sekadar alat bantu internal manajemen. Kewajiban penyampaian laporan keuangan tahunan, termasuk arus kas di dalamnya, sudah diatur dalam Undang Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas yang telah diubah melalui Undang Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang Undang Nomor 2 Tahun 2022 tentang Cipta Kerja. B erdasarkan Pasal 66 undang undang ini, direksi wajib menyusun laporan tahunan setelah tahun buku berakhir dan menyampaikannya kepada Rapat Umum Pemegang Saham (RUPS) paling lambat enam bulan setelah tahun buku perseroan berakhir, dengan laporan keuangan sebagai salah satu komponen wajib di dalamnya. Aturan ini makin diperkuat lewat regulasi yang baru terbit, yaitu Peraturan Menteri Hukum Nomor 49 Tahun 2025, yang mewajibkan setiap PT, baik berbentuk persekutuan modal maupun perseroan perorangan, menyampaikan laporan keuangannya paling lambat enam bulan setelah tahun buku berakhir melalui sistem administrasi badan hukum, dan kewajiban ini mulai berlaku untuk laporan keuangan tahun 2025. Selain itu, laporan keuangan tahunan juga wajib disampaikan sebagai lampiran Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan, paling lambat empat bulan setelah akhir tahun pajak untuk wajib pajak badan. Dengan adanya kombinasi kewajiban dari sisi hukum perseroan, sisi perpajakan, dan sisi administrasi badan hukum ini, laporan arus kas jadi dokumen yang perlu disusun dengan rapi setiap periode. Kalau kamu masih menyepelekan pembuatannya, risiko yang muncul bisa berupa sanksi administratif, sekaligus menurunkan transparansi dan kepercayaan pemegang saham maupun mitra bisnis. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLINK LINK DI SINI! Jenis-Jenis Arus Kas dalam Perusahaan Setelah paham pengertian dan fungsi arus kas untuk PT, langkah berikutnya adalah mengenali tiga kelompok aktivitas yang membentuk laporan ini. Klasifikasi ini mengikuti struktur yang ditetapkan PSAK, sehingga laporan arus kas antar perusahaan bisa dibandingkan satu sama lain. 1. Arus kas operasional Mencakup kas yang dihasilkan dan dikeluarkan dari kegiatan usaha utama perusahaan, seperti penerimaan dari penjualan barang atau jasa, pembayaran kepada pemasok, dan pembayaran gaji karyawan. Bagian ini biasanya jadi indikator paling penting karena menggambarkan kemampuan perusahaan menghasilkan kas dari bisnis intinya tanpa bergantung pada suntikan dana dari luar. Penelitian yang dilakukan terhadap perusahaan telekomunikasi yang terdaftar di Bursa Efek Indonesia menunjukkan bahwa rasio arus kas operasi menjadi salah satu ukuran utama untuk menilai kinerja keuangan perusahaan, karena mencerminkan sejauh mana kegiatan operasional mampu menutup kewajiban jangka pendek tanpa mengandalkan pembiayaan tambahan. 2. Arus kas investasi Berisi transaksi terkait perolehan dan pelepasan aset jangka panjang, misalnya pembelian mesin baru, pembangunan gedung, atau penjualan peralatan lama. Arus kas dari kelompok ini sering bernilai negatif pada perusahaan yang sedang berkembang, karena banyak dana yang dialokasikan untuk memperluas kapasitas usaha. Nilai negatif di bagian ini tidak selalu berarti buruk, justru bisa jadi tanda perusahaan sedang berinvestasi untuk pertumbuhan jangka panjang. 3. Arus kas pendanaan Mencatat transaksi yang berhubungan dengan modal dan utang jangka panjang, seperti penerbitan saham baru, penarikan pinjaman bank, pembayaran dividen, dan pelunasan utang. Bagian ini menggambarkan bagaimana perusahaan membiayai kegiatannya, apakah lebih mengandalkan modal sendiri atau pinjaman dari pihak ketiga. Ketiga jenis arus kas ini saling melengkapi dalam memberi gambaran menyeluruh tentang kondisi keuangan perusahaan. Kemampuan sebuah PT menghasilkan kas dan pendapatan operasi berkaitan erat dengan nilai perusahaan itu sendiri, sehingga tujuan utama pelaporan keuangan adalah menyediakan data yang membantu pengguna laporan mengukur jumlah dan waktu arus kas di masa depan. Kesehatan arus kas juga jadi faktor penentu kelangsungan bisnis. Studi yang dilakukan Jessie Hargen dari U.S. Bank menemukan bahwa sekitar 82 persen kegagalan bisnis disebabkan oleh manajemen arus kas yang buruk, bukan karena bisnisnya tidak menguntungkan. Temuan ini menegaskan bahwa laba di laporan keuangan saja tidak cukup, kas yang tersedia untuk operasional sehari hari sama pentingnya untuk dijaga. Cara Membuat Laporan Arus Kas Sesuai Standar Akuntansi Cara membuat laporan arus kas yang benar mengikuti dua metode yang diakui dalam standar akuntansi, yaitu metode langsung dan metode tidak langsung. PSAK 207 (sebelumnya PSAK 2) menyebutkan bahwa entitas dapat melaporkan arus kas dari aktivitas operasi dengan metode langsung, yang mengungkapkan kelompok utama penerimaan kas bruto dan pembayaran kas bruto, atau dengan metode tidak langsung, yang menyesuaikan laba atau rugi bersih dengan mengoreksi pengaruh transaksi nonkas, penangguhan, dan akrual dari penerimaan atau pembayaran kas masa lalu maupun masa depan. Berikut langkah umum menyusun laporan arus kas perusahaan agar sesuai standar akuntansi. Sebagai contoh laporan arus kas perusahaan sederhana, sebuah PT dagang bisa