Saham BBCA Naik Sekitar 9% dalam Tiga Bulan Terakhir
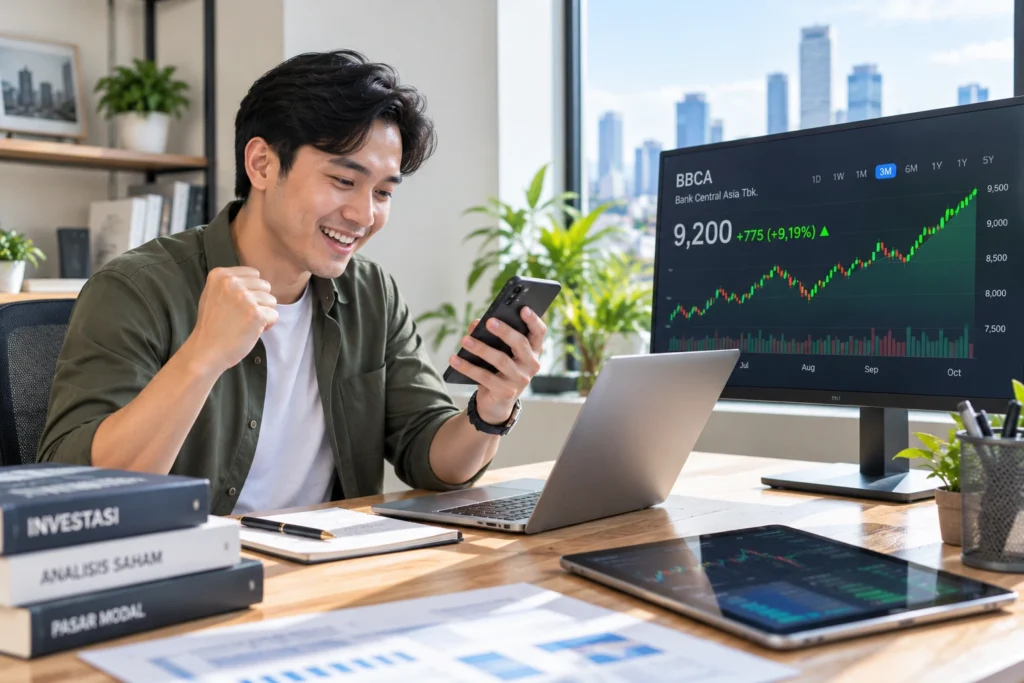
Bagi investor yang memantau sektor perbankan di Bursa Efek Indonesia, saham BBCA memiliki kapitalisasi pasar Rp738,36 triliun per 7 Oktober 2026, yaitu nilai seluruh sahamnya di pasar. BBCA adalah kode saham sebuah bank di sektor keuangan, yang ditutup di Rp6.050 per lembar pada 7 Oktober 2026 setelah naik sekitar 9% dalam tiga bulan terakhir. Per 7 Oktober 2026, P/E BBCA berada di 12,72, ROE di 21,84%, dan dividend yield di 6,30%, yang masing-masing menggambarkan perbandingan harga dengan laba, kemampuan menghasilkan laba, dan keuntungan dari dividen. Pergerakan Harga Saham BBCA dan Kapitalisasi Pasarnya Harga saham BBCA naik dari Rp5.550 pada 30 Juni 2026 menjadi Rp6.075 pada 30 September 2026, atau sekitar 9,46% yang bisa dibulatkan menjadi 9%. Harga pada 7 Oktober 2026 turun sekitar 0,41% dibandingkan penutupan akhir September, sehingga kenaikan tiga bulan tersebut dihitung sampai akhir September. Pada penutupan 7 Oktober 2026, kapitalisasi pasar atau market cap BBCA berada di Rp738,36 triliun.Market cap adalah nilai seluruh saham perusahaan di pasar, yang dihitung dari harga saham dikalikan jumlah saham yang bisa diperdagangkan. Jumlah saham BBCA yang bisa diperdagangkan, atau tradeable shares, mencapai 122,04 miliar lembar.Perkalian jumlah saham tersebut dengan harga Rp6.050 menghasilkan sekitar Rp738 triliun, sesuai dengan kapitalisasi pasarnya. Valuasi Saham BBCA: Arti P/E, P/S, dan P/B Valuasi saham BBCA berada pada rasio price to earnings (P/E) sebesar 12,72, artinya harga satu saham setara dengan sekitar 12,72 kali laba per saham. Rasio price to sales (P/S) sebesar 5,8 membandingkan harga saham dengan pendapatan per saham, sedangkan price to book value (P/B) sebesar 2,73 membandingkan harga saham dengan nilai buku, yaitu modal bersih perusahaan. P/E dihitung dengan membagi harga saham dengan laba per saham, jadi P/E 12,72 dikalikan laba per saham Rp475,70 menghasilkan sekitar Rp6.051, yang mendekati harga penutupan Rp6.050. Rasio yang lebih rendah umumnya berarti harga saham lebih rendah terhadap labanya, sehingga rasio ini praktis dipakai untuk membandingkan satu bank dengan bank lain. Satu rasio saja belum cukup untuk menilai sebuah saham, sehingga data valuasi biasanya dibaca bersama profitabilitas dan dividen. Profitabilitas dan Dividen BBCA Return on assets (ROA) sebesar 3,56% menunjukkan laba yang dihasilkan dari aset perusahaan, sedangkan return on equity (ROE) sebesar 21,84% menunjukkan laba yang dihasilkan dari modal pemegang saham.ROE sebesar 21,84% artinya setiap Rp100 modal pemegang saham menghasilkan laba sekitar Rp21,84. Gross profit margin dan operating profit margin sama-sama 48,06%, yaitu persentase laba kotor dan laba operasional terhadap pendapatan, sedangkan net income margin berada di 38,94%.Net income margin sebesar 38,94% artinya dari setiap Rp100 pendapatan, sekitar Rp38,94 tersisa sebagai laba bersih setelah seluruh biaya dihitung. Dividen adalah bagian laba perusahaan yang dibagikan kepada pemegang saham, dan besarnya biasanya ditetapkan melalui keputusan rapat umum pemegang saham. Laba per saham atau earnings per share (EPS) BBCA sebesar Rp475,70, sedangkan dividen per saham atau dividend per share (DPS) sebesar Rp381,00.Perbandingan keduanya menunjukkan bahwa sekitar 80% laba per saham dibagikan kepada pemegang saham sebagai dividen. Dividend yield sebesar 6,30% diperoleh dari perbandingan DPS Rp381,00 dengan harga Rp6.050.Angka ini menggambarkan keuntungan dari dividen terhadap harga saham, dan nilainya bisa berubah mengikuti pergerakan harga serta keputusan perusahaan di tahun berikutnya. Memantau Data Saham Lewat Platform Berizin Data saham bisa dipantau secara berkala lewat aplikasi saham terpercaya Makmur, layanan milik PT Inovasi Finansial Teknologi yang berizin dan terdaftar di Otoritas Jasa Keuangan sebagai Agen Penjual Efek Reksa Dana. Perusahaan tersebut juga terdaftar sebagai Penyelenggara Sistem Elektronik di Kementerian Komunikasi dan Digital serta tersertifikasi ISO 27001:2022 untuk pengelolaan keamanan informasi. Data tersebut sebaiknya dicocokkan dengan laporan keuangan resmi BBCA dan disesuaikan dengan tujuan serta profil risiko masing-masing investor. Saham mengandung risiko seperti instrumen investasi lainnya, dan kinerja di masa lalu tidak menjamin hasil di masa mendatang. Bagi investor pemula, data seperti ini cukup dipelajari satu per satu, mulai dari harga, valuasi, profitabilitas, hingga dividen. Informasinya tersedia terbuka di halaman saham Makmur, jadi bisa dicek kapan saja.
Escrow Account: Cara Kerja dan Contohnya di Indonesia
Dalam jual beli, dua pihak sering harus saling percaya padahal belum pernah bertemu. Pembeli khawatir uang sudah ditransfer tetapi barang tidak sampai. Penjual khawatir barang sudah dikirim tetapi pembayaran tidak masuk. Escrow account adalah salah satu mekanisme yang dipakai untuk mengurangi kekhawatiran itu, baik dalam transaksi online, jual beli rumah, maupun pendanaan. Artikel ini menjelaskan pengertian rekening escrow, cara kerjanya, kapan escrow dipakai, risiko transaksi tanpa escrow, dan contoh penggunaannya di Indonesia, lengkap dengan aturan pemerintah yang berlaku hingga September 2026. Apa Itu Escrow Account? Escrow account adalah rekening bersama yang disediakan pihak ketiga untuk menampung dan menyalurkan dana kepada pihak-pihak yang terlibat dalam transaksi. Pihak ketiga ini juga memeriksa bahwa setiap pihak menjalankan kewajibannya sebelum menerima haknya. Jadi, rekening escrow adalah tempat dana disimpan sementara sampai syarat yang disepakati terpenuhi. Layanan ini dijalankan dengan melibatkan lembaga keuangan dan bank. Dalam percakapan sehari-hari, escrow sering disingkat “rekber” (rekening bersama), dan istilah rekening bersama bisnis biasanya dipakai ketika pelaku usaha memakainya untuk transaksi dagang. OCBC membagi escrow menjadi tiga jenis. Real estate escrow dipakai pada jual beli rumah. Online escrow dipakai pada transaksi daring, dengan syarat harga, jadwal pengiriman, dan mekanisme pengembalian dana yang disepakati lebih dulu. Stock escrow dipakai pada pembayaran saham berdasarkan dokumen perjanjian. Dari sisi aturan, escrow sudah disebut dalam regulasi perdagangan elektronik. Pasal 71 Peraturan Pemerintah Nomor 80 Tahun 2019 tentang Perdagangan Melalui Sistem Elektronik mewajibkan penyelenggara perdagangan elektronik yang menerima pembayaran untuk memiliki mekanisme yang memastikan dana konsumen kembali jika pembelian dibatalkan. Penjelasan pasal itu memberi contoh mekanisme tersebut, yaitu penyediaan akun rekening jaminan atau escrow. Aturan turunan terbarunya adalah Peraturan Menteri Perdagangan Nomor 19 Tahun 2026. Kementerian Perdagangan menerbitkan dan memberlakukan aturan ini pada 8 Juni 2026. Aturan ini menggantikan Permendag Nomor 31 Tahun 2023. Platform perdagangan elektronik wajib menyediakan layanan pengaduan bagi pedagang dan bagi konsumen. Penyelenggara social commerce juga dilarang memfasilitasi transaksi pembayaran di sistem elektroniknya. Bagi kamu yang berjualan lewat media sosial, pembayaran sebaiknya diarahkan ke marketplace atau kanal pembayaran resmi yang punya mekanisme pengembalian dana. Cara Kerja Escrow dalam Transaksi Bisnis Escrow transaksi bisnis berjalan dalam beberapa tahap. Diantaranya: Jika barang tidak sesuai kesepakatan dan pembeli mengajukan pengembalian dana, agen mengembalikan uang kepada pembeli. Selama proses berjalan, uang tidak berada di tangan penjual maupun pembeli, sehingga kedua pihak punya alasan yang sama untuk memenuhi kesepakatan. Pada escrow properti, alurnya mirip. Kesepakatan ditandatangani lebih dulu, lalu semua klausul kontrak diperiksa dan kondisi rumah diverifikasi. Pembeli kemudian membayar melalui escrow, dan perjanjian selesai ketika uang pembelian dicairkan kepada penjual. Pihak yang ingin menjadi agen escrow juga punya syarat. Ada empat langkah. Pertama, datang ke bank dan membayar biaya pembukaan akun. Kedua, mengirim surat penunjukan. Ketiga, menandatangani perjanjian sebagai agen escrow. Keempat, membuka rekening giro khusus untuk escrow. Salah satu alasan escrow dipercaya adalah dananya bisa dilacak. Hendrikus Passagi, Peneliti Eksekutif Senior di Departemen Pengembangan Kebijakan Strategis OJK, menyampaikan pandangan ini dalam konteks platform pinjam meminjam. Menurut Finansialku yang merangkum pernyataannya dari Warta Ekonomi tahun 2016, platform sebaiknya memakai escrow account di bank supaya pemberi pinjaman yakin bahwa status dananya dapat dilacak dan dipantau. Ia juga menyebut pihak berwenang perlu bisa memeriksa rekening escrow kapan saja untuk memastikan tidak terjadi penipuan yang merugikan pemberi pinjaman. Pendapat ini menunjukkan bahwa escrow melindungi para pihak sekaligus memudahkan pengawasan. Ada satu hal yang perlu kamu perhitungkan. Karena agen menunggu transaksi selesai dengan aman sebelum meneruskan dana, penjual menerima uang lebih lama dibandingkan transaksi lewat rekening biasa. Atur jadwal arus kas usaha kamu dengan memperhitungkan jeda ini. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Kapan Escrow Digunakan? Escrow biasanya dipakai ketika nilai transaksi besar, para pihak baru saling mengenal, atau ada tahapan yang harus selesai sebelum uang berpindah. Beberapa situasinya adalah sebagai berikut. a. Jual beli online. Escrow dipakai supaya penjual baru menerima uang setelah pembeli menerima barang. Ini sejalan dengan kewajiban mekanisme pengembalian dana dalam PP 80/2019 yang dibahas di atas. b. Jual beli rumah dan apartemen. Untuk escrow properti, kamu perlu memahami aturan pemasaran dan perjanjian pengikatan jual beli (PPJB) di Peraturan Pemerintah Nomor 12 Tahun 2021, yang mengubah PP Nomor 14 Tahun 2016. Aturan ini menetapkan bahwa pengembang yang memasarkan hunian harus memiliki kepastian peruntukan ruang, kepastian hak atas tanah, kepastian status penguasaan rumah, perizinan pembangunan, dan jaminan pembangunan dari lembaga penjamin. PPJB rumah baru hanya boleh dibuat setelah ada kepastian status tanah, hal yang diperjanjikan, persetujuan bangunan gedung, ketersediaan prasarana, sarana, dan utilitas umum, serta keterbangunan paling sedikit 20 persen. PPJB juga wajib memuat harga rumah, tata cara pembayaran, dan jaminan dari pelaku pembangunan. Aturan tersebut belum menyebut escrow sebagai kewajiban. Hal ini diteliti oleh Mairiska Alya Saraswati dan Anang Shophan Tornado dari Universitas Lambung Mangkurat dalam artikel jurnal Al-Zayn: Jurnal Ilmu Sosial & Hukum, Vol. 3 No. 3 (2025). Hasil penelitian mereka menunjukkan bahwa sampai saat ini belum ada ketentuan hukum positif yang secara tegas mewajibkan escrow account pada transaksi pra-pembangunan, sehingga dana konsumen tidak terlindungi maksimal jika pengembang wanprestasi. Dalam pembahasannya, penulis menyebut bahwa escrow dapat dimasukkan sebagai klausul tambahan dalam PPJB yang dibuat di hadapan notaris. Penulis juga menilai mekanisme escrow sah karena tidak bertentangan dengan hukum dan kepatutan. Bagi kamu sebagai pembeli, artinya escrow perlu diminta dan dituangkan dalam perjanjian, karena penggunaannya bergantung pada kesepakatan. c. Transaksi saham. Nurhaida, yang saat itu menjabat Kepala Eksekutif Pengawas Pasar Modal OJK, menjelaskan kegunaan escrow pada penerbitan saham baru (right issue). Menurut Hukumonline (26 September 2013), escrow account baru dibutuhkan apabila pembeli siaga (standby buyer) tidak menjalankan kewajibannya. Ia juga menyampaikan bahwa bukti ketersediaan dana dapat berbentuk lain, misalnya bank garansi, sehingga OJK saat itu tidak berencana membuat aturan umum yang mewajibkan escrow. Pandangan ini memberi gambaran bahwa escrow dipilih menurut kebutuhan transaksi dan bukan dipakai di semua situasi. d. Pendanaan bersama berbasis teknologi. Pada layanan ini, escrow sudah menjadi kewajiban. Contohnya dibahas pada bagian contoh penggunaan di bawah. Risiko Transaksi Tanpa Escrow Tanpa escrow, uang berpindah lebih dulu dan pihak yang menyerahkannya harus menunggu pihak lain memenuhi janji. OCBC menjelaskan
Jaminan Fidusia Adalah: Perbedaan dengan Gadai dan Pendaftarannya
Jaminan fidusia adalah salah satu bentuk agunan yang paling sering Anda temui dalam transaksi pembiayaan di Indonesia, mulai dari kredit motor, kredit mobil, hingga pembiayaan alat usaha untuk UMKM. Skema ini menjadi pilihan banyak lembaga pembiayaan karena barang yang dijaminkan tetap bisa Anda pakai sehari-hari, sementara kreditur tetap mendapat kepastian hukum atas pelunasan utang. Memahami cara kerja jaminan fidusia, perbedaannya dengan gadai, serta aturan main terbarunya akan membantu Anda mengambil keputusan yang lebih tepat, baik sebagai debitur maupun sebagai pelaku usaha pembiayaan. Apa Itu Jaminan Fidusia? Kata fidusia berasal dari bahasa Latin fides, yang berarti kepercayaan. Prinsip inilah yang menjadi dasar seluruh mekanisme jaminan fidusia: barang dialihkan haknya sebagai jaminan, tetapi penguasaannya tetap berada di tangan pemiliknya. Secara resmi, jaminan fidusia adalah pengalihan hak kepemilikan suatu benda atas dasar kepercayaan, dengan ketentuan bahwa benda yang hak kepemilikannya dialihkan tersebut tetap berada dalam penguasaan pemilik benda. Definisi ini tercantum dalam Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia. Objek yang bisa dijadikan jaminan fidusia mencakup benda bergerak, baik yang berwujud maupun tidak berwujud, serta benda tidak bergerak khususnya bangunan yang tidak dapat dibebani hak tanggungan sesuai Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan. Ketentuan ini memberikan kedudukan yang diutamakan, atau dikenal sebagai hak preferen, kepada penerima fidusia dibandingkan kreditur lain saat terjadi pelunasan utang. Contoh jaminan fidusia yang paling umum Anda temui adalah kredit kendaraan bermotor. Saat Anda mengajukan kredit motor atau mobil, BPKB diserahkan sebagai jaminan kepada perusahaan pembiayaan, tetapi kendaraan tetap ada di tangan Anda dan bisa dipakai untuk aktivitas sehari-hari sampai cicilan lunas. Contoh lain adalah mesin produksi, alat berat, stok barang dagangan, atau piutang usaha yang dijaminkan oleh pelaku UMKM saat mengajukan pembiayaan modal kerja. Pakar hukum jaminan, Mariam Darus Badrulzaman, menjelaskan bahwa hukum jaminan tidak dapat dipisahkan dari hukum perutangan. Munculnya lembaga jaminan selalu berkaitan dengan adanya hubungan utang piutang, sehingga benda jaminan pada dasarnya berfungsi sebagai bentuk pembayaran paksa dari debitur kepada kreditur ketika kewajiban tidak dipenuhi secara sukarela. Pandangan ini menegaskan bahwa aturan pendaftaran dan eksekusi jaminan fidusia memang dirancang agar erat kaitannya dengan perlindungan hak kreditur atas piutangnya. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Perbedaan Fidusia dan Gadai Meski sama-sama berfungsi sebagai agunan, fidusia dan gadai memiliki mekanisme yang cukup berbeda. Gadai diatur dalam Kitab Undang-Undang Hukum Perdata, sementara fidusia diatur khusus dalam UU Nomor 42 Tahun 1999. Perbedaan paling mendasar terletak pada penguasaan barang. Pada gadai, barang jaminan harus diserahkan secara fisik kepada penerima gadai, misalnya perhiasan yang dititipkan di Pegadaian. Pada fidusia, barang tetap dikuasai oleh pemberi fidusia atau debitur, sementara yang berpindah hanyalah hak jaminannya. Perbedaan berikutnya ada pada kewajiban pendaftaran. Fidusia wajib dibuat dengan akta notaris dan didaftarkan secara resmi ke Kementerian Hukum agar memiliki sertifikat dan kekuatan hukum yang mengikat. Gadai pada praktiknya tidak memerlukan proses pendaftaran serupa, karena penguasaan fisik barang sudah menjadi bentuk jaminan itu sendiri. Perbedaan lain terlihat pada proses saat debitur gagal membayar. Objek jaminan fidusia yang wanprestasi diselesaikan melalui mekanisme lelang atau penjualan sesuai prosedur hukum yang berlaku, sedangkan pada gadai, penerima gadai dapat menjual barang jaminan sesuai ketentuan yang mengatur pegadaian. Pakar hukum jaminan fidusia, Tan Kamello, dalam karyanya berjudul Hukum Jaminan Fidusia Suatu Kebutuhan yang Didambakan menjelaskan bahwa skema fidusia lahir dari kebutuhan dunia usaha akan bentuk jaminan yang memungkinkan debitur tetap memanfaatkan dan mengoperasikan barang produktif, seperti kendaraan atau mesin usaha, sambil tetap menjadikannya jaminan utang. Pandangan ini menjelaskan mengapa fidusia menjadi pilihan utama untuk pembiayaan kendaraan bermotor dan alat produksi, dibandingkan gadai yang mengharuskan barang berpindah tangan. Cara Pendaftaran Fidusia Cara daftar fidusia saat ini sudah dilakukan sepenuhnya secara elektronik, mengacu pada Peraturan Pemerintah Nomor 21 Tahun 2015 tentang Tata Cara Pendaftaran Jaminan Fidusia dan Biaya Pembuatan Akta Jaminan Fidusia. Berikut tahapan yang perlu Anda ketahui. Pertama, kreditur dan debitur membuat akta jaminan fidusia di hadapan notaris. Akta ini wajib memuat identitas lengkap pemberi dan penerima fidusia, data perjanjian pokok yang dijamin, uraian mengenai benda objek jaminan, nilai penjaminan, serta nilai benda yang dijaminkan, sebagaimana diatur dalam Pasal 6 UU Nomor 42 Tahun 1999. Kedua, penerima fidusia atau kuasanya mengajukan permohonan pendaftaran secara elektronik melalui sistem AHU Online yang dikelola Direktorat Jenderal Administrasi Hukum Umum Kementerian Hukum, dengan mengisi data sesuai akta yang telah dibuat notaris. Ketiga, pemohon melakukan pembayaran biaya penerimaan negara bukan pajak sesuai tarif yang berlaku pada saat pendaftaran diajukan. Keempat, setelah pembayaran terverifikasi, sertifikat jaminan fidusia elektronik diterbitkan dan dapat dicetak sendiri oleh pemohon sebagai bukti sah pendaftaran. Batas waktu pengajuan permohonan pendaftaran adalah paling lama 30 hari terhitung sejak tanggal pembuatan akta jaminan fidusia, sesuai Pasal 4 PP Nomor 21 Tahun 2015. Untuk perusahaan pembiayaan kendaraan bermotor, berlaku pula ketentuan khusus dalam Peraturan Menteri Keuangan Nomor 130/PMK.010/2012 dan Peraturan Otoritas Jasa Keuangan Nomor 35/POJK.05/2018, yang mewajibkan pendaftaran fidusia paling lama 30 hari kalender sejak tanggal perjanjian pembiayaan konsumen ditandatangani. Ketentuan yang sama juga melarang perusahaan pembiayaan menarik kendaraan dari konsumen sebelum sertifikat jaminan fidusia diterbitkan dan diserahkan kepada mereka. Selain pendaftaran awal, sistem yang sama juga melayani permohonan perbaikan sertifikat, perubahan data, dan pemberitahuan penghapusan fidusia yang seluruhnya dilakukan secara elektronik. Biaya Pendaftaran Fidusia Biaya fidusia terdiri dari dua komponen utama, yaitu biaya pembuatan akta notaris dan biaya penerimaan negara bukan pajak untuk pendaftaran. Untuk biaya akta notaris, PP Nomor 21 Tahun 2015 menetapkan batas maksimal berdasarkan nilai penjaminan. Jika nilai penjaminan sampai dengan Rp100 juta, biaya akta paling banyak 2,5 persen dari nilai penjaminan. Jika nilai penjaminan di atas Rp100 juta sampai Rp1 miliar, biayanya paling banyak 1,5 persen. Sementara untuk nilai penjaminan di atas Rp1 miliar, besaran biaya ditentukan berdasarkan kesepakatan antara notaris dan para pihak, namun tidak boleh melebihi 1 persen dari nilai penjaminan. Untuk PNBP pendaftaran, tarif sebelumnya diatur secara berjenjang dalam PP Nomor 28 Tahun 2019, misalnya nilai penjaminan sampai Rp50 juta dikenakan Rp50.000, nilai penjaminan di atas Rp50 juta hingga Rp100 juta dikenakan Rp100.000, dan seterusnya meningkat hingga Rp13.300.000 untuk nilai penjaminan di atas Rp1 triliun, sebagaimana tercantum dalam laman resmi Sistem Informasi Pelayanan
PKPU: Pengertian, Perbedaan dengan Pailit, dan Tahapan Prosesnya

Krisis keuangan dalam bisnis itu hal yang wajar. Kadang arus kas (cash flow) macet gara-gara klien telat bayar, atau ada jeratan utang vendor dan bank yang menumpuk saat kondisi pasar lagi lesu. Nah, kalau bisnis mulai seret bayar utang, banyak orang langsung mikir perusahaan itu pasti bakal gulung tikar alias bangkrut. Padahal, dunia hukum bisnis punya tombol darurat yang namanya PKPU. PKPU ini ibarat tombol pause legal bagi perusahaan yang lagi seret bayar utang—memberikan waktu bernapas untuk negosiasi ulang ketimbang langsung disuntik mati lewat kepailitan. Langkah ini semakin populer dipakai pelaku usaha di Indonesia. Berdasarkan data Laporan Tahunan Mahkamah Agung RI, permohonan PKPU di Pengadilan Niaga pernah melonjak hingga lebih dari 630 perkara dalam setahun. Ini membuktikan bahwa semakin banyak pebisnis yang memilih jalur restrukturisasi ketimbang menyerah begitu saja. Apa Itu PKPU? Singkatnya, PKPU adalah kepanjangan dari Penundaan Kewajiban Pembayaran Utang. Ini adalah jalur hukum resmi yang disediakan negara buat debitur (pihak yang berutang) yang kesulitan keuangan, supaya bisa minta tambahan waktu buat melunasi utangnya lewat skema perdamaian baru. Aturan mainnya tercantum jelas dalam Pasal 222 ayat (2) UU No. 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang. Dijelaskan bahwa debitur yang tidak mampu atau memperkirakan tidak akan sanggup melanjutkan pembayaran utang yang sudah jatuh tempo, dapat mengajukan permohonan PKPU ke Pengadilan Niaga. Gampangnya, PKPU itu bukan cara buat kabur dari utang, tapi cara minta diskon waktu dan negosiasi cicilan secara sah. Pakar Hukum Kepailitan Universitas Airlangga, Prof. M. Hadi Subhan, menegaskan bahwa PKPU pada hakikatnya adalah bentuk moratorium hukum. Penundaan ini memberi kesempatan emas buat debitur menyusun rencana perdamaian (restructuring plan) demi menyelamatkan bisnis dari kehancuran. Perbedaan PKPU dan Pailit Banyak orang awam sering ketuker antara PKPU dan Pailit. Padahal, dua hal ini ibarat ruang rawat inap dan ruang eksekusi. Biar makin jelas, yuk cek bedanya: Poin Pembeda PKPU (Penundaan Utang) Pailit (Kepailitan) Tujuan Utama Menyelamatkan & menata ulang utang agar bisnis tetap jalan. Pembubaran aset perusahaan buat dibagikan ke kreditur. Status Bisnis Bisnis tetap beroperasi di bawah pengawasan pengurus. Bisnis berhenti total, aset (boedel pailit) disita kurator. Batas Waktu Ada batas waktu tegas (maksimal 270 hari). Berujung pada likuidasi atau obral aset sampai habis. Hal senada juga diungkap dalam penelitian ilmiah karya Dewi Iryani (2018) dari Universitas Brawijaya. Risetnya menunjukkan bahwa proses PKPU terbukti efektif mencegah terjadinya Pemutusan Hubungan Kerja (PHK) massal dan menjaga nilai ekonomi perusahaan (going concern). Sebaliknya, status pailit otomatis langsung menghentikan seluruh operasional usaha dan mematikan mata pencaharian karyawan. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Tahapan dan Proses PKPU Proses PKPU nggak bisa dilakukan sewenang-wenang karena ada prosedur hukum ketat yang harus dilewati di Pengadilan Niaga: Kunci sukses melewati tahapan ini dibahas dalam riset Utami et al. (2024) pada Doktrina: Journal of Law. Keberhasilan PKPU sangat bergantung pada transparansi proposal restrukturisasi utang. Proposal harus masuk akal, rasional, dan punya hitungan yang jelas agar disetujui oleh mayoritas kreditur saat voting. Jenis-Jenis Kreditur dalam Proses PKPU Dalam proses PKPU, tidak semua pihak yang memberi utang (kreditur) memiliki kedudukan yang sama. Pemahaman mengenai tingkatan kreditur sangat krusial karena menentukan kekuatan suara saat voting proposal perdamaian. Dampak PKPU Terhadap Operasional Perusahaan Banyak pengusaha khawatir bahwa masuk ke jalur PKPU akan langsung menghentikan bisnis. Nyatanya, status PKPU memberikan perlindungan hukum (legal shield) dengan beberapa konsekuensi operasional: Banyak pengusaha yang salah kaprah terhadap PKPU. Faktanya bisnis tidak akan langsung berhenti, dan sebaliknya status PKPU memberikan jaminan perlindungan hukum. Apa yang Terjadi Jika Proposal PKPU Ditolak? Proses PKPU tidak selalu berujung manis. Jika proposal perdamaian yang diajukan debitur ditolak oleh mayoritas kreditur dalam forum voting, atau jika jangka waktu maksimal 270 hari habis tanpa kesepakatan, maka hukum memiliki konsekuensi tegas: Kapan Perusahaan Perlu Mengajukan PKPU? Nggak semua masalah keuangan harus langsung dibawa ke Pengadilan Niaga. Tapi, perusahaanmu sangat disarankan mengambil jalur PKPU kalau mengalami tanda-tanda berikut: Pakar hukum bisnis Dr. Rio Christiawan menyarankan agar permohonan PKPU diajukan secara proaktif oleh debitur begitu mendeteksi gejala kelangkaan likuiditas. Jangan tunggu sampai didahului oleh gugatan pailit dari kreditur yang beritikad agresif, karena posisi tawar debitur bakal jauh lebih lemah. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Kesimpulan PKPU adalah solusi legal yang disiapkan hukum Indonesia untuk menyelamatkan bisnis dari ancaman bangkrut. Lewat proses restrukturisasi ini, perusahaan dapat nafas tambahan untuk menata ulang utang tanpa perlu kehilangan aset maupun menghentikan operasional. Mengajukan PKPU bukan penanda kegagalan total sebuah bisnis, melainkan langkah strategis yang bijak untuk menyelamatkan investasi, tenaga kerja, serta kelangsungan usaha di masa depan. Referensi:
Somasi Wanprestasi: Pengertian, Bentuk, Isi, dan Langkah Hukum Sebelum Gugatan
Dalam dunia bisnis maupun kehidupan sehari-hari, kita sering menjumpai situasi di mana rekan bisnis tiba-tiba “menghilang” saat jatuh tempo pembayaran, atau vendor yang tak kunjung menyelesaikan pekerjaan sesuai kesepakatan. Melihat kondisi seperti ini, banyak pelaku usaha yang panik dan terburu-buru berpikir untuk langsung membawa masalahnya ke meja hijau. Tindakan serba instan ini sering kali menjadi langkah yang kurang efisien, baik dari segi waktu, tenaga, maupun biaya. Sebelum melangkah ke proses hukum yang rumit, ada satu instrumen hukum yang sangat efektif dan terjangkau untuk menyelesaikan sengketa secara damai: somasi wanprestasi. Apa Itu Somasi Wanprestasi? Secara sederhana, somasi adalah surat teguran atau peringatan resmi tertulis yang dikirimkan oleh pihak yang dirugikan (kreditur) kepada pihak yang melanggar janji (debitur). Tujuan utamanya adalah mengingatkan pihak yang merugikan agar segera memenuhi kewajibannya sesuai kesepakatan yang telah dibuat. Sedangkan arti wanprestasi adalah kondisi di mana salah satu pihak dalam perjanjian tidak menjalankan kewajiban hukumnya atau melanggar klausul yang telah disepakati bersama. Jadi, somasi wanprestasi dapat diartikan sebagai teguran hukum resmi atas pelanggaran atau kelalaian pelaksanaan isi perjanjian. Landasan hukum mengenai somasi diatur secara tegas dalam Pasal 1238 Kitab Undang-Undang Hukum Perdata (KUHPerdata), yang menyatakan bahwa: “Si berutang adalah lalai, apabila ia dengan surat perintah atau dengan sebuah akta sejenis itu telah dinyatakan lalai, atau demi perikatannya sendiri, ialah jika ini menetapkan, bahwa si berutang harus dianggap lalai dengan lewatnya waktu yang ditentukan.” Pakar hukum perdata ternama Indonesia, Prof. Subekti, S.H., dalam bukunya Hukum Perjanjian, mendefinisikan wanprestasi sebagai kelalaian atau kealpaan seorang debitur yang tidak melakukan apa yang diperjanjikan, melakukan hal yang diperjanjikan tetapi tidak sebagaimana mestinya, atau melakukan sesuatu yang dilarang dalam perjanjian. Apa Saja Bentuk Wanprestasi? Dalam praktik hukum dan aktivitas bisnis sehari-hari, kelalaian tidak hanya terjadi saat seseorang sama sekali tidak membayar hutang. Wanprestasi dikelompokkan ke dalam 4 bentuk utama: Data Mahkamah Agung RI mencatat bahwa perbuatan melawan hukum dan wanprestasi mendominasi lebih dari 60% sengketa bisnis perdata di Pengadilan Negeri setiap tahunnya. Hal ini sejalan dengan penelitian ilmiah yang dipublikasikan dalam Jurnal Dinamika Hukum (Vol. 18, No. 2), yang menjelaskan bahwa ketidakjelasan aturan serta kelalaian batas waktu pelaksanaan perjanjian merupakan pemicu utama munculnya perbuatan wanprestasi. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Kapan Somasi Diperlukan? Somasi wanprestasi diperlukan saat mulai terlihat indikasi awal kelalaian dan batas waktu yang disepakati dalam ikatan perjanjian telah terlampaui. Langkah ini menjadi syarat mutlak untuk mengubah status kelalaian biasa menjadi kelalaian hukum resmi. Secara hukum, hak untuk menuntut ganti rugi baru timbul setelah proses peringatan ini dilakukan. Landasan ini diatur dalam Pasal 1243 KUHPerdata, yang menegaskan bahwa penggantian biaya, kerugian, dan bunga karena tidak dipenuhinya suatu perikatan barulah mulai diwajibkan jika debitur tetap lalai memenuhi perjanjian setelah dinyatakan lalai melalui teguran resmi. Isi Somasi untuk Kasus Wanprestasi Agar surat teguran memiliki kekuatan hukum yang sah dan tidak dianggap sekadar gertakan belaka, penyusunannya harus dibuat secara sistematis. Unsur-unsur penting yang wajib ada meliputi: Pakar hukum acara perdata, M. Yahya Harahap, S.H., dalam bukunya Hukum Acara Perdata, menekankan bahwa penyusunan surat teguran harus jelas, tegas, rasional, serta memberikan tenggat waktu yang patut. Teguran yang tidak memberikan batas waktu yang masuk akal dapat dianggap cacat secara substansi. Apa yang Terjadi Jika Somasi Diabaikan? Mengabaikan surat somasi bukan berarti masalah hukum otomatis selesai. Justru sebaliknya, pengabaian somasi akan memperkuat posisi hukum pihak kreditur di mata pengadilan. Dampak hukum jika somasi diabaikan meliputi: Sebagaimana diulas dalam studi ilmiah pada Jurnal Mimbar Hukum UGM (Vol. 30, No. 1), pengabaian teguran somasi yang terbukti telah diterima oleh debitur menjadi alat bukti otentik yang sangat kuat di persidangan untuk membuktikan adanya bad faith (itikad buruk) dari pihak yang berutang. Somasi sebagai Langkah Sebelum Gugatan Wanprestasi Dalam iklim hukum perdata di Indonesia, somasi berfungsi sebagai pintu gerbang transisi dari jalur penyelesaian musyawarah menuju jalur gugatan di pengadilan. Dengan mengirimkan somasi yang sah, pihak kreditur telah menunjukkan itikad baik untuk menyelesaikan sengketa secara kekeluargaan terlebih dahulu. Hal ini sejalan dengan semangat Peraturan Mahkamah Agung (PERMA) No. 1 Tahun 2016 tentang Prosedur Mediasi di Pengadilan, di mana dokumen somasi menjadi bukti pendukung bahwa upaya damai telah diusahakan sebelum perkara resmi disidangkan. Jika pihak tertegur tetap tidak mengindahkan teguran tersebut hingga batas waktu berakhir, berkas somasi tersebut akan menjadi dokumen pendukung utama saat pendaftaran gugatan wanprestasi di Pengadilan Negeri. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Kesimpulan Somasi wanprestasi merupakan langkah hukum awal yang sangat krusial dalam melindungi hak-hak keperdataan kamu saat menghadapi pihak yang melanggar janji. Selain menghemat waktu dan biaya, somasi memberikan kepastian hukum dan itikad baik sebelum melangkah ke proses persidangan. Menyusun somasi dengan dukungan dasar hukum yang tepat, fakta kelalaian yang valid, serta penyampaian yang tegas adalah kunci utama agar sengketa dapat diselesaikan secara damai. Jika kamu mengalami kerugian akibat ikatan perjanjian yang dilanggar, jangan ragu untuk memanfaatkan instrumen somasi ini sebagai langkah perlindungan hukum pertama kamu. Referensi:
Ditipu Orang? Contoh Surat Somasi Penipuan Tanpa Pengacara
Mengalami kerugian akibat janji palsu belanja online, uang DP pengadaan barang yang dibawa lari, hingga rekan bisnis yang tiba-tiba memutus kontak saat ditagih kewajibannya tentu sangat menyita waktu dan emosi. Ketika menjadi korban tindak penipuan atau penggelapan dana perorangan, reaksi pertama kebanyakan orang adalah langsung membagikan identitas pelaku ke media sosial atau mendatangi kantor polisi. Padahal, secara prosedur hukum di Indonesia, langkah awal yang paling cepat, efektif, dan dianjurkan adalah melayangkan surat somasi perorangan. Berdasarkan Data Laporan Patroli Siber Kepolisian Negara Republik Indonesia (Polri), aduan penipuan perorangan dan transaksi elektronik mencatatkan lebih dari 25.000 laporan setiap tahunnya. Tingginya angka penipuan ini membuat aparat penegak hukum menyarankan para pihak untuk menempuh upaya penyelesaian kekeluargaan terlebih dahulu melalui teguran tertulis atau somasi sebelum memprosesnya ke ranah pidana. Menariknya, kamu tidak wajib menyewa jasa advokat atau kuasa hukum berbiaya mahal hanya untuk melayangkan peringatan hukum ini. Setiap warga negara berhak menyusun dan mengirimkan surat somasi penipuan perorangan secara mandiri (tanpa pengacara) selama dokumen tersebut memenuhi kaidah dasar hukum dan memuat syarat materiil yang sah. Lantas, bagaimana aturan hukumnya, apa saja komponen wajibnya, serta bagaimana contoh template drafnya? Simak panduan lengkapnya di bawah ini! Dasar Hukum dan Fungsi Utama Surat Somasi Perorangan Secara sederhana, somasi (ingebrekke stelling) adalah teguran atau peringatan tertulis dari pihak yang dirugikan (kreditur) kepada pihak yang diduga melakukan kelalaian atau iktikad buruk (debitur/tertagih). Tujuan utamanya adalah memberikan kesempatan terakhir bagi pelaku untuk menyelesaikan kewajibannya sebelum persoalan dibawa ke jalur hukum civil maupun pidana. Dasar hukum penggunaan somasi di Indonesia diatur secara tegas dalam Pasal 1238 Kitab Undang-Undang Hukum Perdata (KUHPerdata), yang menyatakan bahwa “Debitur dinyatakan lalai dengan surat perintah, atau dengan akta sejenis itu, atau berdasarkan kekuatan dari perikatan itu sendiri.” Selain sebagai iktikad baik untuk menyelesaikan sengketa secara damai, somasi memiliki fungsi hukum yang sangat vital: Penting untuk dipahami bahwa meskipun dibuat tanpa menggunakan kop surat kantor pengacara, kekuatan hukum surat somasi mandiri tetap sama sahnya di mata hukum. Kunci kekuatan somasi terletak pada ketegasan substansi fakta, rincian kerugian, serta batasan waktu yang rasional bagi pihak terlapor untuk merespons. 5 Komponen Wajib dalam Surat Somasi Penipuan Perorangan Agar surat somasi mandirimu tidak dianggap gertakan belaka dan memiliki bobot hukum yang kuat, ada lima unsur utama yang wajib tercantum secara sistematis di dalam draf surat: Setiap komponen di atas saling melengkapi untuk membentuk konstruksi teguran yang utuh. Tanpa adanya tenggat waktu yang jelas atau tanpa menyebutkan nominal kerugian yang pasti, pihak terlapor dapat dengan mudah berdalih bahwa mereka tidak memahami dengan jelas apa yang dituntut dari mereka. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Tabel Komparasi Somasi Mandiri vs Somasi via Pengacara Gunakan tabel pembanding berikut untuk mempertimbangkan pilihan metode penyampaian somasi yang paling sesuai dengan situasi dan anggaran kamu: Parameter Evaluasi Somasi Mandiri (Tanpa Pengacara) Somasi via Jasa Advokat / Pengacara Biaya Pembuatan Gratis (Hanya Biaya Cetak & Kirim) Dikenakan Fee Jasa Advokat Penggunaan Kop Surat Atas Nama Pribadi / Perorangan Menggunakan Kop Resmi Kantor Hukum (Law Firm) Dampak Psikologis Terlapor Sedang (Tergantung Ketegasan Bahasa Surat) Sangat Tinggi (Terlapor Tertekan oleh Institusi Hukum) Keabsahan di Mata Hukum Sama-Sama Sah Sesuai Pasal 1238 KUHP Sama-Sama Sah Sesuai Pasal 1238 KUHP Tindak Lanjut Laporan Dilanjutkan Mandiri oleh Korban ke Polisi Didampingi Langsung oleh Pengacara saat BAP Meskipun somasi lewat kantor hukum memiliki tekanan psikologis yang lebih tinggi bagi pelaku, somasi mandiri tetap menjadi opsi awal yang paling efektif dan hemat biaya bagi transaksi perorangan dengan skala kerugian kecil hingga menengah. Jika pelaku beriktikad baik, sengketa dapat selesai dengan cepat tanpa perlu memotong dana ganti rugi untuk biaya pendampingan hukum. Contoh Template Draf Surat Somasi Penipuan Perorangan Berikut adalah draf contoh surat somasi penipuan perorangan tanpa pengacara yang siap disesuaikan (edit) dengan kronologi kasusmu: Setelah menyalin dan mengisi draf surat somasi di atas, pastikan kemu mencetaknya (print) sebanyak 2 (dua) rangkap. Rekatkan meterai tempel Rp10.000 pada lembar utama tepat di atas tempat tanda tanganmu, lalu bubuhkan tanda tangan yang mengenai sebagian area kertas dan meterai agar sah secara legalitas pembuktian. Tata Cara Pengiriman Surat Somasi yang Terbukti Valid di Mata Hukum Menyusun surat somasi dengan bahasa hukum yang tegas baru menyelesaikan setengah langkah. Caramu mengirimkan surat tersebut kepada terlapor sama pentingnya dengan isi surat itu sendiri, karena kamu membutuhkan bukti penerimaan yang sah untuk dibawa ke kepolisian kelak. Prosedur pengiriman somasi yang disarankan meliputi: Setelah seluruh proses pengiriman dilakukan, berikan tenggat waktu sesuai hari kerja yang kamu cantumkan dalam surat. Hindari melakukan teror berlebihan selama masa tenggat tersebut. Biarkan proses hukum berjalan secara sistematis sesuai dengan kerangka waktu yang telah kamu tetapkan secara tertulis. Pandangan Ahli: Pentingnya Somasi Sebelum Mengambil Langkah Pidana Banyak korban penipuan yang enggan membuat somasi mandiri karena menganggap langkah ini memperlambat proses penangkapan pelaku. Pakar Hukum Pidana dan Praktisi Hukum, Dr. Heru Prasetyo, S.H., M.H., memberikan perspektif teknis mengenai keunggulan somasi: “Dalam penanganan kasus dugaan penipuan perorangan, penyidik kepolisian sering kali mengarahkan para pihak untuk Restorative Justice (RJ). Keberadaan surat somasi yang pernah dikirimkan korban menjadi bukti krusial bagi penyidik bahwa pelaku memang beriktikad buruk (mens rea) karena telah diberi peringatan resmi tetapi tetap menolak mengembalikan kerugian korban.” Praktisi Hukum dan Konsultan Perizinan Bisnis, Rina Kartika, S.H., juga menambahkan aspek keamanan posisi hukum Korban: “Melayangkan somasi tertulis secara mandiri adalah langkah paling aman dan elegan. Banyak orang emosi lalu memposting foto KTP penipu di media sosial dengan narasi kasar. Dampaknya, penipu justru melaporkan balik korban dengan pasal pencemaran nama baik UU ITE. Dengan somasi tertulis yang tenang dan terukur, posisi hukum Anda tetap kuat dan berada di jalur yang benar.” Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Kesimpulan Pembuatan surat somasi penipuan perorangan tanpa pengacara merupakan hak legal setiap warga negara yang dilindungi oleh Pasal 1238 KUHPerdata. Dengan menyusun kronologi secara faktual, mencantumkan tuntutan kerugian secara rinci, memberikan tenggat waktu yang wajar, serta memilih metode pengiriman tercatat, somasi mandiri ini menjadi alat penekan yang sangat ampuh agar pelaku segera mengembalikan hakmu tanpa harus menguras biaya hukum
Cara Bikin Surat Somasi Hutang Piutang Bisnis dan Contoh Lengkapnya
Punya usaha sendiri memang seru, tapi tau nggak apa yang kadang bikin pengusaha pusing? Salah satunya adalah hutang. Hutang piutang dalam lini bisnis memang hal yang biasa. Tapi kadang terasa menjengkelkan kalau mitra bisnis atau pembeli yang ngutang mulai susah dihubungi pas ditagih. Masalah kredit macet ini ternyata nggak main-main. Menurut data Otoritas Jasa Keuangan (OJK), angka kredit bermasalah atau Non-Performing Loan (NPL) di sektor UMKM sempat menyentuh angka 4,54%. Ini bisa jadi bukti bahwa permasalahan hutang yang macet masih menjadi ancaman nyata buat para pelaku usaha. Sebenarnya bisa nggak sih masalah hutang ini dibawa ke jalur hukum? Jawabannya bisa, tapi ribet. Prosedurnya panjang, makan waktu, belum lagi butuh biaya operasional yang nggak sedikit. Ada solusi lain yang bisa memangkas kerugian itu, yaitu dengan cara mengirim surat somasi hutang. Surat teguran resmi ini jadi cara yang lebih cerdas untuk mengingatkan penghutang biar segera bayar, dengan cara damai tapi tegas, sebelum terpaksa ambil jalur hukum yang lebih rumit. Apa Itu Somasi Hutang? Secara sederhana, somasi hutang adalah surat teguran atau peringatan resmi tertulis dari pemberi pinjaman kepada pihak yang berhutang karena mereka lalai dengan janjinya buat bayar tepat waktu. Landasan hukumnya jelas diatur dalam Pasal 1238 Kitab Undang-Undang Hukum Perdata (KUHPerdata). Aturan ini menegaskan bahwa seorang penghutang baru secara sah dianggap lalai setelah ada surat perintah atau peringatan sejenis. Jadi, tanpa adanya teguran resmi, posisi kamu sebagai pemberi hutang bakal lemah di mata hukum karena si pengutang bisa saja ngeles dan beralasan belum pernah ditagih secara resmi. Pakar hukum Dr. Yahya Harahap,S.H. dalam bukunya Hukum Acara Perdata pernah menjelaskan kalau somasi adalah teguran resmi yang gunanya mengunci status si penghutang agar sah dinyatakan lalai secara hukum. Dengan adanya teguran ini penghutang nggak memiliki kesempatan untuk ngeles dengan alasan belum ditagih secara resmi. Hal yang sama juga ditegaskan dalam penelitian Jurnal Ilmu Hukum The Juris (2022) oleh Syahrul dkk. Dalam risetnya, mereka menyebut somasi sebagai komunikasi hukum terakhir untuk membuktikan kalau pemberi pinjaman sudah punya itikad baik sebelum benar-benar menuduh si pengutang melakukan tindakan lalai atau ingkar janji. Kapan Waktu Yang Tepat Buat Kirim Somasi? Kamu nggak harus buru-buru ngirim surat peringatan keras karena keterlambatan kecil. Ada beberapa kondisi di mana surat somasi penagihan hutang wajib dilayangkan: Mengapa penegasan lewat surat ini penting banget? Selain diatur di Pasal 1238 KUHPerdata tadi, Pasal 1243 KUHPerdata juga menjelaskan bahwa tuntutan ganti rugi, biaya, dan bunga atas utang yang menunggak baru bisa diwajibkan kalau si pengutang tetap saja bandel atau lalai setelah diperingatkan secara tertulis. Ahli hukum perdata Prof. Subekti, S.H. juga pernah menegaskan kalau teguran tertulis berupa somasi adalah syarat mutlak saat kasus ini dibawa ke hukum, dan tuntutan ganti rugi atau bunga yang diajukan punya kekuatan bukti yang susah ditolak. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Isi dan Cara Bikin Surat Somasi Hutang Bikin surat somasi itu sebenarnya nggak perlu pakai kata-kata yang rumit, yang penting poin-poin hukum yang berlaku tersampaikan dengan jelas. Pastikan suratmu memuat poin-poin wajib ini: Contoh Surat Somasi Hutang Piutang Inilah contoh surat somasi hutang simpel dan praktis yang bisa langsung kamu buat disesuaikan dengan kebutuhan penagihan: Manfaat Pakai Jasa Somasi Profesional Meskipun kamu bisa membuat sendiri surat somasi di rumah, tapi menggunakan jasa somasi profesional atau layanan konsultan legalitas usaha bisa membuat efek yang berbeda bagi penghutang: Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Kesimpulan Menghadapi permasalahan hutang piutang memang butuh kesabaran ekstra, apalagi berurusan dengan mitra bisnis atau penghutang yang susah bayar. Mengirimkan surat somasi hutang adalah langkah paling bijak untuk memberikan ketegasan tanpa perlu emosi dan membuang uang banyak buat sidang di pengadilan. Kunci utama keberhasilan surat somasi hutang yaitu ada pada ketegasan batas waktu, kejelasan bukti hutangnya, dan dasar-dasar hukum yang berlaku. Dengan menyusun surat somasi hutang secara rapi dan tegas, kamu nggak hanya mengamankan arus kas bisnismu, tapi juga tetap membuka kesempatan buat menyelesaikan masalah secara damai dan kekeluargaan. Referensi
Surat Somasi: Fungsi, Dasar Hukum, dan Cara Membuatnya

Ketika ada pihak yang tidak memenuhi janji dalam suatu perjanjian, langkah pertama yang biasanya diambil bukan langsung menggugat ke pengadilan. Ada tahap yang lebih sederhana dan lebih murah, yaitu mengirim surat somasi. Banyak orang masih bingung membedakan somasi dengan surat teguran biasa, atau tidak tahu apakah surat semacam ini harus dibuat oleh pengacara. Artikel ini akan membahas semua itu secara lengkap, mulai dari pengertian, fungsi, kapan somasi diperlukan, sampai contoh isi surat somasi yang benar, supaya kamu bisa memahami dan bahkan menyusunnya sendiri jika diperlukan. Apa Itu Surat Somasi? Somasi berasal dari kata “sommatie” dalam bahasa Belanda yang berarti teguran atau peringatan. Dalam praktik hukum di Indonesia, surat somasi adalah surat resmi yang dikirim oleh satu pihak kepada pihak lain yang dianggap lalai atau tidak memenuhi kewajibannya sesuai perjanjian yang sudah disepakati. Surat ini berfungsi sebagai peringatan sebelum masalah dibawa ke jalur hukum yang lebih formal seperti gugatan perdata. Dasar hukum somasi tercantum dalam Pasal 1238 Kitab Undang-Undang Hukum Perdata (KUHPerdata), yang berbunyi bahwa debitur dinyatakan lalai dengan surat perintah, atau dengan akta sejenis itu, atau berdasarkan kekuatan dari perikatan itu sendiri, yaitu apabila perikatan tersebut menyebabkan debitur harus dianggap lalai dengan lewatnya jangka waktu yang telah ditentukan. Artinya, seseorang baru bisa dikatakan lalai secara hukum kalau sudah ada teguran resmi terlebih dahulu, kecuali batas waktu pemenuhan kewajiban sudah jelas tercantum dalam perjanjian. Ada dua pandangan ahli hukum yang sering dijadikan rujukan untuk memahami somasi. Jonaedi Efendi dalam Kamus Istilah Hukum Populer menjelaskan bahwa somasi atau legal notice adalah bentuk teguran yang ditujukan kepada pihak yang berpotensi menjadi tergugat. Sementara itu, M. Yahya Harahap dalam bukunya Segi-Segi Hukum Perjanjian menyebut somasi sebagai peringatan kepada debitur agar melaksanakan kewajibannya, sesuai dengan teguran yang disampaikan kreditur kepada debitur. Dari dua definisi ini bisa disimpulkan bahwa inti somasi adalah teguran tertulis dari pihak yang dirugikan kepada pihak yang dianggap ingkar janji, dengan tujuan memberi kesempatan untuk memperbaiki kesalahan sebelum sengketa berlanjut ke pengadilan. Perlu dipahami juga bahwa somasi sebenarnya tidak wajib berbentuk tertulis menurut ketentuan Pasal 1238 KUHPerdata. Secara teori, somasi bisa disampaikan secara lisan. Namun dalam praktiknya, somasi hampir selalu dibuat secara tertulis karena lebih mudah dijadikan bukti di pengadilan apabila sengketa berlanjut. Bukti tertulis ini penting terutama saat kamu harus menunjukkan bahwa kamu sudah memberi peringatan sebelum mengambil langkah hukum lebih lanjut. Dalam praktik peradilan, somasi juga sering disamakan dengan istilah surat teguran. Keduanya memang punya tujuan yang mirip, yaitu memberi tahu pihak lain bahwa ada kewajiban yang belum dipenuhi. Bedanya, somasi biasanya sudah mengarah pada bahasa hukum yang lebih formal, lengkap dengan rujukan pasal dan ancaman langkah hukum, sedangkan surat teguran bisa saja masih bersifat informal. Siapa pun yang punya kecakapan untuk melakukan perbuatan hukum, baik individu maupun badan usaha, berhak mengeluarkan somasi kepada pihak yang dianggap melalaikan kewajibannya, karena hukum acara perdata Indonesia sendiri tidak mengatur secara khusus siapa yang boleh mengirim somasi. Soal keabsahan Pasal 1238 KUHPerdata sendiri, ada catatan yang perlu diketahui. Pada tahun 1963, Mahkamah Agung pernah menerbitkan Surat Edaran Mahkamah Agung (SEMA) Nomor 3 Tahun 1963 yang menyatakan sejumlah pasal dalam KUHPerdata tidak lagi berlaku secara mutlak. Meski begitu, secara hierarki peraturan perundang-undangan, SEMA tidak bisa mengesampingkan berlakunya sebuah undang-undang, termasuk KUHPerdata. Jadi Pasal 1238 KUHPerdata tentang somasi tetap berlaku dan menjadi rujukan utama sampai sekarang, sehingga kamu tidak perlu ragu menggunakan pasal ini sebagai dasar saat menyusun surat somasi. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Fungsi dan Tujuan Surat Somasi Surat somasi punya beberapa fungsi penting dalam penyelesaian sengketa perdata. 1. Sebagai Peringatan ResmiSomasi berfungsi untuk memberikan peringatan kepada pihak yang lalai bahwa kewajibannya belum dipenuhi. Melalui somasi, pihak tersebut diminta segera memenuhi kewajibannya dalam batas waktu yang telah ditentukan. 2. Sebagai Dasar untuk Menyatakan WanprestasiSomasi dapat menjadi langkah untuk menyatakan bahwa debitur telah lalai dalam memenuhi kewajibannya. Berdasarkan Pasal 1243 KUHPerdata, tuntutan penggantian biaya, kerugian, dan bunga akibat tidak dipenuhinya suatu perikatan pada prinsipnya dapat diajukan setelah debitur dinyatakan lalai dan tetap tidak memenuhi kewajibannya. 3. Sebagai Bukti Upaya Penyelesaian Secara DamaiSomasi dapat menjadi bukti bahwa pihak yang dirugikan telah berusaha menyelesaikan masalah terlebih dahulu tanpa langsung membawa perkara ke pengadilan. Sebuah kajian dalam Judge: Jurnal Hukum oleh Keisha Anakku Putri Silalahi dan Herlina Manullang (2025) menyebutkan bahwa somasi dapat mendorong kesadaran hukum, kepatuhan secara sukarela, dan penyelesaian sengketa tanpa proses litigasi yang panjang. 4. Memberikan Kesempatan kepada Pihak yang Lalai untuk Memenuhi KewajibannyaPengiriman somasi menunjukkan bahwa pihak yang dirugikan masih memberikan kesempatan kepada pihak yang lalai untuk menyelesaikan kewajibannya. Hal ini sejalan dengan prinsip itikad baik dalam Pasal 1338 ayat (3) KUHPerdata, sehingga penyelesaian tidak langsung diarahkan pada proses hukum yang lebih panjang dan berbiaya besar. 5. Menjadi Langkah Awal Sebelum Menempuh Jalur PengadilanSomasi dapat menjadi jembatan antara upaya penyelesaian di luar pengadilan dan upaya hukum formal. Jika setelah somasi masalah tidak terselesaikan, pihak yang dirugikan dapat mempertimbangkan langkah hukum berikutnya. Sementara itu, apabila sengketa perdata telah diajukan ke pengadilan, Perma Nomor 1 Tahun 2016 mengatur kewajiban mediasi sebelum pemeriksaan pokok perkara dilanjutkan. Dengan demikian, somasi juga menjadi bagian dari upaya memberikan kesempatan penyelesaian secara damai sekaligus memperjelas posisi hukum para pihak sebelum sengketa berlanjut ke tahap berikutnya. Kapan Seseorang Perlu Mengirim Somasi? Tidak semua masalah hukum memerlukan somasi, tapi ada beberapa situasi umum yang membuat surat ini penting untuk dikirim lebih dulu. 1. Ketika Terjadi Wanprestasi dalam PerjanjianSomasi dapat dikirim ketika salah satu pihak tidak memenuhi kewajibannya sesuai perjanjian. Misalnya, tidak membayar utang sesuai jadwal, tidak menyerahkan barang sesuai kesepakatan jual beli, atau tidak menyelesaikan pekerjaan sesuai kontrak. 2. Dalam Sengketa Sewa MenyewaSomasi dapat digunakan ketika terjadi pelanggaran dalam hubungan sewa menyewa. Contohnya, penyewa menunggak pembayaran sewa atau tidak mengosongkan properti sesuai ketentuan yang telah disepakati dalam perjanjian. 3. Dalam Hubungan Bisnis AntarperusahaanDalam kerja sama bisnis, somasi dapat diberikan ketika salah satu pihak melanggar isi kontrak. Misalnya, terjadi keterlambatan pengiriman barang, tidak memenuhi kewajiban kerja sama, atau melanggar klausul eksklusivitas yang telah disepakati. 4. Dalam Sengketa KonsumenSomasi atau teguran tertulis juga dapat digunakan ketika konsumen mengalami kerugian akibat
Laporan Keuangan Usaha Dagang: Cara Membuat dan Contohnya
Bagi pemilik usaha dagang, laporan keuangan bukan sekadar formalitas administrasi. Dokumen ini menjadi alat utama untuk mengetahui kondisi bisnis secara nyata, mulai dari jumlah barang yang terjual, utang yang belum dibayar, sampai keuntungan yang benar-benar diperoleh dalam satu periode. Tanpa laporan keuangan yang rapi, kamu akan kesulitan menilai apakah usaha berjalan sehat atau justru mulai merugi. Artikel ini membahas laporan keuangan usaha dagang secara lengkap, mulai dari pengertian, jenis-jenisnya, cara membuatnya, contoh sederhana, sampai tips praktis agar laporan yang kamu susun tetap akurat dan sesuai aturan yang berlaku. Pengertian Laporan Dagang Laporan keuangan usaha dagang adalah catatan tersusun yang menggambarkan posisi keuangan dan hasil usaha dari kegiatan jual beli barang dalam satu periode tertentu, biasanya bulanan atau tahunan. Usaha dagang sendiri berarti bisnis yang membeli barang dari pemasok lalu menjualnya kembali ke konsumen tanpa mengubah bentuk atau fungsi barang tersebut, seperti toko sembako, distributor pakaian, atau toko elektronik. Menurut Ikatan Akuntan Indonesia (IAI), laporan keuangan adalah penyajian terstruktur dari posisi keuangan dan kinerja keuangan suatu entitas. Definisi ini tercantum dalam Pernyataan Standar Akuntansi Keuangan (PSAK) yang mengatur penyajian laporan keuangan. Perlu kamu ketahui, standar ini sudah mengalami pembaruan penomoran dari PSAK 1 menjadi PSAK 201, yang disahkan Dewan Standar Akuntansi Keuangan pada Desember 2022 dan mulai berlaku efektif sejak 1 Januari 2024. Aturan ini menetapkan struktur laporan keuangan serta isi minimal yang wajib ada di dalamnya, sehingga laporan yang kamu buat tidak bisa asal-asalan dan harus mengikuti format yang sudah dibakukan agar bisa dibandingkan antar periode maupun antar usaha. Salah satu peneliti akuntansi, Nuraini, dalam kajiannya yang terbit di Jurnal Action Research Literate tahun 2024, menjelaskan bahwa laporan keuangan bagi pelaku usaha kecil dan menengah berfungsi memberikan informasi yang relevan mengenai penerimaan dan pengeluaran kas suatu usaha selama satu periode tertentu. Pendapat ini menegaskan bahwa laporan keuangan usaha dagang bukan hanya kebutuhan administratif, tetapi juga alat bantu pengambilan keputusan bagi pemilik usaha, misalnya untuk menentukan apakah stok barang perlu ditambah atau dikurangi. Bagi usaha dagang berskala mikro, kecil, dan menengah (UMKM), penyusunan laporan keuangan biasanya mengacu pada Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM) yang diterbitkan Dewan Standar Akuntansi Keuangan IAI. Standar ini dibuat khusus untuk entitas yang memenuhi kriteria dalam Undang-Undang Nomor 20 Tahun 2008 tentang Usaha Mikro, Kecil, dan Menengah, sehingga formatnya jauh lebih sederhana dibanding standar akuntansi untuk perusahaan besar. Jenis Laporan Dagang Laporan keuangan usaha dagang terdiri dari beberapa jenis yang saling melengkapi. Setiap jenis punya fungsi berbeda, sehingga sebaiknya kamu menyusun semuanya secara berurutan agar gambaran keuangan usaha terlihat utuh. Kelima jenis laporan ini biasanya disusun setiap akhir periode akuntansi, baik bulanan maupun tahunan, tergantung kebutuhan pelaporan usaha kamu. 1. Laporan Laba Rugi Usaha Dagang Laporan laba rugi usaha dagang berisi rincian pendapatan dari penjualan barang, harga pokok penjualan, beban operasional, sampai laba atau rugi bersih yang diperoleh dalam satu periode. Laporan ini penting karena langsung menunjukkan apakah usaha dagang yang kamu jalankan menghasilkan keuntungan atau justru mengalami kerugian. Ada dua format yang umum dipakai, yaitu single step yang menjumlahkan seluruh pendapatan lalu mengurangkannya dengan seluruh beban sekaligus, dan multiple step yang memisahkan perhitungan laba kotor terlebih dahulu sebelum menghitung laba bersih. 2. Neraca Usaha Dagang Neraca usaha dagang, yang kini juga disebut laporan posisi keuangan, menggambarkan kondisi aset, liabilitas atau utang, dan ekuitas atau modal usaha pada akhir periode tertentu. Perubahan istilah dari “neraca” menjadi “laporan posisi keuangan” mengikuti standar SAK Entitas Privat yang menggantikan SAK ETAP per 1 Januari 2025, meski fungsinya tetap sama, yaitu memastikan total aset selalu seimbang dengan total liabilitas ditambah ekuitas. Bagian aset biasanya mencakup kas, persediaan barang dagang, dan piutang usaha, sedangkan bagian liabilitas mencakup utang usaha dan utang bank. 3. Laporan Perubahan Modal Laporan ini menunjukkan perubahan ekuitas pemilik selama satu periode, termasuk penambahan modal, laba yang ditahan, dan pengambilan dana pribadi oleh pemilik usaha. Laporan perubahan modal baru bisa disusun setelah laporan laba rugi selesai dibuat, karena angka laba bersih dari laporan laba rugi menjadi salah satu komponen dalam perhitungan modal akhir. 4. Laporan Arus Kas Laporan arus kas mencatat aliran uang masuk dan keluar dari kegiatan usaha, mulai dari aktivitas operasional, investasi, sampai pendanaan. Laporan ini membantu kamu mengetahui apakah kas usaha cukup untuk membayar kebutuhan operasional sehari-hari. Menariknya, khusus usaha berskala mikro dan kecil yang menggunakan SAK EMKM, laporan arus kas tidak wajib dibuat, berbeda dengan usaha yang mengikuti standar akuntansi keuangan yang lebih lengkap. 5. Catatan atas Laporan Keuangan Catatan ini berisi penjelasan tambahan tentang kebijakan akuntansi yang dipakai serta rincian akun tertentu yang tidak tercantum secara detail di laporan lain. PSAK 201 menetapkan bahwa catatan atas laporan keuangan wajib menyajikan dasar penyusunan laporan serta kebijakan akuntansi penting yang diterapkan, sehingga pembaca laporan bisa memahami angka-angka yang disajikan secara lebih jelas. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Cara Membuat Laporan Dagang Setelah memahami jenis-jenisnya, langkah berikutnya adalah menyusun format laporan keuangan usaha dagang secara berurutan. Berikut tahapan yang bisa kamu ikuti. 1. Mencatat transaksi ke jurnal umum. Semua transaksi harian, seperti pembelian barang secara kredit, penjualan tunai, pembayaran utang, dan penerimaan piutang, dicatat terlebih dahulu ke dalam jurnal umum sesuai tanggal kejadian. 2. Memindahkan catatan ke buku besar. Setiap transaksi di jurnal umum kemudian diposting ke akun masing-masing di buku besar, misalnya akun kas, persediaan, atau utang usaha, sehingga saldo tiap akun dapat diketahui dengan jelas. 3. Menyusun neraca saldo. Neraca saldo dibuat untuk memastikan total saldo debit dan kredit dari seluruh akun telah seimbang sebelum masuk ke tahap penyusunan laporan keuangan. 4. Membuat jurnal penyesuaian. Tahap ini dilakukan untuk mencatat transaksi atau kondisi yang belum tercatat, seperti penyusutan aset tetap atau penyesuaian persediaan pada akhir periode. 5. Menyusun laporan laba rugi. Setelah neraca saldo disesuaikan, pendapatan dikurangi harga pokok penjualan dan beban operasional untuk memperoleh laba atau rugi bersih. 6. Menyusun laporan perubahan modal. Laba atau rugi bersih dari laporan laba rugi dimasukkan ke laporan ini bersama modal awal dan pengambilan pribadi pemilik usaha. 7. Menyusun neraca atau laporan posisi keuangan. Modal akhir yang diperoleh dari laporan
Izin Angkutan Barang Umum vs Khusus: Salah Urus, Armada Terhambat
Geliat sektor logistik dan transportasi barang di Indonesia terus menunjukkan pertumbuhan yang pesat seiring dengan meledaknya industri e-commerce, manufaktur, dan distribusi bahan pokok. Namun, menjalankan bisnis armada angkutan barang, baik menggunakan bak terbuka, truk box, trailer, hingga tangki bahan berbahaya—tidak cukup hanya dengan memiliki armadanya saja. Pengusaha transportasi wajib mengantongi Izin Angkutan Bermotor Barang Umum dan Khusus agar terhindar dari sanksi tilang, penahanan armada oleh Kementerian Perhubungan (Kemenhub), hingga pembekuan operasional bisnis. Berdasarkan Data Badan Pusat Statistik (BPS) dan Laporan Kinerja Sektor Logistik, sektor transportasi dan pergudangan menyumbang kontribusi signifikan terhadap PDB nasional dengan tingkat pertumbuhan armada angkutan barang mencapai lebih dari 8,5% secara tahunan (year-on-year). Sejalan dengan masifnya lalu lintas truk logistik di jalan raya, pemerintah memperketat pengawasan keselamatan moda transportasi darat. Melalui integrasi sistem Online Single Submission Risk-Based Approach (OSS RBA) dan regulasi teknis Kemenhub, perizinan berusaha sektor angkutan barang kini dibedakan dengan tegas berdasarkan karakteristik muatan dan risiko operasinya. Lantas, bagaimana perbedaan klasifikasi KBLI, syarat dokumen, pemenuhan Sistem Manajemen Keselamatan (SMK), serta prosedur pengajuan izin angkutan bermotor barang umum dan khusus? Simak panduan lengkapnya di bawah ini! Klasifikasi KBLI Angkutan Barang: Barang Umum vs Barang Khusus Langkah paling krusial sebelum mengajukan pendaftaran perizinan berusaha di portal OSS RBA adalah menentukan Klasifikasi Baku Lapangan Usaha Indonesia (KBLI) yang sesuai dengan karakteristik operasional armada Anda. Sesuai ketentuan Permenhub No. PM 13 Tahun 2023 jo Peraturan BPS tentang KBLI, angkutan barang dibedakan menjadi dua kategori utama: 1. Angkutan Barang Umum (KBLI 49231 / KBLI 49431) Kategori ini mencakup usaha pengangkutan lebih dari satu jenis barang yang tidak berbahaya dan tidak memerlukan sarana atau penanganan khusus. 2. Angkutan Barang Khusus (KBLI 49232 / KBLI 49432) Kategori ini mencakup angkutan barang yang karena sifat, bentuk, atau ukurannya memerlukan sarana khusus, pengawalan, atau penanganan teknis keselamatan secara spesifik. Persyaratan Dokumen & Pemenuhan Komitmen Keselamatan (SMK) Pengurusan izin usaha angkutan barang tidak hanya menilai legalitas administrasi perusahaan, tetapi juga kelaikan armada dan sistem manajemen keselamatan operasional jalan raya. 1. Dokumen Legalitas Dasar Perusahaan 2. Dokumen Kelaikan Armada (Kemenhub) 3. Sertifikat Sistem Manajemen Keselamatan (SMK) Kemenhub Berdasarkan Peraturan Menteri Perhubungan Nomor 85 Tahun 2018, perusahaan angkutan umum—terutama angkutan barang khusus B3 dan armada risiko menengah-tinggi—wajib memiliki Sertifikat SMK. SMK memuat 10 elemen standar, mulai dari komitmen pimpinan, manajemen risiko, pengorganisasian, pemeliharaan armada, hingga tata cara penanganan keadaan darurat di jalan. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Tabel Komparasi Izin Angkutan Barang Umum vs Barang Khusus Gunakan tabel pembanding ini untuk memahami perbedaan persyaratan dan lintas instansi penanggung jawab: Parameter Evaluasi Angkutan Barang Umum (KBLI 49231) Angkutan Barang Khusus (KBLI 49232) Kategori Muatan Barang konsumen, paket, material non-B3 Bahan B3, Limbah B3, Barang Dingin, Alat Berat Tingkat Risiko OSS RBA Rendah s.d. Menengah Tinggi (Tergantung Skala) Menengah Tinggi s.d. Tinggi Persyaratan SMK Kemenhub Wajib untuk skala usaha Menengah & Besar Wajib Mutlak untuk Seluruh Skala Usaha Rekomendasi Lintas Instansi Dinas Perhubungan / Kemenhub Kemenhub + KLHK (Limbah B3) / ESDM (Migas) Dokumen Kelaikan Tambahan Kartu Pengawasan (KPS) & KIR Digital KPS Khusus B3, Pas Keselamatan, & Sertifikat Driver Prosedur Pengajuan Izin Angkutan Bermotor di OSS RBA Langkah demi Langkah Berikut adalah tahapan sistematis dalam mengurus izin angkutan bermotor barang umum dan khusus: Pandangan Ahli: Risiko dan Kesalahan Umum Pengusaha Logistik Menjalankan armada angkutan barang tanpa kepatuhan perizinan yang valid sangat berisiko membahayakan keberlangsungan usaha. Pakar Manajemen Transportasi Darat & Logistik, Ir. Bambang Triyono, M.T., menjelaskan kendala di lapangan: “Kesalahan paling sering terjadi saat pengusaha salah memilih kode KBLI di OSS RBA. Mengangkut bahan kimia cair atau muatan berpendingin tetapi hanya menggunakan NIB KBLI Barang Umum. Ketika terjadi penertiban di jembatan timbang atau razia Kemenhub, armada bisa dikandangkan (impounded) karena dianggap beroperasi secara ilegal tanpa Kartu Pengawasan Khusus.” Praktisi Hukum Perizinan Transportasi, Dian Anggraini, S.H., juga menegaskan implikasi hukumnya: “Dalam Peraturan Pemerintah Nomor 30 Tahun 2021 tentang Penyelenggaraan Bidang Lalu Lintas dan Angkutan Jalan, pengoperasian angkutan barang khusus tanpa sertifikasi SMK dan KPS tidak hanya berujung pada sanksi denda administratif, melainkan ancaman pembatalan NIB perusahaan serta gugatan perdata/pidana jika terjadi kecelakaan lalulintas fatal di jalan raya.” Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Kesimpulan Memahami izin angkutan bermotor barang umum dan khusus serta memenuhi standar Sistem Manajemen Keselamatan (SMK) Kemenhub bukan sekadar pemenuhan formalitas hukum. Langkah ini merupakan investasi krusial untuk menjamin keamanan armada, meningkatkan kepercayaan klien B2B/korporasi, serta memastikan operasional bisnis distribusi berjalan lancar tanpa hambatan di jalan raya. Referensi