Perjanjian Pemegang Saham: Fungsi, Isi, dan Cara Membuatnya
Bikin PT bareng teman, keluarga, atau investor biasanya dimulai dengan satu hal yang sama: semua masih punya tujuan yang sejalan. Masalahnya, kondisi bisnis bisa berubah. Ada pemegang saham yang ingin menjual saham, investor baru masuk, perusahaan membutuhkan tambahan modal, pembagian dividen mulai diperdebatkan, atau para founder berbeda pandangan tentang arah perusahaan. Situasi seperti ini membuat perjanjian pemegang saham atau shareholders agreement cukup penting untuk dipersiapkan sejak awal. Dokumen ini dapat mengatur aturan main antar pemegang saham secara lebih detail, mulai dari hak suara, mekanisme pengambilan keputusan, pengalihan saham, penambahan modal, sampai cara menyelesaikan kebuntuan atau deadlock. Dalam praktiknya, perjanjian pemegang saham digunakan sebagai dokumen tambahan di luar Anggaran Dasar PT. Kontrak Hukum menjelaskan bahwa shareholders agreement biasanya digunakan untuk mengatur hak dan kewajiban pemegang saham, proses pengambilan keputusan, perlindungan pemegang saham minoritas, pengalihan saham, serta penyelesaian perselisihan. Di Indonesia, keberadaan perjanjian tersebut juga perlu dibaca bersama Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas sebagaimana telah mengalami perubahan melalui regulasi Cipta Kerja, Anggaran Dasar perusahaan, serta ketentuan umum mengenai perjanjian dalam KUHPerdata. Jadi, membuat shareholders agreement tidak cukup dengan mengambil template dari internet lalu mengganti nama pemegang sahamnya. Isi dokumen perlu disesuaikan dengan struktur kepemilikan, kebutuhan perusahaan, dan ketentuan hukum yang berlaku. Nah, supaya lebih mudah dipahami, berikut pembahasannya. Perjanjian Pemegang Saham Perjanjian pemegang saham adalah kesepakatan antara dua atau lebih pemegang saham untuk mengatur hubungan, hak, kewajiban, dan mekanisme tertentu dalam pengelolaan kepentingan mereka di sebuah PT. Dokumen ini biasanya digunakan untuk melengkapi pengaturan dalam Anggaran Dasar agar kebutuhan para pemegang saham dapat diatur lebih detail. Secara hukum perdata, sebuah perjanjian dapat mengikat para pihak apabila memenuhi syarat sah perjanjian. Pasal 1320 KUHPerdata mensyaratkan adanya kesepakatan, kecakapan para pihak, objek tertentu, serta sebab yang halal. Kemudian, Pasal 1338 KUHPerdata pada pokoknya mengatur bahwa perjanjian yang dibuat secara sah mengikat para pihak yang membuatnya dan harus dilaksanakan dengan itikad baik. Kajian Lisma Lumentut dan Edgar Michael Parinussa dalam Paulus Legal Research tahun 2025 juga menjelaskan bahwa perjanjian antar pemegang saham yang memenuhi syarat Pasal 1320 KUHPerdata mempunyai kekuatan mengikat bagi pihak yang membuatnya. Penelitian tersebut turut menunjukkan bahwa pelanggaran terhadap kewajiban yang telah disepakati dapat menimbulkan persoalan wanprestasi. a. Apakah Perjanjian Pemegang Saham Wajib Dibuat? Secara umum, UU Perseroan Terbatas tidak menetapkan bahwa setiap PT wajib mempunyai shareholders agreement. Karena itu, perusahaan tetap dapat berdiri dan beroperasi tanpa dokumen tersebut selama seluruh persyaratan pembentukan PT dan Anggaran Dasarnya terpenuhi. Namun, kebutuhan kontraknya menjadi semakin relevan ketika perusahaan memiliki lebih dari satu pemegang saham dan masing-masing mempunyai kepentingan yang perlu diatur lebih rinci. Contohnya ketika dua founder mempunyai saham masing-masing 50%. Selama keduanya sepakat, keputusan mungkin terasa sederhana. Begitu terjadi perbedaan pendapat atas keputusan penting, komposisi 50:50 justru dapat menimbulkan kebuntuan jika sejak awal tidak ada mekanisme penyelesaiannya. Kondisi lain dapat muncul ketika investor masuk. Investor bisa meminta hak tertentu, misalnya hak memperoleh informasi, hak mengusulkan calon direktur, hak mengikuti penjualan saham, atau persetujuan untuk tindakan perusahaan tertentu. Pengaturan seperti ini dapat dituangkan dalam perjanjian sepanjang tetap mengikuti batas yang diperbolehkan oleh hukum perseroan. b. Apa Bedanya Perjanjian Pemegang Saham dengan Anggaran Dasar? Anggaran Dasar merupakan bagian dari dokumen korporasi PT dan mengatur hal-hal mendasar mengenai perseroan. Sementara perjanjian pemegang saham merupakan kontrak privat yang mengikat pihak-pihak yang menandatanganinya. Penelitian Lumentut dan Parinussa juga membedakan keduanya dengan menjelaskan bahwa Anggaran Dasar merupakan dokumen perseroan yang memuat tata kelola perusahaan, sedangkan perjanjian antar pemegang saham bersifat privat dan menjadi pedoman tambahan bagi pihak yang membuatnya. Artinya, shareholders agreement sebaiknya tidak disusun dengan asumsi dapat menggantikan Anggaran Dasar atau prosedur yang diwajibkan UU PT. Contohnya soal pengangkatan Direksi. Para pemegang saham dapat membuat kesepakatan bahwa Pemegang Saham A berhak menominasikan satu calon direktur. Namun, pengangkatan Direksi secara hukum tetap dilakukan melalui RUPS sebagaimana diatur dalam Pasal 94 UU PT. Hal serupa berlaku untuk Dewan Komisaris. Pasal 111 UU PT menetapkan anggota Dewan Komisaris diangkat melalui RUPS. Karena itu, klausul mengenai nominasi Direksi dan Komisaris perlu diselaraskan dengan mekanisme RUPS dan Anggaran Dasar perusahaan. Kajian tahun 2025 dari Universitas Katolik Parahyangan juga menekankan bahwa pengaturan hak dalam perjanjian antar pemegang saham tidak boleh bertentangan dengan UU Perseroan Terbatas. c. Apa Saja Isi Perjanjian Pemegang Saham? Tidak ada satu format yang cocok untuk semua perusahaan. Namun, isi perjanjian pemegang saham umumnya dapat mencakup beberapa bagian berikut. 1. Hak dan Kewajiban Masing-Masing Pemegang Saham Bagian ini menjelaskan posisi para pihak. Misalnya kewajiban menyetor modal, memberikan dukungan tertentu kepada perusahaan, menjaga kerahasiaan informasi, atau memenuhi kewajiban lain yang telah disepakati. Haknya dapat mencakup akses terhadap informasi perusahaan, hak suara, hak memperoleh laporan tertentu, dan hak lainnya sesuai klasifikasi saham serta ketentuan hukum. Pasal 52 UU PT sendiri memberikan hak dasar kepada pemegang saham, termasuk menghadiri dan memberikan suara dalam RUPS, menerima dividen dan sisa kekayaan hasil likuidasi, serta menjalankan hak lain berdasarkan undang-undang. 2. Keputusan Penting Perusahaan Para pihak dapat menentukan keputusan apa yang dianggap strategis. Contohnya: Bagian ini sering disebut sebagai reserved matters. Tujuannya agar keputusan yang mempunyai dampak besar terhadap perusahaan mempunyai prosedur persetujuan yang jelas. Namun, ketentuan reserved matters perlu tetap diselaraskan dengan kuorum dan kewenangan organ perseroan yang diatur oleh UU PT serta Anggaran Dasar. 3. Pengalihan Saham Bagian ini mengatur apa yang terjadi kalau salah satu pemegang saham ingin menjual sahamnya. Perjanjian dapat memuat mekanisme seperti right of first refusal, tag along, drag along, atau pembatasan penjualan kepada kompetitor tertentu. UU PT sendiri sudah mengatur mekanisme pemindahan saham. Pasal 56 mewajibkan pemindahan hak atas saham dilakukan dengan akta pemindahan hak, kemudian perubahan tersebut dicatat dan diberitahukan sesuai prosedur yang berlaku. Selain itu, Pasal 57 membuka kemungkinan Anggaran Dasar mensyaratkan saham terlebih dahulu ditawarkan kepada pemegang saham lain, memerlukan persetujuan organ perseroan, atau persetujuan instansi tertentu. Kalau para pemegang saham ingin mempunyai pembatasan transfer saham yang kuat secara korporasi, perjanjian dan Anggaran Dasarnya perlu diperiksa agar tidak saling bertabrakan. 4. Penambahan Modal dan Anti-Dilusi Masuknya investor baru dapat membuat persentase kepemilikan pemegang saham lama berkurang. Karena itu, perjanjian biasanya mengatur prosedur ketika perusahaan akan menerbitkan saham baru. UU PT juga memberikan perlindungan
Apa Itu Piutang Usaha? Pengertian, Contoh, dan Cara Mengelolanya
Kalau kamu menjalankan bisnis dan sering menjual barang atau jasa dengan sistem bayar belakangan, kamu pasti sudah akrab dengan istilah piutang usaha. Terlihat sederhana di laporan keuangan, tapi pengaruhnya besar terhadap kelangsungan bisnis. Banyak pemilik usaha merasa penjualannya tinggi, tapi uang tunai di rekening tetap tipis. Penyebabnya sering kali sama, yaitu piutang usaha yang menumpuk dan belum cair menjadi kas. Artikel ini akan mengupas tuntas apa itu piutang usaha, bedanya dengan hutang dagang, contoh penerapannya di berbagai jenis bisnis, dampak piutang macet terhadap arus kas, posisi piutang usaha dalam pencatatan akuntansi, sampai kontrak dan dokumen hukum yang perlu kamu siapkan saat memberikan transaksi kredit kepada pelanggan. Pengertian dan Fungsi Piutang Usaha Piutang usaha adalah hak tagih perusahaan atas sejumlah uang kepada pelanggan yang timbul dari penjualan barang atau jasa secara kredit. Sederhananya, kamu sudah mengirim barang atau menyelesaikan pekerjaan, tapi pembayarannya belum diterima karena disepakati untuk dibayar di kemudian hari, misalnya dalam 14, 30, atau 60 hari. Selama uang itu belum masuk ke rekening perusahaan, statusnya tetap piutang usaha, bukan pendapatan tunai. Dalam kerangka hukum perdata Indonesia, hak tagih semacam ini punya dasar yang jelas. Perikatan yang menimbulkan kewajiban membayar bisa lahir dari persetujuan para pihak maupun dari undang-undang, sebagaimana diatur dalam Pasal 1233 Kitab Undang-Undang Hukum Perdata (KUHPerdata). Artinya, begitu ada kesepakatan jual beli secara kredit antara penjual dan pembeli, di situlah lahir hubungan hukum yang mengikat kedua pihak, satu pihak berhak menagih dan pihak lain wajib membayar. Fungsi piutang usaha bagi bisnis cukup banyak, diantaranya: a. Mendorong penjualanPiutang memudahkan pelanggan membeli dalam jumlah lebih besar tanpa harus membayar tunai di muka. b. Menjaga loyalitas pelangganKemudahan pembayaran membuat pelanggan lebih nyaman untuk kembali bertransaksi. c. Mempererat hubungan bisnisKebijakan kredit yang tepat dapat membantu membangun hubungan jangka panjang dengan mitra atau pelanggan tetap. d. Membantu mengukur kualitas pengelolaan keuanganPiutang menunjukkan seberapa disiplin perusahaan mengubah penjualan menjadi kas yang dapat digunakan untuk operasional. Meski begitu, piutang usaha juga membawa risiko. Kalau pelanggan telat bayar atau bahkan gagal bayar, dana yang seharusnya bisa diputar untuk membeli bahan baku, membayar gaji, atau membiayai ekspansi malah tertahan di tangan pelanggan. Karena itu, kebijakan kredit harus dirancang dengan cermat, mulai dari siapa yang layak diberi kredit, berapa batas plafonnya, sampai bagaimana proses penagihannya. Perbedaan Piutang Usaha dan Hutang Dagang Piutang usaha dan hutang dagang sering tertukar karena keduanya sama-sama muncul dari transaksi kredit. Bedanya terletak pada posisi perusahaan dalam transaksi tersebut. Piutang usaha adalah hak perusahaan untuk menerima pembayaran dari pihak lain. Posisi perusahaan di sini adalah penjual atau pemberi kredit. Piutang usaha dicatat sebagai aset karena mewakili sumber daya ekonomi yang akan mengalir masuk ke perusahaan di masa depan. Sementara itu, hutang dagang adalah kewajiban perusahaan untuk membayar kepada pemasok atas barang atau jasa yang sudah diterima tapi belum dibayar tunai. Dalam transaksi ini, posisi perusahaan adalah pembeli. Hutang dagang dicatat sebagai liabilitas karena mewakili kewajiban yang harus dilunasi di masa mendatang. Contoh paling gampang, kalau perusahaan A menjual barang secara kredit kepada perusahaan B, maka bagi A itu adalah piutang usaha, sedangkan bagi B itu adalah hutang dagang. Satu transaksi yang sama akan tercatat berbeda tergantung dari sudut pandang siapa yang mencatatnya. Memahami perbedaan ini penting supaya laporan keuangan tidak salah kaprah, terutama saat menyusun neraca dan menghitung rasio likuiditas seperti current ratio maupun quick ratio. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Contoh Piutang Usaha dalam Berbagai Jenis Bisnis Praktik piutang usaha muncul di hampir semua sektor, meski bentuknya berbeda-beda tergantung karakter bisnisnya. Di bisnis distribusi dan grosir, piutang usaha biasanya lahir dari penjualan barang dalam jumlah besar ke toko ritel dengan tempo pembayaran 30 hingga 90 hari. Distributor memberikan kredit supaya toko punya waktu menjual barang terlebih dahulu sebelum melunasi tagihan. Di sektor jasa konstruksi, piutang usaha muncul saat kontraktor menyelesaikan sebagian atau seluruh pekerjaan proyek, tapi pembayaran dari pemberi kerja baru cair setelah proses verifikasi dan penagihan termin selesai. Proses ini bisa memakan waktu berbulan-bulan. Di industri manufaktur, piutang usaha terjadi ketika pabrik mengirim produk ke agen atau reseller dengan sistem konsinyasi maupun kredit jangka pendek. Pabrik biasanya sudah mengeluarkan biaya produksi lebih dulu sebelum uang penjualan diterima. Di bisnis jasa profesional seperti kantor akuntan, konsultan, atau agensi digital, piutang usaha muncul dari tagihan (invoice) atas jasa yang sudah dikerjakan namun baru dibayar klien sesuai termin kontrak, misalnya 14 hari setelah invoice diterbitkan. Bahkan di BUMN sekelas perusahaan pos maupun pelabuhan, piutang usaha juga menjadi hal yang harus dikelola serius. Perusahaan-perusahaan ini mencatat piutang usaha sesuai klasifikasi dan nilai yang tertera dalam nota tagihan, termasuk biaya yang dibebankan kepada pelanggan, lalu membentuk cadangan kerugian penurunan nilai untuk mengantisipasi risiko piutang yang tidak tertagih. Contoh-contoh ini menunjukkan bahwa piutang usaha bukan hanya urusan perusahaan besar, tapi juga dialami UMKM yang menjual dengan sistem tempo kepada pelanggan tetapnya. Dampak Piutang Macet terhadap Arus Kas Perusahaan Piutang macet adalah salah satu pemicu utama krisis arus kas, bahkan pada bisnis yang secara laporan laba rugi terlihat untung. Fenomena ini dikenal luas sebagai kondisi laba besar tapi kas kosong. Penjualan sudah dicatat sebagai pendapatan begitu barang dikirim atau jasa selesai, tapi uangnya belum benar-benar masuk ke rekening. Kalau pelanggan menunda pembayaran lebih lama dari kesepakatan, atau bahkan tidak membayar sama sekali, dana yang seharusnya dipakai untuk membayar gaji karyawan, menyewa tempat usaha, atau membeli bahan baku jadi tersendat. Riset akademik memperkuat gambaran ini. Kajian mengenai perputaran piutang usaha yang dipublikasikan di jurnal akuntansi Universitas 45 Surabaya menjelaskan bahwa kebijakan penjualan kredit yang diterapkan perusahaan untuk mendongkrak volume penjualan justru bisa berbalik menimbulkan lambatnya perputaran arus kas apabila piutang tidak dikelola dengan disiplin, yang pada akhirnya berpengaruh pada penurunan kesempatan perusahaan menghasilkan laba riil. Studi ini menegaskan bahwa kecepatan penagihan piutang, bukan sekadar besarnya angka penjualan, adalah faktor yang menentukan kesehatan arus kas. Persoalan piutang macet juga mendapat perhatian serius dari sisi kebijakan negara. Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK), Mahendra Siregar, menyampaikan bahwa kebijakan penghapusan piutang macet bagi UMKM lewat Peraturan Pemerintah (PP) Nomor 47 Tahun 2024 memberikan dampak positif bagi kelangsungan usaha
Utang Dagang: Pengertian, Bedanya dengan Piutang, dan Cara Mengelolanya
Dalam dunia usaha, transaksi jual beli secara kredit hampir tidak bisa dihindari. Supplier mengirim barang lebih dulu, pembayaran menyusul belakangan sesuai jangka waktu yang disepakati. Dari kebiasaan inilah muncul istilah utang dagang. Sebuah pos yang selalu ada di laporan keuangan hampir semua perusahaan, mulai dari usaha kecil sampai korporasi besar. Sayangnya, banyak pelaku usaha yang mencatat utang dagang sekadar sebagai angka di pembukuan, tanpa benar-benar memahami dasar hukumnya, cara mengelolanya, dan risiko yang mengintai kalau transaksi itu dilakukan tanpa kesepakatan yang jelas. Artikel ini akan membahas semuanya secara tuntas, mulai dari definisi, perbedaannya dengan piutang dagang, cara mengelola yang efektif, sampai risiko hukum yang perlu kamu waspadai. Apa Itu Utang Dagang? Utang dagang adalah kewajiban pembayaran yang timbul karena perusahaan membeli barang atau jasa secara kredit dari pemasok, tetapi pembayarannya belum dilunasi. Istilah ini sering juga disebut hutang usaha atau dalam bahasa akuntansi internasional dikenal sebagai account payable. Sederhananya, kalau perusahaanmu menerima barang dari supplier hari ini tapi baru membayar 30 hari kemudian, maka selama masa tunggu itu nilai barang tersebut tercatat sebagai utang dagang di neraca keuangan. Pencatatan utang dagang bukan sekadar kebiasaan akuntansi biasa, tapi memang diatur dalam standar akuntansi keuangan yang berlaku di Indonesia. Instrumen keuangan seperti utang dan piutang dagang tunduk pada Pernyataan Standar Akuntansi Keuangan (PSAK) 71 tentang Instrumen Keuangan, yang mengatur bagaimana kewajiban semacam ini harus diakui, diukur, dan disajikan dalam laporan keuangan perusahaan. Menariknya, sejak 1 Januari 2025, Ikatan Akuntan Indonesia juga sudah memperbarui standar akuntansi lewat SAK EMKM dan SAK EP yang secara khusus dirancang agar usaha mikro, kecil, dan menengah bisa menyusun laporan keuangan dengan format yang lebih sederhana, termasuk dalam mencatat utang dan piutang usaha, tanpa harus kehilangan sisi transparansinya. Jadi kalau kamu menjalankan usaha kecil sampai menengah, kabar baiknya, kewajiban pencatatan utang dagang sekarang jauh lebih ringan dibanding dulu. Dari sisi hukum, transaksi utang dagang pada dasarnya termasuk dalam perjanjian utang piutang yang diatur Kitab Undang-Undang Hukum Perdata (KUHPerdata). Supaya sah secara hukum, perjanjian ini wajib memenuhi empat syarat yang tercantum dalam Pasal 1320 KUHPerdata, yaitu adanya kesepakatan kedua pihak, kecakapan untuk membuat perikatan, objek tertentu yang diperjanjikan, dan sebab yang halal atau tidak melanggar hukum. Kalau salah satu syarat ini tidak terpenuhi, perjanjian utang dagang bisa dianggap tidak sah dan sulit dipertahankan kalau suatu saat terjadi sengketa. Pentingnya penerapan standar akuntansi yang tepat pada transaksi utang dagang juga pernah dibuktikan lewat penelitian akademis. Akhirah (2016) dalam jurnal ilmiah Universitas Bakrie meneliti penerapan PSAK No. 10 pada transaksi utang dagang antarperusahaan di sebuah perusahaan multinasional. Hasil penelitiannya menunjukkan bahwa pengakuan awal, pelaporan, sampai pengakuan selisih kurs dari utang dagang dalam mata uang asing sudah sesuai dengan standar yang berlaku, dan pencatatan yang konsisten seperti ini penting supaya perusahaan tidak salah menghitung kewajiban maupun risiko kerugian akibat fluktuasi nilai tukar. Studi semacam ini menegaskan bahwa utang dagang bukan sekadar angka di pembukuan, tapi punya konsekuensi nyata terhadap kesehatan keuangan perusahaan kalau tidak dikelola dengan cermat. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Perbedaan Utang Dagang dan Piutang Dagang Banyak orang masih tertukar antara utang dagang dan piutang dagang, padahal keduanya adalah dua sisi mata uang yang berbeda posisi dalam laporan keuangan. Utang dagang adalah kewajiban perusahaan kepada pihak lain, biasanya supplier atau pemasok, atas pembelian barang atau jasa secara kredit. Posisinya ada di sisi kewajiban atau liabilitas dalam neraca. Sebaliknya, piutang dagang adalah hak tagih perusahaan kepada pelanggan yang sudah menerima barang atau jasa tapi belum membayar lunas. Piutang dagang tercatat sebagai aset di neraca karena mencerminkan uang yang seharusnya masuk ke kas perusahaan. Kalau digambarkan dengan sederhana, ketika perusahaanmu membeli bahan baku secara kredit dari pemasok, itu menjadi utang dagang bagi perusahaanmu dan sekaligus menjadi piutang dagang bagi pemasok tersebut. Jadi transaksi yang sama bisa dicatat dengan istilah berbeda tergantung dari sudut pandang mana pihak yang mencatatnya. Merujuk pada penjelasan PSAK No. 71, piutang dagang dapat diartikan sebagai uang yang harus dibayar pelanggan kepada perusahaan atas barang atau jasa yang sudah diberikan tapi belum dilunasi. Pengakuan piutang ini dilakukan saat terjadi transaksi penjualan kredit, dan nilainya harus dilaporkan di neraca sebesar nilai kas bersih yang bisa diperoleh, yaitu jumlah piutang setelah dikurangi cadangan kerugian piutang yang berpotensi tidak tertagih. Ketentuan ini penting supaya laporan keuangan perusahaan tidak melebih-lebihkan nilai aset yang sebenarnya berisiko tidak bisa dicairkan. Perbedaan lain yang perlu kamu perhatikan adalah dari sisi risiko. U tang dagang menimbulkan risiko likuiditas, artinya perusahaan harus memastikan kas cukup untuk membayar kewajiban saat jatuh tempo. Sementara piutang dagang menimbulkan risiko kredit, yaitu kemungkinan pelanggan tidak membayar tepat waktu atau bahkan gagal bayar sama sekali. Karena itu, mengelola keduanya membutuhkan pendekatan yang berbeda meskipun sama-sama berkaitan dengan siklus arus kas perusahaan. Cara Mengelola Utang dan Piutang Dagang dengan Efektif Mengelola utang dan piutang dagang sebenarnya adalah bagian dari manajemen modal kerja perusahaan secara keseluruhan. Lawrence J. Gitman, salah satu akademisi terkemuka di bidang manajemen keuangan, menjelaskan bahwa manajemen modal kerja pada dasarnya adalah proses mengelola hubungan antara aset lancar dan kewajiban lancar suatu perusahaan. Artinya, utang dagang tidak bisa dilihat terpisah dari piutang dagang, kas, maupun persediaan barang. Semuanya saling memengaruhi dan harus dikelola sebagai satu kesatuan supaya perusahaan tetap likuid dan bisa memenuhi kewajibannya tepat waktu. Salah satu langkah paling mendasar dalam mengelola utang dagang adalah membuat perjanjian yang jelas dan tertulis dengan pemasok. Berikut beberapa cara praktis yang bisa kamu terapkan untuk mengelola utang dan piutang dagang secara lebih efektif. 1. Negosiasikan jangka waktu pembayaran dengan pemasok. Kamu bisa membicarakan perpanjangan term of payment, misalnya menjadi 30, 45, atau 60 hari, agar perusahaan memiliki ruang lebih besar untuk mengatur arus kas sebelum kewajiban harus dilunasi. 2. Kelola piutang dengan disiplin. Kirimkan tagihan sesegera mungkin dan pastikan syarat pembayaran tercatat dengan jelas agar pelanggan memahami jatuh tempo dan konsekuensi jika terlambat membayar. Kamu juga bisa memberikan insentif seperti diskon kecil untuk pembayaran lebih awal guna mempercepat arus kas masuk. 3. Pantau rasio keuangan secara berkala. Perhatikan current ratio untuk mengetahui kemampuan perusahaan memenuhi kewajiban jangka pendek dan debt to
Cara Dapat Pinjaman UMKM dari Pemerintah Tanpa Jaminan dan Menggunakan Uangnya dengan Tepat
Pinjaman UMKM dari pemerintah dapat diperoleh melalui program pembiayaan seperti Kredit Usaha Rakyat (KUR) dan Pembiayaan Ultra Mikro (UMi). Untuk KUR dengan plafon sampai Rp100 juta, aturan terbaru melarang penyalur meminta agunan tambahan, meskipun usaha atau objek yang dibiayai tetap menjadi agunan pokok. Di lain sisi, Usaha Mikro, Kecil, dan Menengah (UMKM) memiliki kontribusi besar terhadap perekonomian Indonesia. Kementerian Koordinator Bidang Perekonomian menyebut UMKM berkontribusi sekitar 61% terhadap Produk Domestik Bruto (PDB) dan menyerap sekitar 97% tenaga kerja nasional. Besarnya peran UMKM tersebut membuat akses modal usaha menjadi salah satu fokus pemerintah. Salah satu instrumennya adalah KUR, yaitu pembiayaan untuk usaha produktif dan layak yang membutuhkan akses kredit dengan biaya lebih terjangkau. Perlu dipahami dulu, istilah “pinjaman UMKM tanpa jaminan” lebih tepat dimaknai sebagai pinjaman tanpa agunan tambahan seperti sertifikat rumah, tanah, atau BPKB untuk batas plafon tertentu. Dalam Permenko Perekonomian Nomor 1 Tahun 2026, usaha atau objek yang dibiayai tetap disebut sebagai agunan pokok. Namun, untuk KUR sampai Rp100 juta, penyalur tidak diperbolehkan mensyaratkan agunan tambahan di luar agunan pokok tersebut. Pinjaman UMKM tanpa agunan tambahan dapat menjadi sumber modal yang sangat membantu ketika digunakan untuk aktivitas yang menghasilkan pendapatan. Sebaliknya, pinjaman murah tetap dapat membebani usaha apabila digunakan tanpa target pengembalian modal dan perhitungan cicilan yang jelas. Jenis-jenis Pinjaman UMKM di Indonesia Pinjaman UMKM dari pemerintah memiliki beberapa skema yang dapat dipilih berdasarkan ukuran usaha, kebutuhan dana, dan kemampuan pelaku usaha mengakses lembaga keuangan. KUR lebih banyak disalurkan melalui lembaga keuangan. Sedangkan UMi untuk usaha ultra mikro yang belum dapat menjangkau pembiayaan perbankan. Berikut beberapa skema yang perlu diketahui: Jenis Pembiayaan Plafon Utama Karakteristik KUR Super Mikro Sampai Rp10 juta Cocok untuk usaha sangat kecil dan pengusaha pemula KUR Mikro Di atas Rp10 juta sampai Rp100 juta Tanpa agunan tambahan KUR Kecil Di atas Rp100 juta sampai Rp500 juta Ditujukan untuk kebutuhan pembiayaan lebih besar Pembiayaan UMi Maksimal Rp20 juta Menyasar pelaku usaha ultra mikro yang belum terjangkau KUR KUR Super Mikro dapat diberikan dengan plafon sampai Rp10 juta. Skema KUR Super Mikro antara lain dapat ditujukan kepada pengusaha pemula, ibu rumah tangga yang menjalankan usaha produktif, serta pekerja terkena pemutusan hubungan kerja yang memulai usaha. Pada 2026, suku bunga KUR Super Mikro ditetapkan sebesar 3% efektif per tahun. KUR Mikro memiliki plafon di atas Rp10 juta sampai Rp100 juta. Untuk plafon tersebut, penyalur KUR tidak diperbolehkan meminta agunan tambahan. Suku bunga KUR Mikro pada akad pertama pada umumnya berada pada level 6% efektif per tahun. Dalam kebijakan 2026, perlakuan bunga selanjutnya dapat berbeda berdasarkan sektor usaha dan riwayat akses KUR. Pemerintah mempertahankan bunga 6% untuk KUR Mikro dan KUR Kecil pada sektor produksi serta perdagangan berorientasi ekspor. Sementara itu, Pembiayaan Ultra Mikro atau UMi merupakan program pemerintah melalui Pusat Investasi Pemerintah (PIP) yang menyasar usaha ultra mikro yang belum dapat mengakses KUR. Plafon UMi maksimal Rp20 juta per debitur dan disalurkan melalui Lembaga Keuangan Bukan Bank (LKBB). Untuk pembiayaan kelompok, program UMi tidak mensyaratkan agunan, sedangkan pembiayaan individu dapat mengikuti karakteristik produk dan kebijakan penyalur. Artinya, calon debitur perlu membedakan antara KUR tanpa agunan tambahan dan UMi. Keduanya sama-sama mendukung pembiayaan usaha kecil, tetapi mekanisme dan target penerimanya tidak sama. Syarat Mengajukan Pinjaman UMKM Syarat pinjaman UMKM dari pemerintah pada dasarnya berfokus pada identitas pemohon, keberadaan usaha produktif, legalitas usaha, serta kelayakan pembiayaan. Persyaratan detail dapat berbeda menurut jenis KUR dan penyalur, sehingga calon debitur tetap harus mengikuti proses analisis kredit. Beberapa dokumen dan kondisi yang umumnya perlu disiapkan antara lain: Akta pendirian, rekening atas nama badan usaha, pembukuan, kontrak, invoice, dan dokumen legalitas dapat membantu bank memahami struktur bisnis. Meski demikian, memiliki PT atau CV tidak otomatis membuat pinjaman disetujui karena keputusan tetap bergantung pada analisis kelayakan masing-masing penyalur. Siapkan juga bukti transaksi, mutasi rekening, catatan omzet, pembelian bahan baku, invoice, serta laporan arus kas sederhana. Bagi analis kredit, dokumen tersebut membantu membuktikan bahwa usaha benar-benar berjalan dan memiliki kemampuan membayar cicilan. Proses Pengajuan Pinjaman UMKM dari Pemerintah Proses pengajuan pinjaman UMKM dari pemerintah dimulai dari pemilihan skema pembiayaan, penyiapan dokumen, pengajuan kepada penyalur, analisis kelayakan, hingga pencairan dana. Tidak adanya agunan tambahan untuk KUR sampai Rp100 juta bukan berarti pinjaman otomatis disetujui karena penyalur tetap wajib menilai kemampuan pembayaran debitur. Secara umum, prosesnya sebagai berikut: Studi Zamharir, Tarmizi, dan Ridho yang meneliti nasabah UMKM di Jelutung, Kota Jambi, juga membahas hubungan pembiayaan KUR dengan perkembangan usaha. Temuan penelitian tersebut menunjukkan pembiayaan KUR dapat berperan terhadap perkembangan usaha dalam populasi yang diteliti. Meskipun hasil penelitian lokal tidak dapat langsung digeneralisasi untuk seluruh UMKM Indonesia. Cara Menggunakan Pinjaman UMKM agar Uangnya Tidak Sia-sia Pinjaman UMKM sebaiknya digunakan untuk aktivitas yang dapat meningkatkan kapasitas produksi, penjualan, efisiensi, atau arus kas bisnis. Setiap rupiah utang baru idealnya memiliki jalur yang jelas untuk menghasilkan pendapatan yang cukup membayar cicilan sekaligus memberikan keuntungan. Beberapa strategi yang dapat diterapkan adalah: Kesalahan yang paling sering terjadi bukan pada besarnya pinjaman, tetapi pada ketidaksesuaian antara tenor utang dan manfaat aset. Pinjaman jangka beberapa tahun lebih masuk akal digunakan untuk aset yang memberikan manfaat jangka panjang. Sebaliknya, stok dengan perputaran cepat dapat dibiayai menggunakan modal kerja dengan periode yang lebih pendek. Kesimpulan Pinjaman UMKM dari pemerintah dapat menjadi salah satu pilihan pembiayaan bagi pengusaha yang membutuhkan tambahan modal. Berdasarkan Permenko Perekonomian Nomor 1 Tahun 2026, penyalur KUR tidak diperbolehkan meminta agunan tambahan untuk pinjaman sampai dengan Rp100 juta. Pelaku UMKM tetap perlu memenuhi persyaratan, memiliki usaha yang layak dibiayai, menyiapkan dokumen seperti NIB atau keterangan usaha, serta melewati analisis yang dilakukan oleh penyalur. Mendirikan PT atau CV dapat dipertimbangkan ketika skala dan kebutuhan bisnis sudah membutuhkan struktur badan usaha yang lebih rapi. Bisnis yang mendirikan badan usaha PT atau CV punya peluang lebih besar pengajuan kreditnya disetujui. Ukuran keberhasilan pinjaman bukan seberapa besar dana yang berhasil dicairkan. Lebih kepada seberapa besar tambahan laba dan arus kas yang dapat dihasilkan dari dana tersebut. Utang usaha yang sehat seharusnya membantu bisnis tumbuh tanpa membuat pemilik kehilangan ruang bernapas dalam membayar kewajiban bulanan. Ringkasan
Rekening Bisnis Korporasi: Syarat dan Cara Membuatnya
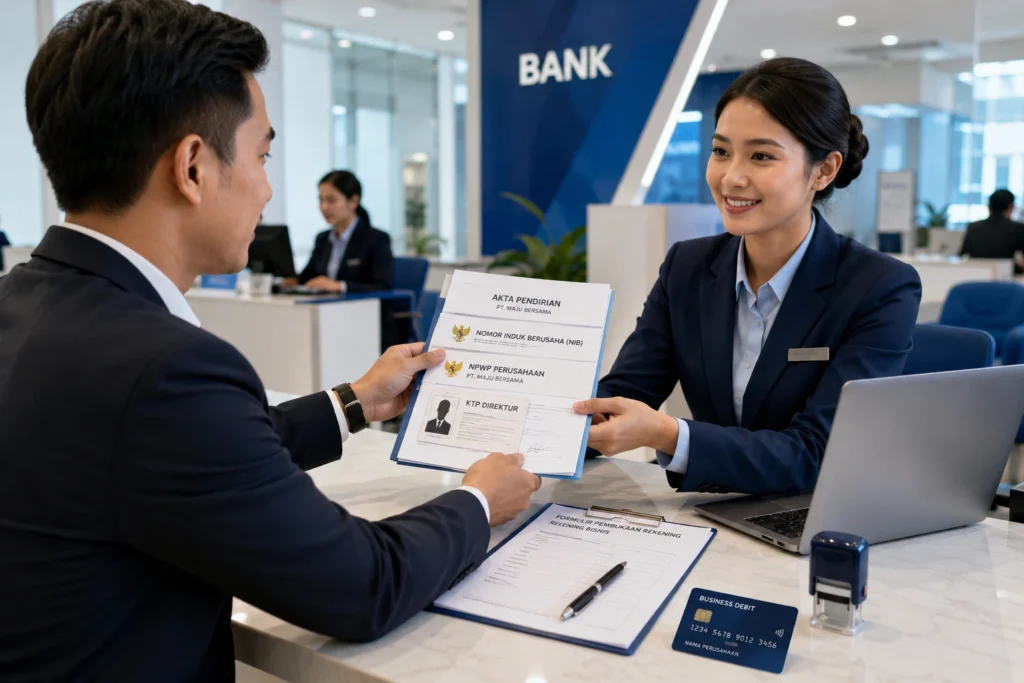
Setiap perusahaan yang ingin tumbuh secara sehat butuh sistem keuangan yang rapi. Salah satu fondasi paling dasar untuk itu adalah rekening bisnis. Selain tempat menyimpan uang, rekening bisnis korporasi juga jadi identitas keuangan resmi sebuah badan usaha di mata bank, mitra kerja, dan pemerintah. Sayangnya, masih banyak pemilik usaha, terutama yang baru merintis PT, memilih memakai rekening pribadi untuk semua transaksi bisnisnya. Kebiasaan ini terlihat praktis di awal, tapi bisa menimbulkan masalah besar di kemudian hari. Artikel ini akan membahas tuntas soal rekening bisnis korporasi, mulai dari pengertian, syarat pembukaan rekening, cara membuat rekening bisnis, sampai risiko yang mengintai kalau PT tidak punya rekening terpisah dari rekening pribadi pemiliknya. Apa Itu Rekening Bisnis Korporasi? Rekening bisnis korporasi adalah rekening bank yang dibuka atas nama badan usaha, bukan atas nama pribadi direktur atau pemiliknya. Rekening ini dipakai khusus untuk mencatat seluruh transaksi keuangan perusahaan, baik uang yang masuk maupun yang keluar. Karena tercatat atas nama badan usaha, rekening ini otomatis menjadi bukti resmi bahwa perusahaan punya aktivitas keuangan yang jelas dan bisa dilacak. Konsep ini sebenarnya berakar dari status badan hukum PT itu sendiri. Perseroan Terbatas diatur dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, yang menyebutkan bahwa pemegang saham tidak bertanggung jawab secara pribadi atas perikatan yang dibuat atas nama perseroan, dan tanggung jawabnya hanya sebatas saham yang dimiliki. Aturan ini menegaskan bahwa PT adalah subjek hukum yang berdiri sendiri, terpisah dari kekayaan pribadi pemiliknya. Kalau prinsip ini diterapkan secara konsisten, maka aset perusahaan termasuk uang di rekening bank seharusnya juga terpisah dari rekening pribadi pemilik. Pakar hukum perusahaan Munir Fuady dalam kajiannya tentang doktrin hukum perseroan menjelaskan bahwa pemisahan harta pribadi pemegang saham dan harta perusahaan merupakan ciri dasar dari sebuah badan hukum. Namun ia juga mengingatkan bahwa pemisahan ini bisa hilang kalau pemilik atau direksi terbukti mencampuradukkan kepentingan pribadi dengan kepentingan perusahaan, misalnya lewat percampuran dana secara sengaja. Kondisi ini dikenal dengan istilah doktrin piercing the corporate veil, yaitu kondisi di mana tanggung jawab terbatas pemilik PT bisa hilang dan berubah menjadi tanggung jawab pribadi. Dengan kata lain, rekening bisnis yang terpisah bukan cuma soal rapi-rapian catatan keuangan, tapi juga berkaitan langsung dengan perlindungan hukum yang melekat pada status PT. Bagi pelaku usaha kecil yang mendirikan PT Perorangan, konsep ini tetap berlaku. PT Perorangan diperkenalkan lewat Undang-Undang Cipta Kerja dan diatur lebih rinci dalam Peraturan Pemerintah Nomor 8 Tahun 2021 tentang Modal Dasar Perseroan serta Pendaftaran Pendirian, Perubahan, dan Pembubaran Perseroan yang Memenuhi Kriteria untuk Usaha Mikro dan Kecil. Aturan ini menyebutkan bahwa PT Perorangan bisa didirikan cukup oleh satu orang, dengan tetap membawa status badan hukum yang sama seperti PT pada umumnya. Artinya, sekecil apa pun skala usahanya, prinsip pemisahan kekayaan tetap berlaku, dan rekening bisnis jadi salah satu cara paling sederhana untuk menjaga prinsip itu tetap hidup dalam praktik sehari-hari. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Syarat Pembukaan Rekening Bisnis Korporasi Membuka rekening bisnis korporasi tidak sama dengan membuka rekening tabungan pribadi. Bank akan meminta serangkaian dokumen untuk memastikan legalitas perusahaan sudah lengkap sebelum rekening diaktifkan. Berikut syarat pembukaan rekening yang umumnya diminta oleh hampir semua bank di Indonesia. 1. Identitas Pengurus PerusahaanBerupa KTP dan NPWP pribadi direktur atau penanggung jawab perseroan. Dokumen ini menjadi dasar verifikasi bahwa orang yang mengajukan pembukaan rekening memang memiliki wewenang mewakili perusahaan. 2. Dokumen Legalitas Pendirian PerusahaanUntuk PT Umum, dokumen yang dibutuhkan berupa akta pendirian beserta Surat Keputusan pengesahan badan hukum dari Kementerian Hukum dan Hak Asasi Manusia. Sementara untuk PT Perorangan, dokumennya berupa sertifikat pendaftaran pendirian dan surat pernyataan pendirian yang diterbitkan oleh Kementerian Hukum dan Hak Asasi Manusia. Dokumen ini menjadi bukti bahwa badan usaha telah sah secara hukum dan tercatat resmi dalam sistem administrasi hukum umum. 3. Nomor Pokok Wajib Pajak (NPWP) PerusahaanYang digunakan adalah NPWP atas nama perusahaan, bukan NPWP pribadi pemilik atau direktur. Dokumen ini menunjukkan bahwa perusahaan telah memiliki identitas perpajakan sendiri dan siap memenuhi kewajiban perpajakan sebagai entitas yang terpisah dari pemiliknya. 4. Nomor Induk Berusaha (NIB) Berbasis Risiko beserta LampirannyaNIB diterbitkan melalui sistem Online Single Submission (OSS) berdasarkan Peraturan Pemerintah Nomor 5 Tahun 2021 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko. NIB berfungsi sebagai identitas berusaha sekaligus izin operasional, serta menjadi salah satu syarat yang diminta bank untuk memastikan perusahaan telah memiliki legalitas usaha yang sesuai dengan bidang usahanya. Selain dokumen di atas, bank juga akan menjalankan proses verifikasi nasabah yang dikenal dengan istilah Customer Due Diligence atau CDD. Proses ini diatur dalam Peraturan Otoritas Jasa Keuangan Nomor 8 Tahun 2023 tentang Penerapan Program Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal di Sektor Jasa Keuangan. Aturan ini mewajibkan setiap penyedia jasa keuangan, termasuk bank, untuk melakukan verifikasi identitas nasabah, termasuk nasabah berbentuk badan usaha, sebelum membuka hubungan usaha. Untuk nasabah korporasi, verifikasi ini mencakup identifikasi pemilik manfaat sebenarnya atau Ultimate Beneficial Owner alias UBO, yaitu individu yang secara langsung maupun tidak langsung memiliki atau mengendalikan perusahaan tersebut. Karena itu, jangan heran kalau bank juga meminta data pemilik manfaat perusahaan saat proses pembukaan rekening berlangsung. Perlu diingat juga bahwa setiap bank punya kebijakan internal yang bisa berbeda-beda. Beberapa bank cenderung lebih ketat untuk bidang usaha dengan tingkat risiko menengah tinggi atau tinggi, terutama kalau izin usahanya belum lengkap. Oleh karena itu, memastikan seluruh dokumen sudah rapi dan konsisten antara satu dokumen dengan dokumen lainnya akan sangat membantu mempercepat proses verifikasi di bank. Cara Membuat Rekening Bisnis Korporasi Setelah semua syarat dokumen siap, langkah selanjutnya adalah proses pembukaan rekening itu sendiri. Berikut tahapan cara membuat rekening bisnis korporasi yang bisa kamu ikuti. a. Pilih Bank yang Sesuai dengan Kebutuhan BisnisPertimbangkan biaya administrasi, fasilitas internet banking atau mobile banking, kemudahan transfer dalam jumlah besar, jaringan kantor cabang, serta kualitas layanan pelanggan. Setiap bank memiliki produk rekening bisnis dengan fitur yang berbeda, sehingga sebaiknya bandingkan beberapa pilihan sebelum menentukan bank yang paling sesuai. b. Siapkan Seluruh Dokumen PersyaratanPastikan semua dokumen yang dibutuhkan telah lengkap, masih berlaku, tidak rusak, mudah dibaca, serta memiliki data yang konsisten antara identitas pengurus,
Penyusutan Aset Perusahaan: Jenis dan Metode Perhitungannya
Setiap perusahaan yang punya kendaraan, mesin, gedung, atau peralatan kantor pasti akan menghadapi satu hal yang sama, yaitu nilai aset tersebut akan terus berkurang seiring waktu pemakaian. Proses berkurangnya nilai itu dalam dunia akuntansi dan pajak disebut penyusutan aset perusahaan. Topik ini kelihatannya teknis, tapi sebenarnya sangat penting kamu pahami karena berhubungan langsung dengan laporan keuangan, besaran pajak yang harus dibayar, sampai keputusan bisnis jangka panjang. Artikel ini akan membahas tuntas apa itu penyusutan aset, jenis aset apa saja yang bisa disusutkan, cara hitung penyusutan aset dengan berbagai metode, dan bagaimana aturan pemerintah mengatur soal ini. Pengertian Penyusutan Aset Penyusutan aset adalah proses pembagian biaya perolehan suatu aset tetap ke dalam beberapa periode akuntansi selama masa manfaat aset tersebut. Sederhananya, ketika perusahaan membeli mesin seharga Rp100 juta, biaya itu tidak langsung dicatat habis di tahun pertama. Biaya tersebut dibagi dan dibebankan sedikit demi sedikit setiap tahun, sesuai dengan berapa lama mesin itu diperkirakan bisa dipakai. Menurut Ikatan Akuntan Indonesia (IAI) dalam Pernyataan Standar Akuntansi Keuangan (PSAK) 16, aset tetap didefinisikan sebagai aset berwujud yang dimiliki untuk dipakai dalam kegiatan produksi, penyediaan barang atau jasa, disewakan ke pihak lain, atau untuk keperluan administrasi, dan diharapkan dipakai lebih dari satu periode. Karena dipakai terus-menerus, nilai ekonomis aset ini otomatis akan menurun, dan penurunan itulah yang dicatat sebagai beban penyusutan setiap akhir periode akuntansi. Peran penyusutan dalam laporan keuangan sebenarnya cukup besar. Beban penyusutan akan muncul di laporan laba rugi dan mengurangi laba bersih perusahaan pada periode berjalan. Di sisi lain, di neraca, nilai aset tetap akan dicatat sebesar harga perolehan dikurangi akumulasi penyusutan, sehingga nilai buku aset makin lama makin kecil. Kalau perusahaan salah menghitung atau salah memilih metode penyusutan, laporan keuangan bisa jadi tidak mencerminkan kondisi bisnis yang sebenarnya, entah laba jadi kelihatan terlalu besar atau justru terlalu kecil. Sebuah kajian dalam Jurnal Administrasi Terapan Vol. 5 No. 1 (Maret 2026) berjudul “Analisis Pemilihan Metode Penyusutan Aset Tetap” menjelaskan bahwa metode penyusutan yang dipakai perusahaan harus tepat karena setiap metode memberikan alokasi nilai penyusutan yang berbeda, dan perbedaan itu bisa memengaruhi jumlah beban, laba, sampai pajak yang harus dibayar perusahaan. Penelitian itu juga menyebutkan kalau perusahaan salah memilih metode, nilai buku aset bisa jadi tidak mencerminkan kondisi fisik aset yang sesungguhnya, dan beban penyusutan yang dicatat bisa terlalu besar atau terlalu kecil sehingga berdampak signifikan pada laba usaha (Jurnal Administrasi Terapan, 2026). Ini menunjukkan kalau urusan penyusutan bukan sekadar catatan akuntansi biasa, tapi punya dampak nyata ke keputusan bisnis. Dari sisi hukum pajak, ketentuan soal penyusutan diatur dalam Pasal 11 Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan. Pasal ini menjadi dasar utama yang mengatur bagaimana perusahaan boleh menghitung penyusutan aset secara fiskal alias untuk keperluan perhitungan pajak. Aturan ini kemudian diperbarui lewat Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan atau biasa disingkat UU HPP. Direktorat Jenderal Pajak (DJP) menjelaskan bahwa lewat UU HPP, Pasal 11 dan Pasal 11A UU PPh mendapat tambahan ketentuan mengenai penyusutan atau amortisasi bangunan dan aset tidak berwujud yang punya masa manfaat lebih dari 20 tahun. Tujuannya, menurut DJP, adalah memberi keleluasaan kepada wajib pajak dalam melakukan penyusutan atau amortisasi untuk aset jenis tersebut, supaya perhitungan pajaknya bisa lebih sesuai dengan kondisi bisnis yang sebenarnya. Jenis-Jenis Aset Tetap yang Dapat Disusutkan Tidak semua aset yang dimiliki perusahaan bisa disusutkan. Ada beberapa karakteristik yang membuat suatu aset masuk kategori aset tetap yang dapat disusutkan. Pertama, aset itu harus berwujud, artinya bisa dilihat dan dipegang secara fisik. Kedua, aset itu dipakai untuk kegiatan operasional perusahaan, bukan untuk dijual kembali dalam waktu dekat. Ketiga, masa manfaatnya lebih dari satu tahun. Beberapa jenis aset tetap yang umum disusutkan perusahaan antara lain: Satu pengecualian penting yang perlu kamu ingat adalah tanah. Tanah umumnya tidak disusutkan karena nilainya cenderung stabil atau bahkan naik seiring waktu, berbeda dengan aset lain yang nilainya terus berkurang karena pemakaian. Untuk keperluan pajak, pengelompokan jenis harta berwujud bukan bangunan diatur secara rinci oleh pemerintah. Sebelumnya aturan ini ada di Peraturan Menteri Keuangan Nomor 96/PMK.03/2009. Aturan itu kemudian diperbarui dengan Peraturan Menteri Keuangan Nomor 72 Tahun 2023 tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud. PMK 72/2023 ini menjadi acuan resmi yang membagi harta berwujud bukan bangunan ke dalam beberapa kelompok berdasarkan masa manfaatnya, mulai dari kelompok 1 sampai kelompok 4, sementara bangunan dibagi menjadi bangunan permanen dan tidak permanen dengan masa manfaat yang berbeda. Ketentuan ini juga diperkuat lewat Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, yang menjadi aturan pelaksana dari UU HPP. PP ini mengatur lebih lanjut soal biaya yang dapat dikurangkan dari penghasilan bruto, termasuk soal penyusutan dan amortisasi aset. Perlu kamu catat, aturan ini juga sempat mengalami perubahan lewat Peraturan Pemerintah Nomor 20 Tahun 2026, jadi sebaiknya kamu selalu memastikan versi peraturan terbaru saat menghitung penyusutan aset perusahaanmu, karena ketentuan perpajakan memang sering menyesuaikan diri dengan kondisi ekonomi terkini. Selain aturan pajak, ada juga aturan akuntansi yang mengatur klasifikasi aset ini, yaitu PSAK 16. Bedanya, PSAK 16 memberi keleluasaan pada perusahaan untuk menentukan sendiri masa manfaat aset berdasarkan kondisi pemakaian riil di lapangan, sementara aturan pajak menetapkan masa manfaat yang lebih baku sesuai kelompok hartanya. Karena dua pendekatan ini kerap berbeda, banyak perusahaan pada akhirnya harus melakukan rekonsiliasi fiskal, yaitu proses menyesuaikan angka penyusutan versi akuntansi dengan angka penyusutan versi pajak, supaya pelaporan SPT tahunan badan tetap sesuai aturan. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLINK LINK DI SINI! Metode Perhitungan Penyusutan Bagian ini adalah inti dari cara hitung penyusutan aset yang paling sering dicari perusahaan. Ada tiga metode penyusutan aset yang paling umum dipakai, yaitu metode garis lurus, metode saldo menurun, dan metode unit produksi. Ketiganya diakui dalam PSAK 16, meski untuk keperluan pajak, hanya dua metode pertama yang diperbolehkan sesuai Pasal 11 UU PPh. 1. Metode garis lurus (straight-line method) Adalah metode paling sederhana dan paling banyak dipakai. Cara hitungnya adalah dengan membagi harga perolehan aset dikurangi nilai sisa dengan estimasi masa manfaat aset. Hasilnya, beban penyusutan setiap tahun jumlahnya sama besar sampai masa manfaat
Brand Monitoring: Pengertian, Cara Kerja, hingga Strategi untuk Bisnis
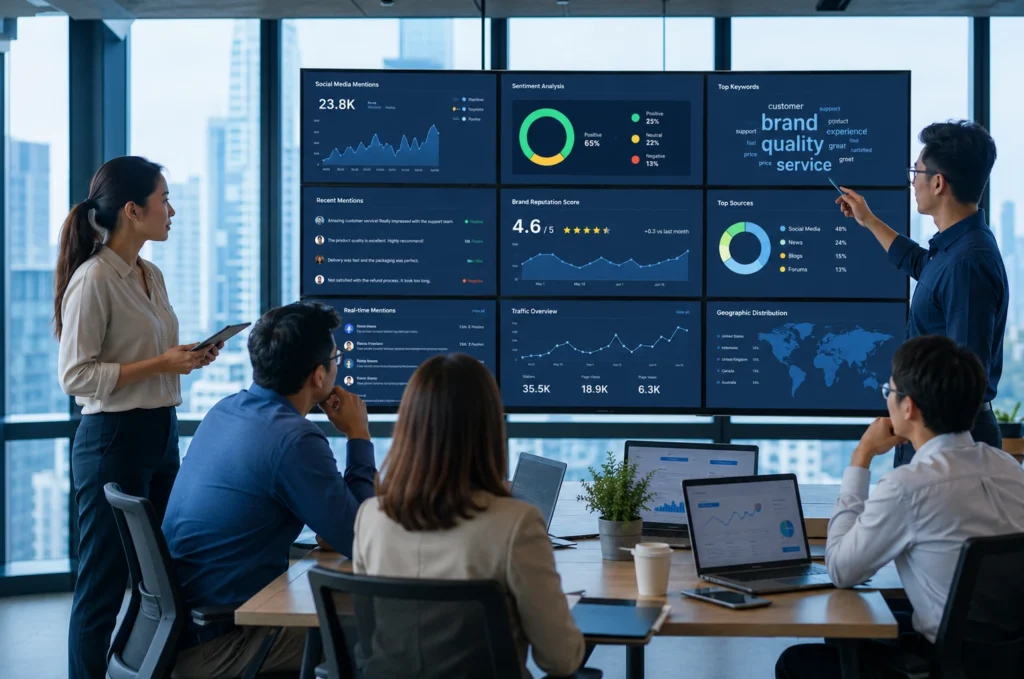
Brand monitoring menjadi salah satu langkah penting bagi bisnis untuk memahami bagaimana merek dibicarakan di berbagai kanal digital. Melalui proses pemantauan terhadap media sosial, mesin pencari, marketplace, forum, hingga situs ulasan, perusahaan dapat memperoleh informasi mengenai opini pelanggan, tren percakapan, serta potensi isu yang dapat memengaruhi citra merek. Dengan melakukan brand monitoring secara konsisten, bisnis dapat mengambil keputusan yang lebih tepat dalam menjaga reputasi, meningkatkan kualitas layanan, dan memperkuat hubungan dengan pelanggan. Pada artikel ini, kamu akan mempelajari pengertian brand monitoring, manfaatnya bagi bisnis, cara kerjanya, tools yang dapat digunakan, serta strategi untuk menerapkannya secara efektif. Apa Itu Brand Monitoring? Brand monitoring adalah proses memantau, mengumpulkan, dan menganalisis segala bentuk percakapan, sebutan, ulasan, dan opini publik tentang sebuah merek di berbagai kanal, mulai dari media sosial, situs berita, forum, blog, hingga platform ulasan seperti Google Reviews atau marketplace. Aktivitas ini tidak hanya berhenti pada pencarian nama brand, melainkan juga mencakup pemantauan nama produk, nama tokoh penting perusahaan, tagar kampanye, bahkan variasi kesalahan penulisan nama merek yang sering muncul di dunia maya. Konsep ini sering disamakan dengan social listening, meski sebenarnya ada perbedaan tipis di antara keduanya. Jika brand monitoring lebih berfokus pada pelacakan sebutan merek secara langsung, social listening melangkah lebih jauh dengan menganalisis konteks, pola, dan sentimen di balik percakapan tersebut untuk menghasilkan wawasan yang bisa dipakai mengambil keputusan bisnis. Dalam praktiknya, kedua aktivitas ini biasanya berjalan beriringan dan saling melengkapi. Menariknya, kebutuhan akan pemantauan merek ini kini juga bersinggungan dengan aspek hukum, khususnya soal pengelolaan data. Ketika perusahaan mengumpulkan data dari percakapan publik, termasuk yang berisi informasi pribadi konsumen seperti nama akun, email, atau nomor kontak yang tercantum dalam komentar dan ulasan, aktivitas ini masuk dalam ranah yang diatur Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi atau biasa disingkat UU PDP. Undang-undang ini resmi berlaku penuh sejak 17 Oktober 2024 setelah masa transisi selama dua tahun, dan menegaskan bahwa perlindungan data pribadi merupakan bagian dari hak asasi manusia, khususnya hak atas privasi. Artinya, perusahaan yang melakukan brand monitoring perlu berhati-hati saat mengumpulkan, menyimpan, atau mengolah data yang bersifat pribadi dari hasil pemantauan tersebut, karena pelanggaran terhadap ketentuan ini bisa berujung pada sanksi administratif maupun sanksi lain sesuai aturan yang berlaku. Bagi bisnis yang memproses data dalam skala besar, UU PDP bahkan mengamanatkan penunjukan petugas pelindungan data pribadi yang bertugas mengawasi kepatuhan internal terhadap aturan ini. Pendirian PTP dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Manfaat Brand Monitoring untuk Bisnis Manfaat brand monitoring untuk bisnis sebenarnya sangat luas, jauh melampaui sekadar mengetahui siapa saja yang menyebut nama merek di internet. Berikut beberapa manfaat utamanya yang perlu kamu pahami. 1. Mendeteksi Masalah Lebih Awal Brand monitoring membantu bisnis menangkap tanda-tanda ketidakpuasan pelanggan sebelum berkembang menjadi krisis yang lebih besar. Dengan pemantauan yang konsisten, tim dapat melihat keluhan, komentar negatif, atau tren percakapan yang berpotensi merugikan reputasi merek, sehingga respons dapat diberikan lebih cepat dan tepat sasaran. 2. Membangun dan Menjaga Kepercayaan Pelanggan Menurut pakar reputasi merek Paul Blanchard, reputasi brand merupakan gabungan berbagai pengaruh yang membentuk keputusan konsumen ketika memilih suatu produk. Setiap merek membawa pesan tertentu, seperti nilai, gaya hidup, atau sikap sosial, dan pelanggan sering mengaitkan diri mereka dengan reputasi merek tersebut. Melalui brand monitoring, bisnis dapat memastikan pesan yang diterima publik tetap selaras dengan nilai yang ingin dibangun. 3. Mengetahui Posisi Dibanding Kompetitor Brand monitoring juga memberi gambaran tentang bagaimana merek mu dibandingkan dengan pesaing. Dengan memantau percakapan terkait kompetitor, bisnis dapat mengukur share of voice, yaitu seberapa besar porsi percakapan di industri yang mengarah ke merek mu dibandingkan merek lain. 4. Menjadi Sumber Ide Pengembangan Produk Keluhan, saran, dan pertanyaan yang berulang dari pelanggan sering kali menjadi masukan berharga untuk pengembangan produk atau layanan. Informasi ini dapat membantu bisnis memahami kebutuhan pelanggan secara langsung tanpa harus selalu mengandalkan riset pasar formal. 5. Membantu Mempertahankan Pelanggan Menurut Dima Suponau, CEO Number For Live Person, reputasi merek tercermin dari setiap tindakan perusahaan, sementara pelanggan selalu memiliki pilihan lain selain produkmu. Karena itu, pemantauan reputasi menjadi penting agar masalah yang sebenarnya bisa dicegah atau ditangani lebih cepat tidak berujung membuat pelanggan beralih ke kompetitor. Dengan menerapkan brand monitoring secara konsisten, bisnis dapat lebih cepat memahami persepsi publik, menjaga reputasi, dan membangun hubungan yang lebih baik dengan pelanggan. Sebagai gambaran, riset yang dirangkum sejumlah lembaga pemasaran menunjukkan bahwa sebagian besar konsumen memercayai ulasan daring hampir sama besarnya dengan rekomendasi dari orang yang mereka kenal secara langsung. Artinya, reputasi digital bukan lagi sekadar pelengkap, melainkan sudah menjadi bagian inti dari keputusan pembelian. Bagaimana Cara Kerja Monitoring? Secara umum, cara melakukan brand monitoring di media sosial maupun kanal digital lain mengikuti alur kerja yang cukup sistematis. Berikut tahapan yang biasa dilakukan. 1. Menentukan kata kunci yang dipantau. Tahap ini mencakup nama merek, nama produk, nama tokoh penting di perusahaan, tagar kampanye, hingga variasi salah ketik nama merek yang umum terjadi. 2. Mengumpulkan data dari berbagai sumber. Pemantauan tidak boleh dibatasi hanya pada satu atau dua platform. Percakapan tentang merek bisa muncul di media sosial, forum diskusi, blog, situs berita, hingga platform ulasan seperti Google Reviews, Yelp, atau aplikasi toko digital. Karena itu, cakupan pemantauan sebaiknya diperluas supaya tidak ada percakapan penting yang terlewat. 3. Menganalisis sentimen percakapan. Setelah data terkumpul, langkah berikutnya adalah mengelompokkan setiap sebutan berdasarkan nada emosinya, apakah positif, negatif, atau netral. Proses ini dikenal sebagai analisis sentimen, dan biasanya dilakukan menggunakan bantuan teknologi pemrosesan bahasa alami atau natural language processing. 4. Menyusun laporan dan dashboard. Data yang sudah dianalisis kemudian disajikan dalam bentuk laporan atau dashboard interaktif, sehingga tim pemasaran, layanan pelanggan, maupun manajemen bisa dengan mudah memahami tren dan mengambil keputusan berdasarkan data tersebut. 5. Menindaklanjuti temuan. Tahap terakhir dan paling penting adalah menindaklanjuti hasil pemantauan, baik dengan merespons keluhan, mengapresiasi ulasan positif, memperbaiki produk, maupun menyesuaikan strategi komunikasi merek. Perlu diingat, proses pengumpulan dan pengolahan data dalam tahapan ini juga harus memperhatikan aspek kepatuhan terhadap UU PDP, terutama saat data yang dikumpulkan menyertakan informasi yang bisa mengidentifikasi individu tertentu. Prinsip kehati-hatian ini penting supaya aktivitas monitoring
Perjanjian Kerahasiaan NDA: Jenis dan Risikonya
Pernah membagikan ide bisnis ke calon mitra, lalu beberapa bulan kemudian menemukan produk serupa muncul di pasar tanpa kamu terlibat sama sekali? Situasi seperti ini sering terjadi karena banyak pelaku usaha di Indonesia masih menganggap remeh satu dokumen yang sebenarnya sangat penting, yaitu perjanjian kerahasiaan atau Non-Disclosure Agreement (NDA). Dokumen ini adalah alat hukum yang bisa jadi penyelamat ketika informasi rahasia bisnis kamu bocor ke pihak yang tidak berhak. Apa Itu NDA? NDA (Non-Disclosure Agreement) adalah perjanjian yang mengikat dua pihak atau lebih untuk menjaga informasi rahasia yang dibagikan selama proses kerja sama, negosiasi, atau hubungan kerja. Informasi yang dilindungi bisa berupa data pelanggan, strategi pemasaran, formula produk, kode sumber aplikasi, hingga rencana ekspansi yang belum diumumkan ke publik. Tujuan utamanya sederhana, yaitu memastikan informasi tersebut hanya dipakai untuk tujuan yang sudah disepakati bersama, bukan untuk kepentingan lain yang bisa merugikan pihak yang membagikan informasi. Secara hukum, NDA termasuk dalam kategori perjanjian yang diatur dalam Kitab Undang-Undang Hukum Perdata (KUHPerdata). Pasal 1313 KUHPerdata menjelaskan bahwa perjanjian adalah perbuatan di mana satu orang atau lebih mengikatkan diri terhadap satu orang lain atau lebih. Supaya perjanjian ini sah dan mengikat secara hukum, ada empat syarat yang harus dipenuhi berdasarkan Pasal 1320 KUHPerdata, yaitu adanya kesepakatan para pihak, kecakapan untuk membuat perikatan, objek perjanjian yang jelas, dan sebab yang tidak bertentangan dengan hukum. Selama NDA yang kamu buat memenuhi keempat syarat ini, dokumen tersebut punya kekuatan hukum yang sama kuatnya dengan kontrak bisnis lainnya. Menariknya, meskipun istilah “Non-Disclosure Agreement” tidak disebut secara eksplisit dalam undang-undang tersendiri di Indonesia, keabsahannya tetap terjamin lewat asas kebebasan berkontrak yang tercantum dalam Pasal 1338 KUHPerdata. Pasal ini menegaskan bahwa semua perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi pihak yang membuatnya. Artinya, begitu kamu dan mitra bisnis menandatangani NDA, isi perjanjian itu wajib dipatuhi layaknya aturan hukum yang mengikat kalian berdua. Kebutuhan akan NDA semakin terasa penting seiring makin ketatnya persaingan usaha, baik di sektor konvensional maupun startup digital. Sebuah kajian dalam Indonesian Journal of Legality of Law tahun 2025 menyoroti bahwa NDA telah menjadi instrumen yang makin penting dalam hubungan kerja modern karena risiko kebocoran informasi yang terus meningkat. Penelitian itu juga mencatat temuan menarik, yaitu banyak NDA di Indonesia justru disusun sepihak oleh perusahaan tanpa mempertimbangkan keseimbangan hak dan kewajiban karyawan, misalnya lewat definisi rahasia dagang yang terlalu luas atau pembatasan pascakerja yang berlebihan sehingga menghambat mobilitas profesional pekerja. Temuan ini penting buat kamu yang sedang menyusun NDA, karena perjanjian yang timpang justru berisiko menimbulkan sengketa dan mengurangi efektivitas perlindungan itu sendiri. Apa Saja Jenis-Jenis NDA? Sebelum membuat atau menandatangani NDA, penting untuk memahami tiga jenis utama perjanjian kerahasiaan yang biasa dipakai dalam praktik bisnis di Indonesia. Ketiganya punya fungsi dan konteks penggunaan yang berbeda, jadi pemilihannya harus disesuaikan dengan kebutuhan kerja sama yang sedang kamu jalani. 1. NDA Sepihak atau Unilateral NDA Pada jenis ini, hanya satu pihak yang berkewajiban menjaga kerahasiaan informasi. Contoh penerapannya sering kamu temui saat perusahaan merekrut karyawan baru yang akan mengakses data sensitif, atau ketika perusahaan menggunakan jasa vendor eksternal yang perlu tahu detail produk sebelum diluncurkan. Dalam kasus ini, hanya penerima informasi yang terikat kewajiban untuk tidak membocorkannya. 2. NDA Timbal Balik atau Bilateral NDA (Mutual NDA) Berbeda dari NDA sepihak, jenis ini mengharuskan kedua pihak sama-sama menjaga kerahasiaan informasi milik masing-masing. Contoh paling umum adalah ketika dua perusahaan menjajaki kolaborasi, seperti joint venture, dan keduanya perlu membuka data finansial atau rencana strategis satu sama lain untuk proses uji kelayakan atau due diligence. 3. NDA Multilateral Melibatkan tiga pihak atau lebih. Biasanya digunakan dalam proyek konsorsium atau kerja sama besar yang melibatkan banyak entitas bisnis sekaligus. Satu pihak akan mengungkap informasi rahasia, sementara pihak-pihak lain terikat kewajiban untuk menjaganya. Bentuk ini menyederhanakan proses administrasi karena kamu tidak perlu membuat NDA terpisah untuk setiap pasangan pihak yang terlibat. Dalam praktiknya, banyak orang masih mencampuradukkan NDA dengan MOU atau Memorandum of Understanding, padahal keduanya punya fungsi hukum yang jauh berbeda. Perbedaan NDA dan MOU dalam kerja sama usaha ini penting kamu pahami sebelum menandatangani dokumen apa pun. NDA berfokus secara spesifik pada perlindungan informasi rahasia dan bersifat mengikat secara hukum sejak ditandatangani, bahkan tetap berlaku walaupun negosiasi kerja sama akhirnya tidak berlanjut. Sementara itu, MOU adalah dokumen yang merangkum kesepahaman awal antara para pihak mengenai rencana kerja sama yang akan dilakukan, sifatnya lebih deklaratif dan umumnya tidak mengikat secara hukum penuh, kecuali ada klausul tertentu di dalamnya, seperti klausul kerahasiaan, yang tetap mengikat. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Elemen Wajib dalam NDA agar Sah dan Kuat Secara Hukum Supaya NDA benar-benar berfungsi sebagai pelindung hukum yang efektif, ada beberapa elemen yang wajib ada di dalamnya. Elemen-elemen ini juga menjadi acuan kalau kamu sedang mencari contoh NDA bisnis Indonesia bahasa Indonesia sebagai referensi menyusun dokumen sendiri. 1. Identitas Para PihakMencantumkan nama, alamat, dan status hukum masing-masing pihak yang terlibat dalam perjanjian. 2. Informasi RahasiaMenjelaskan secara rinci jenis data atau informasi yang termasuk kategori rahasia. Bagian ini penting agar tidak terjadi multitafsir saat terjadi sengketa. 3. Kewajiban Pihak Penerima InformasiMengatur kewajiban menjaga kerahasiaan serta larangan mengungkapkan informasi kepada pihak ketiga tanpa persetujuan. 4. Batasan Penggunaan InformasiMenentukan bahwa informasi rahasia hanya boleh digunakan sesuai tujuan yang telah disepakati dalam perjanjian. 5. PengecualianMenjelaskan kondisi tertentu di mana pengungkapan informasi tidak dianggap sebagai pelanggaran, misalnya karena diwajibkan oleh hukum atau informasi tersebut telah menjadi pengetahuan umum. 6. Jangka Waktu PerjanjianMengatur berapa lama kewajiban menjaga kerahasiaan berlaku, baik selama kerja sama berlangsung maupun setelah kerja sama berakhir. 7. Sanksi dan Ganti RugiMenjelaskan konsekuensi hukum serta kewajiban ganti rugi apabila terjadi pelanggaran terhadap perjanjian. 8. Domisili Hukum atau Penyelesaian SengketaMenentukan forum penyelesaian sengketa yang disepakati para pihak, baik melalui pengadilan maupun arbitrase. Selain elemen-elemen dasar tersebut, ada beberapa regulasi lain yang relevan dan perlu kamu perhatikan, tergantung konteks informasi yang dilindungi. Kalau NDA kamu dibuat dalam bentuk dokumen elektronik, keabsahannya didukung oleh Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik sebagaimana diubah dengan Undang-Undang Nomor 19 Tahun 2016, yang menyatakan bahwa
Facebook Marketplace: Cara Memulai dan Aturan Perizinannya
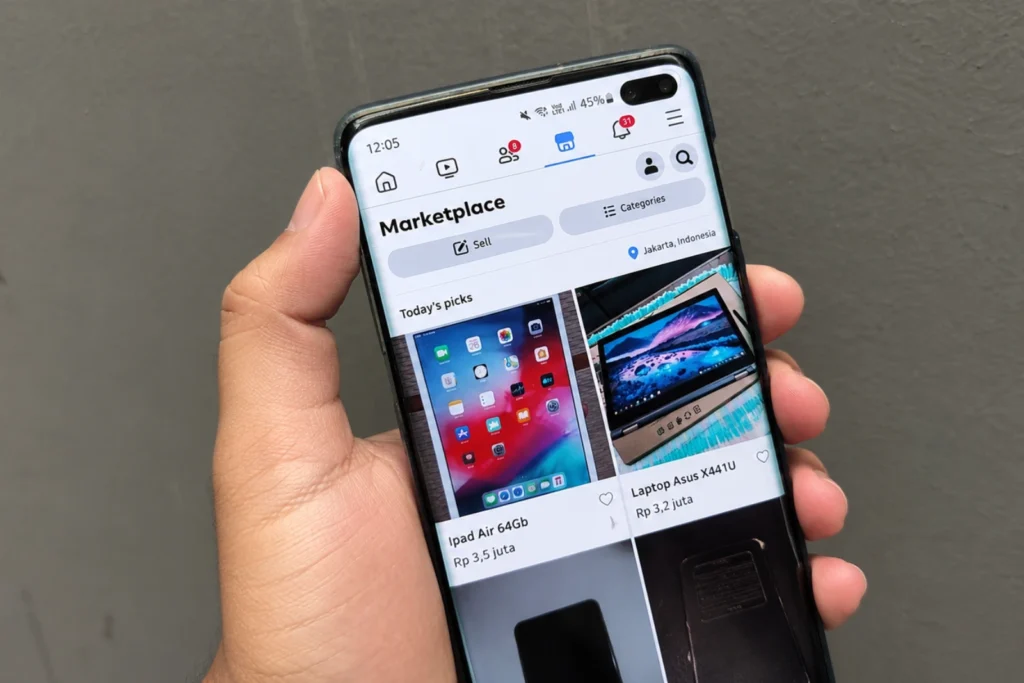
Facebook Marketplace adalah fitur jual beli yang langsung terintegrasi di dalam aplikasi Facebook. Kamu tidak perlu mengunduh aplikasi baru atau membuat akun terpisah untuk mulai bertransaksi di sini. Cukup dengan akun Facebook yang sudah ada, kamu bisa langsung menjual maupun mencari barang yang dibutuhkan. Fitur ini pertama kali diluncurkan oleh Facebook pada tahun 2016. Menurut Mary Ku, Director of Product Management Facebook, fitur ini hadir sebagai respons atas banyaknya aktivitas jual beli yang sudah terjadi secara organik di platform Facebook. Karena itu, Facebook memutuskan untuk memfasilitasinya dengan ruang yang lebih terstruktur. Saat ini, Facebook tetap menjadi salah satu platform media sosial dengan pengguna terbesar di Indonesia. Berdasarkan laporan Digital 2025 Indonesia yang dirilis We Are Social dan Meltwater, Indonesia menempati posisi ketiga dunia dengan 122 juta pengguna aktif Facebook. Angka ini menjadikan Facebook Marketplace sebagai salah satu kanal penjualan online dengan jangkauan pasar paling luas di Indonesia, khususnya untuk pelaku usaha kecil dan UMKM. Cara Kerja Facebook Marketplace Facebook Marketplace berfungsi seperti pasar digital berbasis media sosial. Penjual bisa mengunggah produk, menetapkan harga, dan langsung terhubung dengan calon pembeli melalui Facebook Messenger tanpa harus berpindah ke platform lain. Cara kerja fitur ini cukup sederhana. Setiap produk yang kamu unggah akan ditampilkan kepada pengguna Facebook lain berdasarkan lokasi geografis dan preferensi mereka. Algoritma Facebook mempertimbangkan riwayat pencarian, lokasi, dan minat pengguna untuk menentukan produk mana yang muncul di halaman utama Marketplace seseorang. Artinya, produkmu bisa ditemukan oleh pembeli yang memang sedang mencari barang serupa, bahkan tanpa harus berteman dengan mereka terlebih dahulu. Berbeda dengan marketplace konvensional seperti Tokopedia atau Shopee, Facebook Marketplace tidak memfasilitasi sistem pembayaran dan pengiriman secara terpusat. Platform ini hanya menyediakan ruang iklan dan sarana komunikasi antara penjual dan pembeli. Pengaturan soal metode pembayaran dan pengiriman dilakukan langsung antara kedua pihak. Satu hal yang penting diketahui: produk yang kamu jual harus sesuai dengan Kebijakan Perdagangan Facebook. Produk terlarang seperti senjata, alkohol, obat-obatan terlarang, dan hewan hidup tidak boleh dijual di platform ini. Selain itu, semua transaksi yang dilakukan melalui Facebook Marketplace di Indonesia juga harus mengikuti ketentuan yang berlaku secara hukum. Pemerintah Indonesia telah mengatur perdagangan melalui sistem elektronik dalam Peraturan Menteri Perdagangan (Permendag) Nomor 19 Tahun 2026 yang ditandatangani oleh Menteri Perdagangan Budi Santoso pada Juni 2026. Regulasi ini menggantikan Permendag 31/2023 dan berfokus pada tiga pilar utama, yaitu perlindungan produk dan penjual lokal, transparansi platform digital, serta perlindungan konsumen. Permendag terbaru ini juga mewajibkan setiap pelaku usaha yang berjualan melalui sistem elektronik untuk memiliki perizinan berusaha, termasuk mereka yang memanfaatkan media sosial seperti Facebook sebagai kanal penjualan. Untuk UMKM dengan skala risiko rendah, proses perizinan dapat dilakukan melalui sistem OSS (Online Single Submission) yang disediakan pemerintah. Cara Jualan di Facebook Marketplace untuk Pemula Memulai berjualan di Facebook Marketplace tidak memerlukan modal besar. Kamu cukup memiliki akun Facebook yang aktif dan produk yang ingin dijual. Berikut langkah-langkahnya secara lengkap. 1. Persiapkan akun Facebook yang terlihat terpercaya Sebelum mulai berjualan, pastikan akun Facebook-mu terlihat kredibel di mata calon pembeli. Lengkapi profil dengan foto yang jelas, informasi identitas yang benar, dan pastikan akun sudah cukup aktif. Hindari menggunakan akun yang baru dibuat untuk langsung berjualan, karena sistem Facebook bisa mendeteksinya sebagai spam dan melakukan suspend. Jika ingin berjualan secara lebih profesional, kamu bisa membuat Facebook Page khusus untuk bisnis. Isi halaman tersebut dengan foto profil bisnis, foto sampul, deskripsi usaha, dan hubungkan dengan akun Instagram dan WhatsApp Business untuk meningkatkan kredibilitas lintas platform. 2. Akses Marketplace dan buat listing produk Setelah akun siap, buka aplikasi Facebook dan cari ikon Marketplace di menu navigasi. Klik tombol “Buat Listing Baru” dan pilih kategori produk yang sesuai. Kategori yang tersedia cukup beragam, mulai dari pakaian, elektronik, kendaraan, properti, hingga jasa. Unggah 5 hingga 10 foto produk berkualitas tinggi dari berbagai sudut. Foto yang bagus adalah investasi paling penting dalam sebuah listing karena pembeli tidak bisa melihat produk secara langsung. Tulis judul yang deskriptif dan mengandung kata kunci yang relevan, misalnya “Sepatu Sneakers Pria Size 42 Kondisi Baru” dibandingkan hanya menulis “Sepatu”. Tambahkan deskripsi produk yang detail, termasuk kondisi barang, ukuran, bahan, dan informasi relevan lainnya. 3. Tentukan harga yang kompetitif Sebelum mematok harga, lakukan riset terlebih dahulu dengan mencari produk serupa di Facebook Marketplace maupun di marketplace lain. Perhatikan berapa harga yang paling banyak diminati pembeli. Harga yang terlalu tinggi akan membuat listing-mu diabaikan, sementara harga yang terlalu rendah bisa membuat pembeli meragukan kualitas produk. Kamu juga bisa mencantumkan keterangan “harga bisa nego” untuk memberi ruang negosiasi kepada pembeli, sehingga calon pembeli merasa lebih terbuka untuk menghubungi kamu. 4. Jalin komunikasi yang baik dengan calon pembeli Ketika ada pembeli yang tertarik, mereka biasanya akan menghubungi kamu melalui Facebook Messenger. Usahakan untuk membalas pesan dalam waktu 10 hingga 30 menit. Respons yang cepat akan meningkatkan kepercayaan pembeli dan memperbesar kemungkinan terjadinya transaksi. Gunakan bahasa yang sopan, jelas, dan informatif. Jika ada pertanyaan soal kondisi produk, siapkan foto tambahan bila diperlukan. Ketika volume pesan mulai meningkat, kamu bisa menggunakan fitur auto-reply agar calon pembeli tidak merasa diabaikan. 5. Atur metode pembayaran dan pengiriman Setelah ada kesepakatan harga, tentukan metode pembayaran yang nyaman bagi kedua belah pihak. Opsi yang umum digunakan adalah transfer bank, dompet digital seperti GoPay atau OVO, atau COD (Cash on Delivery) untuk pembeli yang berada di lokasi yang sama atau tidak terlalu jauh. Untuk pengiriman, gunakan jasa kurir yang resmi dan terpercaya. Pastikan selalu ada nomor resi yang bisa diberikan kepada pembeli agar mereka bisa memantau status pengiriman barang. Kecepatan pengiriman berpengaruh langsung pada kepuasan pembeli dan reputasi akunmu. 6. Evaluasi dan perbarui listing secara rutin Pantau performa setiap listing yang kamu buat. Jika produk tertentu sudah lama tidak mendapat respons, lakukan evaluasi. Coba perbarui foto, ubah judul, atau sesuaikan harga. Listing yang jarang diperbarui cenderung tenggelam di hasil pencarian karena algoritma Facebook memprioritaskan konten yang aktif dan baru. Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Tips Agar Barang Cepat Laku di Facebook Marketplace Berhasil membuat listing saja tidak cukup. Kamu juga perlu strategi agar produk bisa ditemukan lebih banyak
Sengketa Merek Kutus Kutus: Risiko Tidak Daftarkan Merek dalam Bisnis
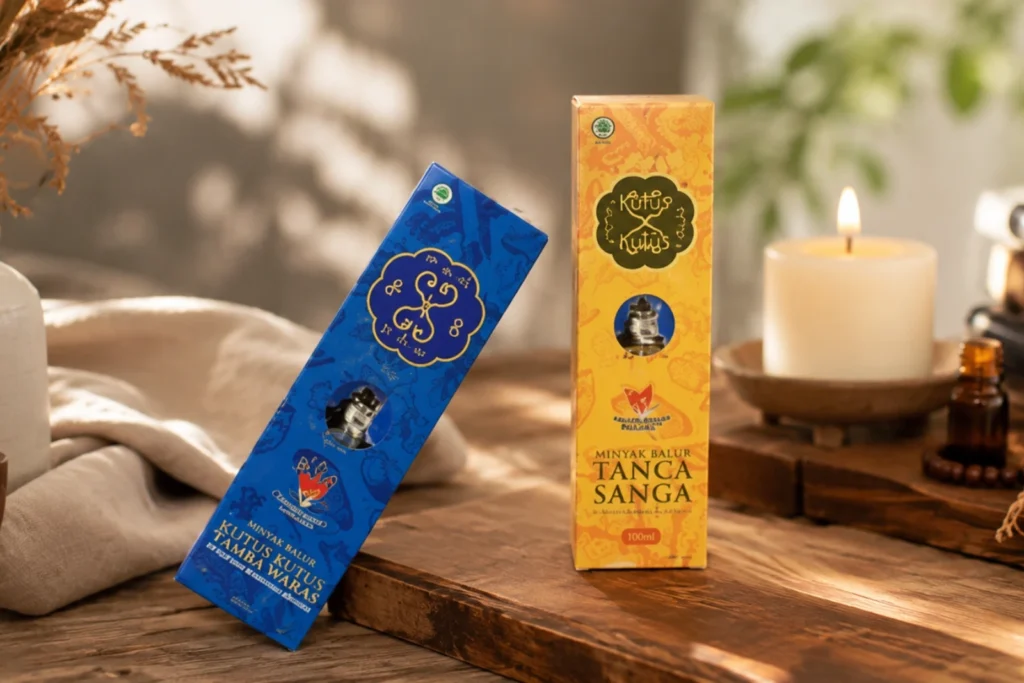
Membangun merek yang kuat membutuhkan waktu, biaya, dan konsistensi. Namun, tanpa perlindungan hukum yang memadai, merek yang telah dikenal luas sekalipun bisa menjadi sumber sengketa yang mengancam keberlangsungan bisnis. Kasus sengketa merek Kutus Kutus menjadi salah satu contoh nyata bagaimana aspek legalitas dapat menentukan nasib sebuah merek. Sengketa ini tidak hanya menarik perhatian karena melibatkan produk herbal yang telah dikenal masyarakat luas, tetapi juga karena melibatkan hubungan keluarga yang berujung pada perselisihan hukum hingga tingkat Mahkamah Agung. Di balik konflik tersebut, terdapat pelajaran penting mengenai pendaftaran merek, prinsip first to file, itikad baik dalam perlindungan kekayaan intelektual, serta pentingnya memastikan aset bisnis terlindungi secara hukum sejak awal. Lalu, bagaimana kronologi sengketa ini terjadi dan apa saja pelajaran yang dapat dipetik oleh para pelaku usaha? Sejarah Singkat Merek Kutus Kutus Minyak Kutus Kutus pertama kali diracik oleh Bambang Pranoto sekitar tahun 2011 hingga 2012, di Desa Bona, Kabupaten Gianyar, Bali. Produk ini berawal dari pencarian pribadi Bambang untuk menemukan alternatif pereda nyeri dan penghangatkan tubuh yang berbahan alami. Nama “Kutus Kutus” dipilih karena terinspirasi dari filosofi keseimbangan energi dalam tubuh menurut tradisi pengobatan Bali. Desa Bona sendiri diyakini menyimpan warisan tradisi pengobatan turun-temurun yang sudah ada sejak zaman Kerajaan Majapahit. Pada Desember 2013, Bambang mulai memasarkan produknya secara resmi lewat media sosial dan langsung mendapat sambutan positif dari pasar. Produk ini dipercaya mampu membantu mempercepat pemulihan tubuh lewat bahan-bahan alami yang terkandung di dalamnya. Secara resmi, produksi minyak “Tamba Waras Bali Kutus Kutus” dilakukan di bawah naungan PT Kutus Kutus Herbal, yang baru berdiri pada 2019. Artinya, selama bertahun-tahun sebelumnya, usaha ini berjalan secara informal atas nama Bambang secara pribadi. Awal Konflik Kutus Kutus Masalah mulai mencuat ketika Bambang mengetahui bahwa merek “Tamba Waras Bali Kutus Kutus” ternyata sudah terdaftar atas nama Fazli Hasniel Sugiharto, anak tirinya, sejak Desember 2014. Pendaftaran itu dilakukan tanpa sepengetahuan Bambang. Fazli adalah anak dari istri Bambang, Lilies Susanti Handayani. Bambang menikahi ibunya Fazli saat Fazli masih kecil, sehingga hubungan mereka bersifat kekeluargaan. Kepercayaan itulah yang belakangan menjadi titik lemah dalam perlindungan bisnis Bambang. Konflik semakin meruncing ketika Bambang mengetahui bahwa Fazli mengambil sejumlah keputusan perusahaan secara sepihak tanpa persetujuannya selaku Komisaris PT Kutus Kutus Herbal. Akibatnya, Fazli akhirnya dicopot dari jabatannya sebagai Direktur. Namun, masalah tidak berhenti di situ. Menjelang perpanjangan masa berlaku merek pada akhir 2024, Fazli tidak hanya memperpanjang merek “Kutus Kutus” atas namanya sendiri. Ia juga mendaftarkan merek tersebut ke dalam kelas-kelas baru, yaitu kelas 3 untuk produk sabun mandi, kelas 5 untuk produk herbal dan obat-obatan, serta kelas 35 untuk jasa perdagangan. Secara total, Fazli menguasai tiga pendaftaran merek “Tamba Waras Bali Kutus Kutus”. Fazli sempat menawarkan pengalihan hak merek kepada Bambang, tetapi dengan syarat Bambang membayar kompensasi sebesar Rp50 miliar. Tawaran itu ditolak Bambang karena dianggap tidak masuk akal dan tidak mencerminkan prinsip bisnis yang sehat. Bambang juga menegaskan bahwa ia sudah berkali-kali mengajak Fazli untuk berdamai, namun upaya tersebut tidak membuahkan hasil. Pendirian PT dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Gugatan Pembatalan Hak Merek Kutus Kutus Karena negosiasi buntu, Bambang akhirnya mengajukan gugatan pembatalan merek ke Pengadilan Niaga Surabaya pada akhir 2024. Perkara ini tercatat dengan nomor 9/Pdt.Sus-HKI/Merek/2024/PN Niaga Surabaya, dengan Bambang Pranoto sebagai Penggugat I, PT Kutus Kutus Herbal sebagai Penggugat II, dan Fazli Hasniel Sugiharto sebagai Tergugat, serta Kementerian Hukum sebagai pihak turut tergugat. Gugatan ini berpijak pada Pasal 77 ayat (2) Undang-Undang Nomor 20 Tahun 2016 tentang Merek dan Indikasi Geografis. Pasal tersebut menyatakan bahwa gugatan pembatalan merek dapat diajukan kapan saja tanpa batas waktu, selama ada bukti bahwa pendaftaran dilakukan dengan itikad tidak baik. Ini menjadi landasan hukum penting yang menggugurkan argumen Fazli, yang sebelumnya berpendapat bahwa gugatan Bambang sudah kedaluwarsa karena melewati batas 5 tahun. Selama persidangan, tim kuasa hukum Bambang dari K&K Advocates berhasil membuktikan bahwa Bambang adalah pencipta, penemu sekaligus pengguna pertama merek Kutus Kutus sejak 2013, jauh sebelum merek itu secara formal didaftarkan oleh Fazli pada 2014. Pihak Fazli berargumen bahwa merek itu telah terdaftar secara sah selama lebih dari 10 tahun tanpa masalah, dan bahwa PT Kutus Kutus Herbal selaku Penggugat II bahkan belum berdiri saat merek didaftarkan. Namun argumen tersebut tidak cukup kuat untuk menyanggah fakta bahwa Bambang adalah pencipta asli produk tersebut. Pada 16 April 2025, Majelis Hakim yang dipimpin Hakim Ketua Silfi Yanti Zulfia memutuskan perkara ini dengan memenangkan Bambang Pranoto. Hakim menyatakan bahwa Bambang adalah pemilik sah dan pihak yang beriktikad baik atas merek Kutus Kutus. Sebaliknya, pendaftaran yang dilakukan Fazli dinyatakan tidak sah secara hukum. Pengadilan juga memerintahkan agar pendaftaran atas nama Fazli dihapus dari database Direktorat Jenderal Kekayaan Intelektual (DJKI). Fazli kemudian mengajukan kasasi ke Mahkamah Agung. Namun melalui Putusan Nomor 892 K/Pdt.Sus-HKI/2025, Mahkamah Agung menolak seluruh permohonan kasasi tersebut. MA berpendapat bahwa seluruh pertimbangan hukum Pengadilan Niaga Surabaya sudah tepat dan sesuai hukum. Mahkamah Agung juga mencatat bahwa beredarnya produk tiruan di pasar telah menimbulkan keluhan konsumen dan menurunkan kepercayaan publik, yang semakin memperkuat kesimpulan adanya itikad tidak baik dalam pendaftaran merek oleh Fazli. Setelah putusan berkekuatan hukum tetap, Direktorat Merek dan Indikasi Geografis DJKI resmi mencoret merek Fazli di kelas 3, 5, dan 35 dari Daftar Umum Merek. Elsiana Putri, kuasa hukum Bambang dari K&K Advocates, menyebut putusan ini sebagai kabar baik bagi para pelaku UMKM dan inovator lokal. “Putusan ini bisa menjadi preseden baik. Kami berharap tidak ada lagi kekhawatiran bagi pencipta produk lokal untuk mengklaim haknya, selama didukung fakta hukum dan itikad baik,” ujarnya. Kasus ini juga sejalan dengan temuan akademis dalam penelitian yang dipublikasikan Jurnal Kertha Semaya Vol. 10 No. 9 Tahun 2022, yang menyimpulkan bahwa prinsip first to file dalam UU Merek No. 20 Tahun 2016 dapat dikesampingkan apabila ditemukan bukti itikad tidak baik dalam proses pendaftaran. Artinya, kecepatan mendaftar bukan satu-satunya penentu siapa yang berhak atas sebuah merek. Pakar hukum kekayaan intelektual dari Universitas Indonesia, sebagaimana dikutip berbagai media hukum, menilai bahwa kasus Kutus Kutus memperlihatkan pentingnya pengujian itikad baik sejak tahap awal pendaftaran merek. Tanpa pengujian yang ketat, sistem first to file bisa disalahgunakan sebagai celah