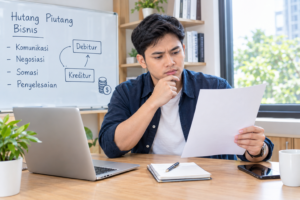
Krisis keuangan dalam bisnis itu hal yang wajar. Kadang arus kas (cash flow) macet gara-gara klien telat bayar, atau ada jeratan utang vendor dan bank yang menumpuk saat kondisi pasar lagi lesu.
Nah, kalau bisnis mulai seret bayar utang, banyak orang langsung mikir perusahaan itu pasti bakal gulung tikar alias bangkrut. Padahal, dunia hukum bisnis punya tombol darurat yang namanya PKPU.
PKPU ini ibarat tombol pause legal bagi perusahaan yang lagi seret bayar utang—memberikan waktu bernapas untuk negosiasi ulang ketimbang langsung disuntik mati lewat kepailitan.
Langkah ini semakin populer dipakai pelaku usaha di Indonesia. Berdasarkan data Laporan Tahunan Mahkamah Agung RI, permohonan PKPU di Pengadilan Niaga pernah melonjak hingga lebih dari 630 perkara dalam setahun.
Ini membuktikan bahwa semakin banyak pebisnis yang memilih jalur restrukturisasi ketimbang menyerah begitu saja.
Apa Itu PKPU?
Singkatnya, PKPU adalah kepanjangan dari Penundaan Kewajiban Pembayaran Utang. Ini adalah jalur hukum resmi yang disediakan negara buat debitur (pihak yang berutang) yang kesulitan keuangan, supaya bisa minta tambahan waktu buat melunasi utangnya lewat skema perdamaian baru.
Aturan mainnya tercantum jelas dalam Pasal 222 ayat (2) UU No. 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang.
Dijelaskan bahwa debitur yang tidak mampu atau memperkirakan tidak akan sanggup melanjutkan pembayaran utang yang sudah jatuh tempo, dapat mengajukan permohonan PKPU ke Pengadilan Niaga.
Gampangnya, PKPU itu bukan cara buat kabur dari utang, tapi cara minta diskon waktu dan negosiasi cicilan secara sah.
Pakar Hukum Kepailitan Universitas Airlangga, Prof. M. Hadi Subhan, menegaskan bahwa PKPU pada hakikatnya adalah bentuk moratorium hukum.
Penundaan ini memberi kesempatan emas buat debitur menyusun rencana perdamaian (restructuring plan) demi menyelamatkan bisnis dari kehancuran.
Perbedaan PKPU dan Pailit
Banyak orang awam sering ketuker antara PKPU dan Pailit. Padahal, dua hal ini ibarat ruang rawat inap dan ruang eksekusi. Biar makin jelas, yuk cek bedanya:
| Poin Pembeda | PKPU (Penundaan Utang) | Pailit (Kepailitan) |
| Tujuan Utama | Menyelamatkan & menata ulang utang agar bisnis tetap jalan. | Pembubaran aset perusahaan buat dibagikan ke kreditur. |
| Status Bisnis | Bisnis tetap beroperasi di bawah pengawasan pengurus. | Bisnis berhenti total, aset (boedel pailit) disita kurator. |
| Batas Waktu | Ada batas waktu tegas (maksimal 270 hari). | Berujung pada likuidasi atau obral aset sampai habis. |
Hal senada juga diungkap dalam penelitian ilmiah karya Dewi Iryani (2018) dari Universitas Brawijaya. Risetnya menunjukkan bahwa proses PKPU terbukti efektif mencegah terjadinya Pemutusan Hubungan Kerja (PHK) massal dan menjaga nilai ekonomi perusahaan (going concern).
Sebaliknya, status pailit otomatis langsung menghentikan seluruh operasional usaha dan mematikan mata pencaharian karyawan.

Tahapan dan Proses PKPU
Proses PKPU nggak bisa dilakukan sewenang-wenang karena ada prosedur hukum ketat yang harus dilewati di Pengadilan Niaga:
- Pengajuan Permohonan: Tahap awal dimulai ketika debitur atau kreditur mendaftarkan gugatan permohonan PKPU secara resmi ke Pengadilan Niaga untuk mendapatkan kepastian hukum.
- PKPU Sementara (Maksimal 45 Hari): Majelis hakim akan menunjuk Hakim Pengawas dan Pengurus untuk mencatat seluruh tagihan piutang (verifikasi), di mana seluruh tindakan penagihan utang dihentikan sementara secara hukum.
- Voting Rencana Perdamaian: Debitur akan memaparkan proposal pelunasan utang yang baru di hadapan para kreditur, yang kemudian dilanjutkan dengan pemungutan suara (voting) untuk menentukan persetujuan proposal.
- PKPU Tetap (Maksimal 270 Hari): Jika proposal mendapat respons positif dari kreditur, pengadilan memberikan perpanjangan waktu hingga total 270 hari sejak putusan pertama guna memfinalisasi kesepakatan dan memulihkan arus kas.
Kunci sukses melewati tahapan ini dibahas dalam riset Utami et al. (2024) pada Doktrina: Journal of Law. Keberhasilan PKPU sangat bergantung pada transparansi proposal restrukturisasi utang. Proposal harus masuk akal, rasional, dan punya hitungan yang jelas agar disetujui oleh mayoritas kreditur saat voting.
Jenis-Jenis Kreditur dalam Proses PKPU
Dalam proses PKPU, tidak semua pihak yang memberi utang (kreditur) memiliki kedudukan yang sama.
- Kreditur Separatis: Kreditur yang memegang hak jaminan kebendaan seperti hak tanggungan, hipotek, atau fidusia, di mana bank penyedia fasilitas kredit dengan agunan tanah atau bangunan menjadi contoh utamanya.
- Kreditur Preferen: Pihak yang memiliki hak istimewa untuk didahulukan pembayarannya oleh undang-undang di atas kreditur lain, seperti tagihan pajak negara serta hak atas gaji dan pesangon karyawan.
- Kreditur Konkuren: Kelompok kreditur biasa yang tidak memiliki jaminan agunan maupun hak istimewa hukum, seperti pihak supplier, vendor bahan baku, atau mitra bisnis harian.
Pemahaman mengenai tingkatan kreditur sangat krusial karena menentukan kekuatan suara saat voting proposal perdamaian.
Dampak PKPU Terhadap Operasional Perusahaan
Banyak pengusaha khawatir bahwa masuk ke jalur PKPU akan langsung menghentikan bisnis. Nyatanya, status PKPU memberikan perlindungan hukum (legal shield) dengan beberapa konsekuensi operasional:
- Penghentian Sementara Eksekusi Sita: Selama proses PKPU berlangsung, seluruh kreditur dilarang secara hukum untuk menyita aset atau mengeksekusi jaminan utang milik perusahaan.
- Pengawasan oleh Pengurus: Direksi tetap memegang kendali operasional bisnis harian, namun setiap keputusan keuangan strategis seperti pengalihan aset wajib mendapatkan persetujuan Pengurus resmi.
- Penangguhan Pembayaran Utang Lama: Perusahaan dilarang melunasi utang-utang lama yang timbul sebelum putusan PKPU agar arus kas difokuskan untuk menjaga keberlanjutan operasional (operational cash flow).
Banyak pengusaha yang salah kaprah terhadap PKPU. Faktanya bisnis tidak akan langsung berhenti, dan sebaliknya status PKPU memberikan jaminan perlindungan hukum.
Apa yang Terjadi Jika Proposal PKPU Ditolak?
Proses PKPU tidak selalu berujung manis. Jika proposal perdamaian yang diajukan debitur ditolak oleh mayoritas kreditur dalam forum voting, atau jika jangka waktu maksimal 270 hari habis tanpa kesepakatan, maka hukum memiliki konsekuensi tegas:
- Otomatis Pailit: Pengadilan Niaga akan langsung menjatuhkan putusan pailit secara hukum tanpa perlu melalui proses persidangan gugatan yang baru.
- Insolvensi dan Likuidasi: Perusahaan resmi dinyatakan dalam keadaan tidak mampu bayar (insolvent), sehingga penguasaan aset beralih ke Kurator untuk dijual (likuidasi) demi melunasi utang para kreditur.
Kapan Perusahaan Perlu Mengajukan PKPU?
Nggak semua masalah keuangan harus langsung dibawa ke Pengadilan Niaga. Tapi, perusahaanmu sangat disarankan mengambil jalur PKPU kalau mengalami tanda-tanda berikut:
- Memiliki Lebih dari Satu Kreditur: Perusahaan tercatat punya beberapa pinjaman dan sebagian utang sudah jatuh tempo, namun ketersediaan dana tunai di kas sedang sangat terbatas.
- Masalah Arus Kas Bersifat Temporer: Kondisi cash flow macet hanya sementara waktu, sedangkan model bisnis utama perusahaan sebenarnya masih sangat sehat dan berpotensi menghasilkan keuntungan (feasible).
- Adanya Ancaman Sita Jaminan: Kreditur mulai memberikan ancaman tindakan hukum atau eksekusi jaminan yang berisiko menghentikan operasional harian perusahaan secara mendadak.
Pakar hukum bisnis Dr. Rio Christiawan menyarankan agar permohonan PKPU diajukan secara proaktif oleh debitur begitu mendeteksi gejala kelangkaan likuiditas.
Jangan tunggu sampai didahului oleh gugatan pailit dari kreditur yang beritikad agresif, karena posisi tawar debitur bakal jauh lebih lemah.

Kesimpulan
PKPU adalah solusi legal yang disiapkan hukum Indonesia untuk menyelamatkan bisnis dari ancaman bangkrut. Lewat proses restrukturisasi ini, perusahaan dapat nafas tambahan untuk menata ulang utang tanpa perlu kehilangan aset maupun menghentikan operasional.
Mengajukan PKPU bukan penanda kegagalan total sebuah bisnis, melainkan langkah strategis yang bijak untuk menyelamatkan investasi, tenaga kerja, serta kelangsungan usaha di masa depan.
Referensi:
- UU Kepailitan & PKPU: UU No. 37 Tahun 2004 — peraturan.bpk.go.id
- Data Perkara MA: Laporan Tahunan Mahkamah Agung RI — mahkamahagung.go.id
- Riset PKPU & PHK: Dewi Iryani (2018) — garuda.kemdikbud.go.id
- Riset Restrukturisasi Utang: Utami et al. (2024), Doktrina: Journal of Law — sinta.kemdikbud.go.id
- Opini Prof. M. Hadi Subhan: FH Universitas Airlangga — fh.unair.ac.id
- Opini Dr. Rio Christiawan: Hukumonline — hukumonline.com