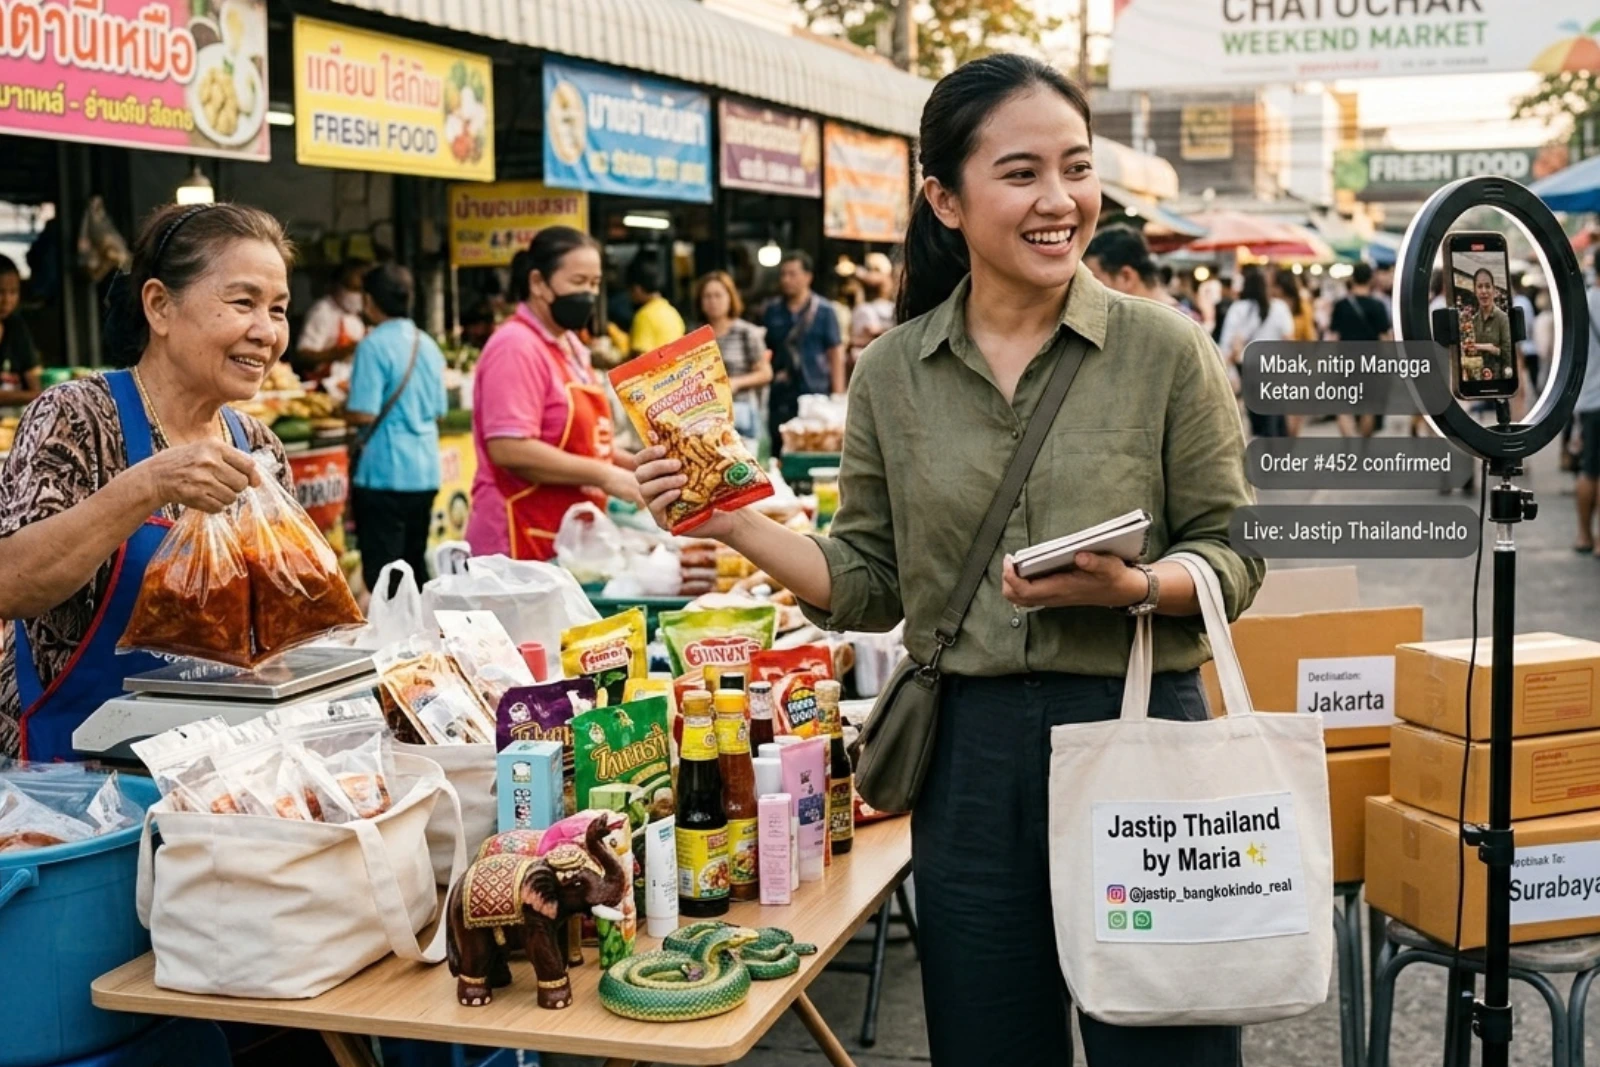
Bisnis jasa titip atau jastip kini semakin mudah dijalankan. Anda hanya membutuhkan ponsel, koneksi internet, dan akses ke barang yang sedang dicari pelanggan.
Namun, ketika bisnis jastip mulai ramai, ada beberapa hal yang perlu diperhatikan. Bukan hanya soal mendapatkan pelanggan, tetapi juga legalitas usaha, pajak, dan aturan Bea Cukai, terutama jika barang yang dititipkan berasal dari luar negeri.
Lalu, apakah bisnis jastip wajib memiliki izin usaha? KBLI apa yang digunakan? Dokumen apa saja yang perlu disiapkan? Bagaimana aturan pajaknya?
Artikel ini membahas izin usaha jastip, pilihan KBLI, dokumen yang diperlukan, hingga kewajiban pajaknya berdasarkan aturan yang berlaku per September 2026.
Bisnis Jastip dan Mengapa Perlu Legal?
Jasa titip atau jastip adalah kegiatan ketika seseorang membantu membeli barang yang diinginkan pelanggan. Barang tersebut bisa berasal dari dalam maupun luar negeri.
Sebagai penyedia jastip, Anda mendapatkan keuntungan dari fee jasa atau dari selisih harga barang, tergantung pada model bisnis yang digunakan.
Kapan jastip dianggap sebagai bisnis?
Tidak semua kegiatan titip barang otomatis menjadi bisnis.
Jika Anda hanya sesekali membelikan barang untuk teman atau keluarga, kegiatan tersebut berbeda dengan usaha jastip yang dilakukan secara rutin.
Jastip mulai dapat dikategorikan sebagai usaha ketika kegiatan tersebut dilakukan secara terstruktur dan bertujuan mendapatkan penghasilan. Contohnya:
- Membuka open jastip secara rutin.
- Memiliki katalog barang.
- Menetapkan fee jasa.
- Memiliki pelanggan tetap.
- Mempromosikan layanan melalui media sosial.
- Menerima pesanan dari banyak pelanggan.
Jika kegiatan tersebut sudah dilakukan secara rutin untuk mendapatkan penghasilan, sebaiknya usaha jastip mulai dilengkapi dengan legalitas usaha.

Risiko Menjalankan Jastip Tanpa Aturan
Ada beberapa hal yang perlu diperhatikan, terutama jika Anda menjalankan jastip barang dari luar negeri.
1. Masalah kepabeanan
Barang yang dibawa dari luar negeri tidak semuanya dianggap sebagai barang pribadi.
Berdasarkan PMK 203/PMK.04/2017, pembebasan bea dan pajak untuk barang bawaan penumpang berlaku untuk barang pribadi dengan nilai pabean maksimal FOB USD 500 per orang untuk setiap kedatangan.
Sementara itu, barang titipan untuk pelanggan bukan termasuk barang pribadi. Bea Cukai juga menjelaskan bahwa barang titipan tidak mendapatkan fasilitas pembebasan USD 500 seperti barang pribadi.
Karena itu, barang jastip perlu diberitahukan sesuai kondisi sebenarnya. Jangan menyatakan barang untuk dijual kembali sebagai barang pribadi.
2. Masalah dengan pelanggan
Bisnis jastip umumnya dilakukan melalui Instagram, WhatsApp, marketplace, atau media digital lainnya. Karena itu, informasi mengenai barang dan transaksi perlu disampaikan dengan jelas.
Informasi yang diberikan kepada pelanggan sebaiknya mencakup:
- Jenis dan kondisi barang.
- Asal barang.
- Harga barang.
- Fee jastip.
- Estimasi waktu barang sampai.
- Ketentuan pembayaran.
- Ketentuan refund.
- Pihak yang menanggung bea dan pajak impor.
Kebiasaan yang perlu dilakukan agar bisnis jastip lebih aman
Agar kegiatan jastip berjalan lebih tertib, Anda dapat membiasakan beberapa hal berikut:
- Jujur mengenai status barang. Barang untuk dijual kembali jangan dinyatakan sebagai barang pribadi.
- Berikan informasi yang jelas. Jelaskan asal, kondisi, harga, dan estimasi waktu barang.
- Pastikan produk yang dijual sesuai. Hindari barang tiruan atau penggunaan merek tanpa hak.
- Buat syarat dan ketentuan tertulis. Jelaskan aturan mengenai barang rusak, kehilangan, refund, pembayaran, serta bea dan pajak.
KBLI Usaha Jastip
KBLI atau Klasifikasi Baku Lapangan Usaha Indonesia merupakan kode yang digunakan untuk mengidentifikasi kegiatan usaha.
Saat mendaftarkan usaha melalui OSS, Anda perlu memilih KBLI yang sesuai dengan kegiatan bisnis.
Untuk jastip, pemilihan KBLI perlu disesuaikan dengan cara Anda menjalankan usaha karena tidak ada satu kode yang secara khusus bernama “jasa titip”.
Apakah ada KBLI khusus untuk bisnis jastip?
Berdasarkan materi dan referensi yang digunakan dalam artikel ini, belum ada kode KBLI dengan nama khusus “jasa titip belanja”.
Karena itu, pemilihan KBLI perlu melihat model bisnis yang Anda jalankan.
Ada beberapa model yang umum digunakan.
Model 1: Membeli barang lalu menjualnya kembali
Pada model ini, Anda membeli barang terlebih dahulu dan kemudian menjualnya kepada pelanggan melalui media sosial, website, atau marketplace.
Kegiatan seperti ini dapat berkaitan dengan kelompok KBLI 4791, yaitu perdagangan eceran melalui pemesanan pos atau internet.
Beberapa kode di dalamnya antara lain:
- 47911: makanan, minuman, kosmetik, dan sejenisnya.
- 47912: pakaian, alas kaki, dan barang keperluan pribadi.
- 47913: perlengkapan rumah tangga dan dapur.
- 47914: barang campuran dari kelompok tersebut.
- 47919: barang lainnya.
Jika produk yang dijual cukup beragam, KBLI 47914 dapat dipertimbangkan, tetapi tetap perlu disesuaikan dengan kegiatan usaha yang sebenarnya dan data pada OSS.
Model 2: Menjadi perantara dan mendapatkan komisi
Pada model ini, Anda tidak membeli atau memiliki barang. Anda hanya mempertemukan pembeli dengan penjual dan mendapatkan komisi.
Salah satu kode yang dapat dipertimbangkan adalah KBLI 46100, yaitu perdagangan besar atas dasar balas jasa atau kontrak.
Namun, karena kode ini berkaitan dengan kegiatan perdagangan besar dan keagenan, uraian kegiatan usahanya perlu diperiksa kembali agar sesuai dengan model bisnis yang dijalankan.
Model 3: Menjalankan jastip melalui website atau aplikasi sendiri
Jika Anda menjalankan layanan melalui website atau platform digital sendiri, terdapat pula KBLI yang berkaitan dengan aktivitas portal web atau platform digital, yaitu 63122.
Pemilihannya tetap harus disesuaikan dengan fungsi dan kegiatan sebenarnya dari platform yang digunakan.
Apakah satu usaha boleh memiliki lebih dari satu KBLI?
Boleh. Satu usaha dapat memiliki lebih dari satu KBLI selama kegiatan tersebut memang dijalankan dan kombinasi KBLI tersebut diperbolehkan dalam sistem OSS.
Namun, ada beberapa KBLI yang bersifat single-purpose, sehingga tidak dapat digabung dengan kegiatan usaha tertentu.
Karena itu, sebelum menambahkan KBLI, periksa terlebih dahulu ketentuannya di OSS.
Bagaimana dengan KBLI 2025?
KBLI 2025 merupakan pembaruan dari KBLI 2020 melalui Peraturan BPS Nomor 7 Tahun 2025.
Dalam masa peralihan, KBLI 2020 dan KBLI 2025 digunakan secara paralel. Penyesuaian pada sistem OSS dan AHU dilakukan paling lambat 18 Juni 2026.
Bagi pelaku usaha yang sudah memiliki izin, perubahan KBLI tidak selalu berarti harus mengurus perizinan dari awal.
Namun, Anda tetap perlu memeriksa data NIB di OSS dan memastikan kode usaha yang tercantum masih sesuai dengan kegiatan bisnis.
Syarat dan Dokumen Izin Usaha Jastip
Untuk usaha jastip skala kecil hingga menengah, salah satu legalitas utama yang perlu diperhatikan adalah Nomor Induk Berusaha (NIB).
Secara umum, prosesnya dapat dimulai dari menentukan bentuk usaha, menyiapkan administrasi pajak, kemudian mendaftarkan usaha melalui OSS.
1. Tentukan bentuk usaha
Jastip dapat dijalankan sebagai usaha perorangan.
Jika usaha semakin berkembang dan membutuhkan struktur badan usaha, Anda dapat mempertimbangkan bentuk seperti Perseroan Perorangan.
Pemilihan bentuk usaha juga perlu diperhatikan karena dapat memengaruhi kewajiban perpajakan.
2. Siapkan administrasi perpajakan
Pelaku usaha juga perlu memperhatikan administrasi perpajakan dan data wajib pajak.
Dokumen yang dapat diperlukan antara lain:
- KTP.
- Data tempat dan kegiatan usaha.
- NPWP atau data perpajakan sesuai sistem yang berlaku.
- Dokumen pendukung usaha.
Administrasi perpajakan saat ini terhubung dengan sistem Coretax, sehingga informasi mengenai pendaftaran perlu dicek melalui kanal resmi DJP.
3. Daftarkan NIB melalui OSS
NIB dapat didaftarkan melalui sistem OSS.
Secara umum, tahapannya meliputi:
- Membuat atau masuk ke akun OSS.
- Mengisi data usaha.
- Menentukan kegiatan usaha.
- Memilih KBLI yang sesuai.
- Mengisi data lokasi dan kegiatan usaha.
- Menyelesaikan proses perizinan sesuai tingkat risiko.
Sistem perizinan berusaha menggunakan pendekatan berbasis risiko.
Secara sederhana:
- Risiko rendah: NIB menjadi legalitas utama.
- Risiko menengah rendah: membutuhkan NIB dan sertifikat standar berupa pernyataan mandiri.
- Risiko menengah tinggi: membutuhkan NIB dan sertifikat standar yang diverifikasi pemerintah.
Tingkat risiko dapat berbeda berdasarkan KBLI yang dipilih. Karena itu, pastikan mengecek hasil penilaian risiko langsung melalui OSS.
4. Periksa aturan khusus berdasarkan jenis barang
Tidak semua barang dapat diperlakukan dengan cara yang sama.
Beberapa jenis barang memiliki aturan tambahan, seperti:
- Makanan.
- Kosmetik.
- Obat.
- Produk tertentu yang membutuhkan izin edar.
- Barang yang termasuk larangan dan pembatasan impor.
Jika bisnis jastip Anda berkaitan dengan barang-barang tersebut, periksa persyaratan khusus sebelum menerima pesanan pelanggan.
5. Pahami aturan Bea Cukai untuk barang dari luar negeri
Untuk jastip dari luar negeri, Anda perlu memahami jalur masuk barang.
Ada dua kondisi yang umum terjadi.
Jika barang dibawa sendiri sebagai penumpang:
Barang yang sebenarnya untuk dijual kembali tidak dapat dianggap sebagai barang pribadi untuk mendapatkan fasilitas pembebasan. Barang perlu diberitahukan sesuai kondisi sebenarnya.
Jika barang dikirim melalui jasa titipan:
Barang kiriman mengikuti ketentuan kepabeanan, cukai, dan pajak atas barang kiriman, termasuk ketentuan dalam PMK Nomor 96 Tahun 2023.
Jika Anda menggunakan perusahaan jasa titipan, pahami terlebih dahulu komponen bea dan pajak yang mungkin muncul agar perhitungannya dapat dimasukkan ke harga jual.
Dokumen apa saja yang perlu disiapkan?
Secara umum, beberapa data yang perlu disiapkan antara lain:
- KTP.
- NPWP atau data perpajakan.
- Alamat usaha.
- Email aktif.
- Nomor telepon aktif.
- KBLI yang sesuai.
- Akta pendirian dan dokumen pengesahan jika menggunakan badan usaha.
Kewajiban Pajak Pelaku Bisnis Jastip
Selain legalitas, pajak juga menjadi bagian penting dalam menjalankan bisnis jastip.
Besarnya pajak dan cara menghitungnya bergantung pada model bisnis, bentuk usaha, serta jumlah omzet.
Pajak jastip dihitung dari apa?
Jika Anda menjalankan jastip dengan model jasa titip, pendapatan usaha dapat berasal dari fee jasa yang dibebankan kepada pelanggan.
Sementara itu, jika Anda menggunakan model membeli barang lalu menjualnya kembali, omzet usaha berasal dari hasil penjualan barang.
Karena model bisnisnya berbeda, pencatatan transaksi juga perlu dibuat dengan jelas.
Bagaimana aturan PPh Final UMKM 0,5%?
PP Nomor 20 Tahun 2026 mengatur tarif PPh Final sebesar 0,5% bagi wajib pajak tertentu yang memenuhi ketentuan, termasuk orang pribadi pelaku UMKM dengan omzet sampai dengan Rp4,8 miliar per tahun.
Aturan tersebut juga membuat fasilitas tarif 0,5% bagi wajib pajak orang pribadi pelaku UMKM berlaku tanpa batas waktu selama memenuhi ketentuan yang berlaku.
Omzet sampai Rp500 juta bebas PPh
Bagi wajib pajak orang pribadi pelaku UMKM, bagian omzet sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh.
Pajak 0,5% baru dihitung atas bagian omzet yang melebihi Rp500 juta, selama wajib pajak memenuhi ketentuan penggunaan tarif tersebut.
Contohnya, jika omzet jastip dalam satu tahun mencapai Rp750 juta:
- Rp500 juta pertama: tidak dikenai PPh.
- Sisa omzet Rp250 juta: dikenai PPh Final 0,5%.
- PPh Final: Rp250 juta × 0,5% = Rp1,25 juta.
Apakah semua bentuk usaha bisa menggunakan tarif 0,5%?
Tidak semua badan usaha dapat menggunakan tarif tersebut.
Bentuk usaha seperti CV, firma, dan PT yang baru terdaftar memiliki ketentuan perpajakan yang berbeda.
Karena itu, pilihan bentuk usaha perlu dipertimbangkan bersama dengan aspek pajaknya.
Bagaimana jika bisnis jastip menggunakan model perantara?
Model jastip sebagai perantara perlu diperhatikan secara khusus.
Terdapat pembahasan mengenai perbedaan antara jasa perantara yang termasuk pekerjaan bebas dan jasa yang dijalankan sebagai kegiatan usaha.
Karena penerapannya bergantung pada bagaimana kegiatan tersebut dijalankan dan dicatat, pelaku usaha sebaiknya memastikan status pajaknya kepada DJP atau konsultan pajak.
Bagaimana jika omzet sudah lebih dari Rp4,8 miliar?
Jika omzet usaha melewati batas Rp4,8 miliar, tarif PPh Final UMKM 0,5% tidak dapat terus digunakan.
Pelaku usaha perlu mengikuti ketentuan perpajakan umum, termasuk pembukuan dan penghitungan pajak sesuai aturan yang berlaku.
Tarif PPh orang pribadi bersifat progresif dan dapat berada pada rentang 5% sampai 35%, sesuai ketentuan perpajakan yang berlaku.
Bagaimana dengan pajak barang impor?
Untuk jastip barang dari luar negeri, Anda juga perlu memperhitungkan bea masuk dan pajak impor.
Barang yang termasuk non-personal use tidak mendapatkan fasilitas pembebasan seperti barang pribadi.
Bahkan untuk barang pribadi, bagian nilai yang melebihi batas pembebasan dapat dikenai pungutan sesuai ketentuan.
Karena itu, komponen bea dan pajak sebaiknya sudah dihitung sebelum menentukan harga kepada pelanggan.
Kapan bisnis jastip wajib menjadi PKP?
Pengusaha wajib memperhatikan kewajiban menjadi Pengusaha Kena Pajak (PKP) ketika omzet dalam satu tahun buku telah melewati batas Rp4,8 miliar sesuai ketentuan yang berlaku.
Pengukuhan PKP saat ini dilakukan melalui sistem perpajakan yang terintegrasi dengan Coretax.
Jika omzet masih di bawah batas tersebut, pengusaha pada umumnya belum memiliki kewajiban untuk dikukuhkan sebagai PKP, kecuali terdapat kondisi lain yang membuat pengukuhan menjadi diperlukan.
Cara Mengelola Pencatatan Keuangan Jastip
Pencatatan sebaiknya dilakukan sejak awal, meskipun bisnis masih kecil.
Hal ini akan membantu Anda mengetahui omzet, menghitung pajak, dan membuktikan transaksi jika terjadi masalah dengan pelanggan atau proses pemeriksaan.
Beberapa hal yang perlu dilakukan antara lain:
- Pisahkan uang pribadi dan uang usaha. Gunakan rekening khusus untuk transaksi bisnis jika memungkinkan.
- Catat seluruh transaksi. Simpan bukti pembelian, pembayaran pelanggan, fee, ongkir, serta biaya lain.
- Pantau omzet secara berkala. Perhatikan batas Rp500 juta dan Rp4,8 miliar agar Anda dapat mengetahui kapan kewajiban pajak mulai berubah.
- Simpan dokumen transaksi. Bukti transaksi dapat membantu ketika terjadi sengketa atau pemeriksaan.
- Hitung biaya impor sebelum menetapkan harga. Jangan sampai bea dan pajak impor justru membuat margin usaha menjadi tidak sesuai perhitungan.

Kesimpulan
Bisnis jastip memang dapat dimulai dengan sederhana, tetapi ketika sudah dijalankan secara rutin dan menghasilkan pendapatan, legalitas serta pajaknya perlu diperhatikan.
Beberapa hal utama yang perlu disiapkan adalah NIB, KBLI yang sesuai, administrasi perpajakan, pencatatan transaksi, serta pemahaman mengenai aturan Bea Cukai untuk barang dari luar negeri.
Pemilihan KBLI juga harus disesuaikan dengan model bisnis jastip. Apakah Anda membeli barang kemudian menjualnya kembali, menjadi perantara, atau menjalankan platform sendiri.
Dari sisi pajak, pelaku jastip juga perlu memahami ketentuan PPh Final UMKM, batas omzet Rp500 juta, batas Rp4,8 miliar, serta kewajiban pajak atas barang impor.
Karena aturan legalitas dan perpajakan dapat berubah, selalu pastikan informasi yang digunakan berasal dari sumber resmi dan sesuai dengan kondisi usaha Anda.
Jika Anda masih bingung menentukan bentuk usaha, KBLI, atau legalitas yang sesuai untuk bisnis jastip, Anda dapat berkonsultasi terlebih dahulu agar proses pendirian dan perizinan usaha tidak salah langkah.
Referensi
- Direktorat Jenderal Bea dan Cukai (Kemenkeu). Ketentuan tentang Barang Bawaan Penumpang (PMK 203/PMK.04/2017).
- Bea Cukai Kanwil Aceh. Impor dan Ekspor Barang Bawaan Penumpang (FAQ).
- Sah News. Para Jastipers Wajib Paham! Legalitas Usaha Penyedia Layanan Jastip (PMK 96/2023).
- SmartLegal.id. Empat Aspek Hukum Terkait Bisnis Jasa Titip Online (UU ITE Pasal 9).
- Legazy. Legalitas Bisnis Titip Jual / Titip Beli (PO, Jastip, Konsinyasi).
- OSS. KBLI 4791: Perdagangan Eceran melalui Pemesanan Pos atau Internet.
- OSS. KBLI 47914: Perdagangan Eceran Melalui Media untuk Barang Campuran.
- SmartLegal.id. Cara Mengurus Izin Usaha STP Agen (KBLI 46100).
- SmartLegal.id. KBLI OSS Ini Gak Boleh Dicampur Kegiatan Usaha Lain.
- Badan Pusat Statistik. Pemerintah Memastikan KBLI 2025 Tidak Memerlukan Perizinan Baru.
- Golaw ID. Update KBLI 2025 di OSS: Kapan Wajib dan Apa Dampaknya?.
- Direktorat Jenderal Pajak. Yuk, Intip Pajak Jastip.
- Direktorat Jenderal Pajak. PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya.
- Media Indonesia. PPh Final UMKM 0,5% Berlaku Permanen, Omzet Hingga Rp500 Juta Tetap Bebas Pajak.
- DDTCNews. Ada PP Baru, Omzet hingga Rp500 Juta Bebas Pajak Masih Berlaku?.
- DDTCNews. Ketentuan Baru Jasa Pekerjaan Bebas yang Dikecualikan PPh Final 0,5%.
- IBSolutions. Aspek-Aspek Perpajakan Jasa Titip (Jastip) dari Luar Negeri.
- DDTCNews. Omzet Tembus Rp4,8 Miliar Tengah Tahun, Kapan WP Wajib Jadi PKP?.
- Pajakku. Tata Cara Pengukuhan PKP Terbaru sesuai PER 7/PJ/2025.