Izin Angkutan Barang Umum vs Khusus: Salah Urus, Armada Terhambat
Geliat sektor logistik dan transportasi barang di Indonesia terus menunjukkan pertumbuhan yang pesat seiring dengan meledaknya industri e-commerce, manufaktur, dan distribusi bahan pokok. Namun, menjalankan bisnis armada angkutan barang, baik menggunakan bak terbuka, truk box, trailer, hingga tangki bahan berbahaya—tidak cukup hanya dengan memiliki armadanya saja. Pengusaha transportasi wajib mengantongi Izin Angkutan Bermotor Barang Umum dan Khusus agar terhindar dari sanksi tilang, penahanan armada oleh Kementerian Perhubungan (Kemenhub), hingga pembekuan operasional bisnis. Berdasarkan Data Badan Pusat Statistik (BPS) dan Laporan Kinerja Sektor Logistik, sektor transportasi dan pergudangan menyumbang kontribusi signifikan terhadap PDB nasional dengan tingkat pertumbuhan armada angkutan barang mencapai lebih dari 8,5% secara tahunan (year-on-year). Sejalan dengan masifnya lalu lintas truk logistik di jalan raya, pemerintah memperketat pengawasan keselamatan moda transportasi darat. Melalui integrasi sistem Online Single Submission Risk-Based Approach (OSS RBA) dan regulasi teknis Kemenhub, perizinan berusaha sektor angkutan barang kini dibedakan dengan tegas berdasarkan karakteristik muatan dan risiko operasinya. Lantas, bagaimana perbedaan klasifikasi KBLI, syarat dokumen, pemenuhan Sistem Manajemen Keselamatan (SMK), serta prosedur pengajuan izin angkutan bermotor barang umum dan khusus? Simak panduan lengkapnya di bawah ini! Klasifikasi KBLI Angkutan Barang: Barang Umum vs Barang Khusus Langkah paling krusial sebelum mengajukan pendaftaran perizinan berusaha di portal OSS RBA adalah menentukan Klasifikasi Baku Lapangan Usaha Indonesia (KBLI) yang sesuai dengan karakteristik operasional armada Anda. Sesuai ketentuan Permenhub No. PM 13 Tahun 2023 jo Peraturan BPS tentang KBLI, angkutan barang dibedakan menjadi dua kategori utama: 1. Angkutan Barang Umum (KBLI 49231 / KBLI 49431) Kategori ini mencakup usaha pengangkutan lebih dari satu jenis barang yang tidak berbahaya dan tidak memerlukan sarana atau penanganan khusus. 2. Angkutan Barang Khusus (KBLI 49232 / KBLI 49432) Kategori ini mencakup angkutan barang yang karena sifat, bentuk, atau ukurannya memerlukan sarana khusus, pengawalan, atau penanganan teknis keselamatan secara spesifik. Persyaratan Dokumen & Pemenuhan Komitmen Keselamatan (SMK) Pengurusan izin usaha angkutan barang tidak hanya menilai legalitas administrasi perusahaan, tetapi juga kelaikan armada dan sistem manajemen keselamatan operasional jalan raya. 1. Dokumen Legalitas Dasar Perusahaan 2. Dokumen Kelaikan Armada (Kemenhub) 3. Sertifikat Sistem Manajemen Keselamatan (SMK) Kemenhub Berdasarkan Peraturan Menteri Perhubungan Nomor 85 Tahun 2018, perusahaan angkutan umum—terutama angkutan barang khusus B3 dan armada risiko menengah-tinggi—wajib memiliki Sertifikat SMK. SMK memuat 10 elemen standar, mulai dari komitmen pimpinan, manajemen risiko, pengorganisasian, pemeliharaan armada, hingga tata cara penanganan keadaan darurat di jalan. Pendirian PT Perorangan dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Tabel Komparasi Izin Angkutan Barang Umum vs Barang Khusus Gunakan tabel pembanding ini untuk memahami perbedaan persyaratan dan lintas instansi penanggung jawab: Parameter Evaluasi Angkutan Barang Umum (KBLI 49231) Angkutan Barang Khusus (KBLI 49232) Kategori Muatan Barang konsumen, paket, material non-B3 Bahan B3, Limbah B3, Barang Dingin, Alat Berat Tingkat Risiko OSS RBA Rendah s.d. Menengah Tinggi (Tergantung Skala) Menengah Tinggi s.d. Tinggi Persyaratan SMK Kemenhub Wajib untuk skala usaha Menengah & Besar Wajib Mutlak untuk Seluruh Skala Usaha Rekomendasi Lintas Instansi Dinas Perhubungan / Kemenhub Kemenhub + KLHK (Limbah B3) / ESDM (Migas) Dokumen Kelaikan Tambahan Kartu Pengawasan (KPS) & KIR Digital KPS Khusus B3, Pas Keselamatan, & Sertifikat Driver Prosedur Pengajuan Izin Angkutan Bermotor di OSS RBA Langkah demi Langkah Berikut adalah tahapan sistematis dalam mengurus izin angkutan bermotor barang umum dan khusus: Pandangan Ahli: Risiko dan Kesalahan Umum Pengusaha Logistik Menjalankan armada angkutan barang tanpa kepatuhan perizinan yang valid sangat berisiko membahayakan keberlangsungan usaha. Pakar Manajemen Transportasi Darat & Logistik, Ir. Bambang Triyono, M.T., menjelaskan kendala di lapangan: “Kesalahan paling sering terjadi saat pengusaha salah memilih kode KBLI di OSS RBA. Mengangkut bahan kimia cair atau muatan berpendingin tetapi hanya menggunakan NIB KBLI Barang Umum. Ketika terjadi penertiban di jembatan timbang atau razia Kemenhub, armada bisa dikandangkan (impounded) karena dianggap beroperasi secara ilegal tanpa Kartu Pengawasan Khusus.” Praktisi Hukum Perizinan Transportasi, Dian Anggraini, S.H., juga menegaskan implikasi hukumnya: “Dalam Peraturan Pemerintah Nomor 30 Tahun 2021 tentang Penyelenggaraan Bidang Lalu Lintas dan Angkutan Jalan, pengoperasian angkutan barang khusus tanpa sertifikasi SMK dan KPS tidak hanya berujung pada sanksi denda administratif, melainkan ancaman pembatalan NIB perusahaan serta gugatan perdata/pidana jika terjadi kecelakaan lalulintas fatal di jalan raya.” Pendirian PT/CV dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Kesimpulan Memahami izin angkutan bermotor barang umum dan khusus serta memenuhi standar Sistem Manajemen Keselamatan (SMK) Kemenhub bukan sekadar pemenuhan formalitas hukum. Langkah ini merupakan investasi krusial untuk menjamin keamanan armada, meningkatkan kepercayaan klien B2B/korporasi, serta memastikan operasional bisnis distribusi berjalan lancar tanpa hambatan di jalan raya. Referensi
Pajak UD dan CV: Tarif, Cara Hitung, dan Kewajiban Tahunannya
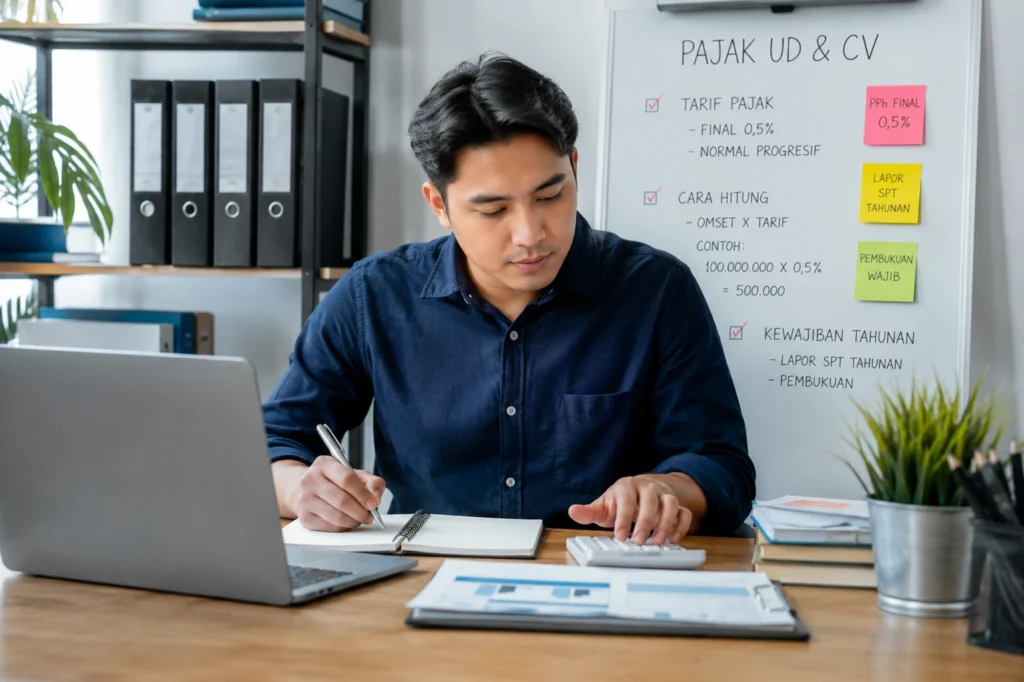
Buat kamu yang sedang menjalankan usaha dagang atau berencana membentuk badan usaha berbentuk CV, memahami pajak UD dan CV itu penting dilakukan sejak awal. Banyak pelaku usaha kecil yang baru sadar soal kewajiban pajak setelah omzetnya membesar, padahal aturannya sudah berlaku sejak usaha itu mulai menghasilkan penghasilan. Apalagi pemerintah baru saja mengubah ketentuan tarif pajak final bagi UMKM lewat Peraturan Pemerintah Nomor 20 Tahun 2026, yang membuat sebagian pelaku usaha berbentuk CV harus menyesuaikan cara mereka menghitung pajak. Artikel ini membahas semua hal yang perlu kamu ketahui, mulai dari pengertian, tarif terbaru, cara hitung, kewajiban tahunan, sampai solusi legalitas usaha. Pengertian Pajak UD dan CV Sebelum masuk ke soal tarif dan cara hitung, penting untuk memahami dulu apa itu UD dan CV, karena keduanya punya status hukum yang berbeda dan itu memengaruhi cara pajaknya dihitung. Usaha Dagang atau UD adalah bentuk usaha perorangan yang dimiliki, dijalankan, dan dikendalikan oleh satu orang. Secara hukum, UD tidak berdiri sebagai badan hukum yang terpisah dari pemiliknya. Artinya, harta usaha dan harta pribadi pemilik UD dianggap sebagai satu kesatuan, sehingga segala kewajiban usaha, termasuk pajak, menjadi tanggung jawab pribadi si pemilik. Karena statusnya begini, penghasilan dari UD dilaporkan sebagai penghasilan pribadi pemiliknya dalam SPT Tahunan Pajak Penghasilan Orang Pribadi, bukan sebagai SPT badan usaha tersendiri. Kewajiban pendaftaran usaha ini diatur dalam beberapa aturan, di antaranya Undang-Undang Nomor 3 Tahun 1982 tentang Wajib Daftar Perusahaan, Undang-Undang Nomor 7 Tahun 2014 tentang Perdagangan, dan Peraturan Pemerintah Nomor 5 Tahun 2021 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko, yang mewajibkan setiap UD memiliki Nomor Induk Berusaha atau NIB lewat sistem Online Single Submission (OSS). Sementara itu, CV atau Commanditaire Vennootschap adalah bentuk persekutuan yang didirikan oleh dua orang atau lebih, dengan pembagian peran antara sekutu aktif yang mengelola usaha dan sekutu pasif yang hanya menanamkan modal. Berbeda dengan UD, pendirian CV memerlukan akta notaris dan pendaftaran ke Kementerian Hukum dan HAM, meski CV sendiri belum berstatus sebagai badan hukum penuh seperti PT. Dari sisi pajak, penghasilan yang objeknya dikenai pajak sama-sama mengacu pada definisi dalam Pasal 4 Undang-Undang Pajak Penghasilan (UU PPh) Nomor 7 Tahun 1983 yang sudah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan atau UU HPP. Menurut pasal ini, penghasilan adalah setiap tambahan kemampuan ekonomis yang diterima wajib pajak, baik dari dalam maupun luar Indonesia, yang bisa dipakai untuk konsumsi atau menambah kekayaan, apa pun nama dan bentuknya. Titik pentingnya ada di sini: karena UD dan CV berbeda status hukum, keduanya juga diperlakukan berbeda dalam skema tarif pajak final yang berlaku sekarang, seperti yang akan dibahas di bagian berikutnya. Pendirian Usaha Dagang (UD) dengan Harga Termurah se-Indonesia dan Promo Bayar Setelah Jadi, Mulai dengan KLIK LINK DI SINI! Tarif Pajak UD Terbaru Pemerintah baru saja menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Aturan ini diteken Presiden Prabowo Subianto pada 22 April 2026 dan membawa perubahan besar pada siapa saja yang boleh memakai tarif PPh final 0,5 persen untuk UMKM. Sebelumnya, lewat PP Nomor 55 Tahun 2022, fasilitas tarif final 0,5 persen dari omzet bisa dipakai oleh wajib pajak orang pribadi maupun badan usaha berbentuk koperasi, CV, firma, PT, sampai Badan Usaha Milik Desa, asal omzet tahunannya tidak melebihi Rp4,8 miliar. Sekarang, lewat revisi Pasal 57 PP 20 Tahun 2026, fasilitas itu dipersempit hanya untuk tiga kelompok wajib pajak, yaitu orang pribadi, badan usaha berbentuk perseroan perorangan yang didirikan satu orang, dan koperasi. Kabar baiknya buat kamu yang menjalankan UD, karena UD berstatus usaha perorangan dan pajaknya dilaporkan atas nama pribadi pemiliknya, UD tetap termasuk kelompok yang berhak memakai tarif final 0,5 persen ini selama omzetnya tidak melebihi Rp4,8 miliar setahun. Fasilitas tambahan juga masih berlaku, yaitu omzet sampai Rp500 juta pertama dalam satu tahun pajak dibebaskan sepenuhnya dari PPh, sesuai Pasal 60 ayat (2) PP Nomor 55 Tahun 2022 yang tetap dipertahankan tanpa perubahan setelah PP 20 Tahun 2026 terbit. Situasinya berbeda untuk CV. Badan usaha berbentuk CV yang baru didaftarkan setelah 22 April 2026 sudah tidak bisa lagi memakai tarif final 0,5 persen dan harus langsung memakai skema tarif umum PPh Badan. Untungnya, CV yang sudah terdaftar sebelum tanggal itu masih diberi masa transisi. Berdasarkan Pasal II huruf e PP Nomor 20 Tahun 2026, CV yang jangka waktu pemakaian tarif finalnya belum habis, masih boleh terus memakai tarif 0,5 persen sampai masa transisinya berakhir, yaitu maksimal empat tahun sejak pertama kali terdaftar. Perubahan ini sempat menimbulkan kesalahpahaman di masyarakat, seolah-olah semua CV dan PT langsung dikenai tarif 22 persen dari omzetnya begitu masa transisi habis. Direktorat Jenderal Pajak lewat perwakilannya, Dian, meluruskan hal ini dalam sebuah siniar yang diselenggarakan Ikatan Konsultan Pajak Indonesia (IKPI) Cabang Jakarta Pusat pada Juni 2026. Ia menjelaskan bahwa aturan pajak harus dibaca sebagai satu kesatuan, bukan sepotong-sepotong, karena tarif 22 persen itu dikenakan atas laba bersih badan usaha, bukan atas omzet kotornya. Setelah masa transisi berakhir, CV dan PT dikembalikan ke rezim umum Pajak Penghasilan sebagaimana yang berlaku untuk wajib pajak badan pada umumnya, yaitu dihitung dari penghasilan kena pajak setelah dikurangi biaya-biaya usaha, bukan dari omzet kotor seperti skema final. Pandangan senada juga disampaikan dalam analisis Ikatan Konsultan Pajak Indonesia yang membahas dampak PP 20 Tahun 2026 terhadap CV dan PT. Analisis itu menegaskan bahwa hilangnya fasilitas tarif final 0,5 persen tidak selalu berarti beban pajak jadi lebih berat, sebab ada kondisi di mana perhitungan pajak berdasarkan tarif normal atas laba bersih justru lebih menguntungkan dibanding tarif final 0,5 persen dari omzet, terutama bagi usaha dengan margin keuntungan tipis. Menurut analisis ini, fasilitas tarif final pada dasarnya dirancang sebagai instrumen penyederhanaan administrasi bagi usaha kecil, sehingga wajar jika kriteria penerimanya diperketat agar lebih tepat sasaran. Cara Hitung Pajak UD dan CV Setelah tahu tarifnya, langkah berikutnya adalah memahami cara menghitungnya. Cara hitung pajak UD dan CV bergantung pada status pajaknya masing-masing, apakah memakai skema final atau skema normal, dan apakah sudah berstatus Pengusaha Kena Pajak (PKP) atau belum. a. Contoh perhitungan UD dengan skema final