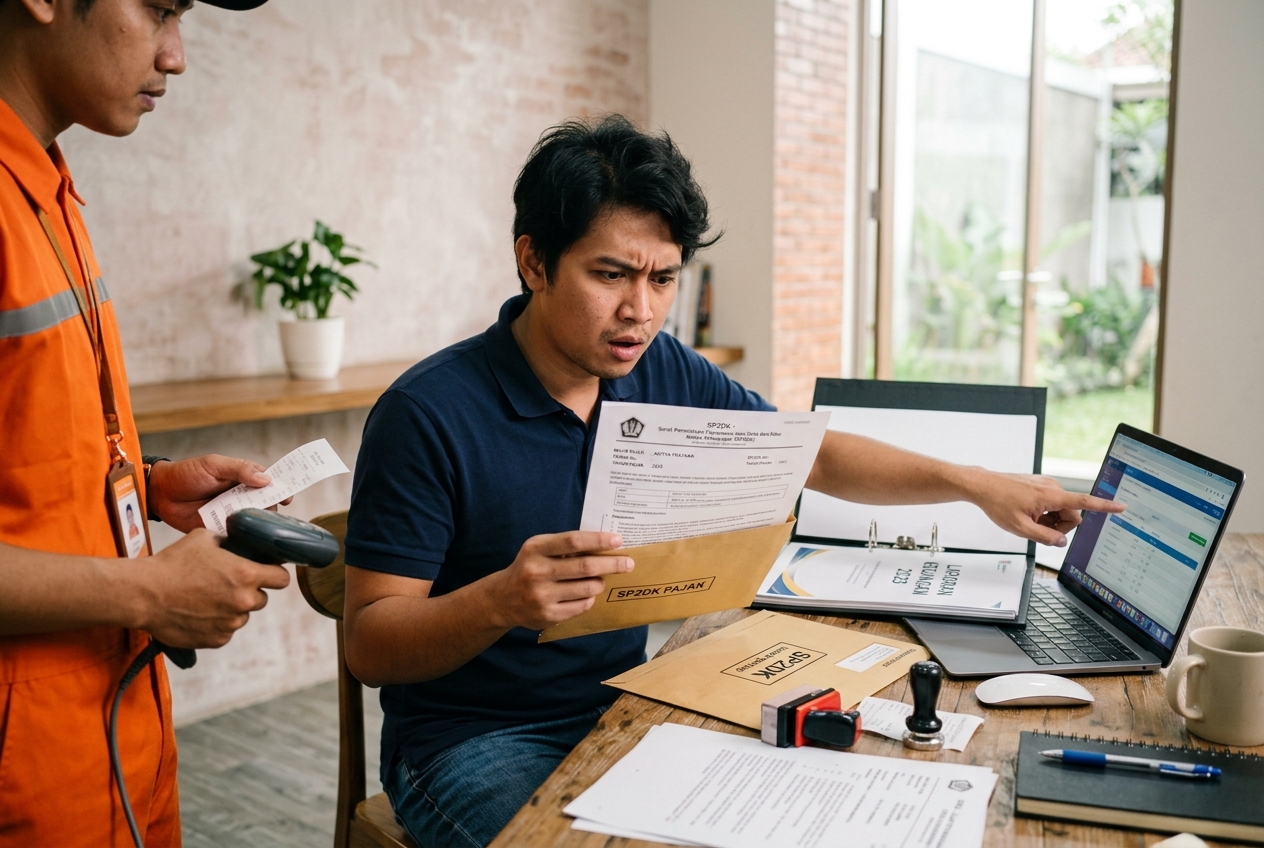
Pernahkah kamu menerima surat bernuansa resmi dari Direktorat Jenderal Pajak (DJP) yang berisi permintaan penjelasan atas data usahamu?
Bagi sebagian besar Wajib Pajak maupun pemilik bisnis, menerima dokumen seperti ini seringkali memicu rasa panik dan cemas.
Salah satu surat yang paling sering diterbitkan oleh Kantor Pelayanan Pajak (KPP) adalah SP2DK pajak, atau singkatan dari Surat Permintaan Penjelasan atas Data dan/atau Keterangan.
Menerima surat SP2DK sebenarnya bukanlah sebuah sanksi, hukuman, apalagi indikasi bahwa kamu telah melakukan tindak pidana perpajakan. Sebaliknya, SP2DK adalah instrumen check and balance awal yang cukup adil dari fiskus.
Ini adalah kesempatan bagimu untuk meluruskan dan menjelaskan potensi selisih data secara kooperatif, jauh sebelum urusan tersebut berkembang menjadi proses pemeriksaan pajak formal yang jauh lebih menyita waktu dan biaya.
Dalam artikel ini, kita akan membahas secara tuntas dan sederhana mengenai apa itu SP2DK, pemicunya, cara menjawabnya dengan benar, hingga kapan kamu membutuhkan bantuan profesional.
Apa Itu SP2DK?
Secara sederhana, SP2DK pajak adalah surat yang dikirimkan oleh Kantor Pelayanan Pajak melalui petugas untuk meminta konfirmasi atau klarifikasi dari Wajib Pajak mengenai adanya perbedaan data perpajakan.
Banyak orang sering menyamakan SP2DK dengan surat himbauan pajak biasa. Padahal, keduanya memiliki penekanan yang berbeda.
Surat himbauan biasa umumnya berfokus pada kepatuhan administratif atau formal, seperti mengingatkan Wajib Pajak yang belum melaporkan Surat Pemberitahuan (SPT) Tahunan.
Sementara itu, SP2DK diterbitkan ketika sistem DJP menemukan adanya perbedaan data material atau selisih angka yang dinilai janggal antara laporan mu dengan data milik otoritas pajak.
Landasan hukum teknis penerbitan surat ini berpedoman pada Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022 tentang Pengawasan Kepatuhan Wajib Pajak.
Aturan ini menegaskan bahwa SP2DK diterbitkan dalam rangka pelaksanaan kegiatan Permintaan Penjelasan atas Data dan/atau Keterangan (P2DK).
Manfaat dari mekanisme ini juga disorot dalam penelitian ilmiah oleh Umi Hanik (2024) berjudul “Peran SP2DK dalam Meningkatkan Kepatuhan dan Penerimaan Pajak”.
Penelitian tersebut menjelaskan bahwa SP2DK berfungsi efektif sebagai sarana edukasi sekaligus pengawasan yang mendorong kepatuhan sukarela. Wajib Pajak tanpa perlu langsung melangkah ke tindakan penegakan hukum yang berat.
Penyebab Wajib Pajak Mendapat SP2DK
Mengapa tiba-tiba surat SP2DK sampai ke alamat rumah atau kantormu? Pada dasarnya, DJP memiliki sistem pengawasan canggih yang secara otomatis membandingkan data laporan pajakmu dengan data dari pihak ketiga (Instansi, Lembaga, Asosiasi, dan Pihak Lain/ILAP).
Berikut adalah beberapa pemicu utamanya:
- Ketidaksesuaian Data Transaksi (Asymmetry Data): Sistem pajak menemukan bahwa angka penjualan, pembelian, atau kepemilikan aset yang kamu laporkan di SPT berbeda dengan data perbankan, transaksi properti, atau data instansi lain.
- Pertumbuhan Harta Tidak Sebanding: Laporan hartamu mengalami kenaikan signifikan, tetapi penghasilan tahunan yang kamu laporkan di SPT cenderung kecil atau nihil.
- SP2DK UMKM dan E-Commerce: Pelaku UMKM yang berjualan melalui platform marketplace sering menerima SP2DK karena total nilai transaksi di toko online mereka belum terekonsiliasi atau terlaporkan secara tepat pada SPT PPh Final.
Langkah pengawasan berbasis data ini sejalan dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) yang memperkuat integrasi data perpajakan, termasuk pemanfaatan NIK sebagai NPWP untuk mendeteksi potensi pajak yang belum terlaporkan. Strategi ini terbukti sangat ampuh.
Berdasarkan laporan kinerja DJP dan Kementerian Keuangan, kegiatan pengawasan menjadi salah satu penyumbang utama penerimaan negara dari kategori upaya ekstra, dengan kontribusi mencapai puluhan triliun rupiah setiap tahunnya dari pengungkapan selisih data.
Prof. Dr. Haula Rosdiana, M.Si., Guru Besar Ilmu Perpajakan Universitas Indonesia, menekankan bahwa dalam sistem self-assessment yang berlaku di Indonesia, transparansi data adalah hal mutlak.
Menurut beliau, SP2DK hadir bukan untuk menghakimi Wajib Pajak, melainkan sebagai bentuk konfirmasi dan klarifikasi atas data matching yang dilakukan oleh fiskus agar kamu dapat menguji kesahihan data tersebut secara objektif.

Dokumen yang Harus Disiapkan saat Menerima SP2DK
Ketika lembar SP2DK mendarat di tanganmu, langkah awal yang paling krusial adalah tidak panik dan segera mengumpulkan dokumen pendukung. Dokumen yang rapi adalah “senjata” utamamu untuk memberikan jawaban yang logis dan objektif.
Dokumen pendukung yang umumnya perlu kamu siapkan antara lain:
- Pembukuan Internal: Laporan Keuangan (Laba Rugi dan Neraca), Buku Besar (General Ledger), serta Rekapitulasi Omzet Penjualan atau Pembelian Bulanan.
- Dokumen Keuangan dan Perbankan: Rekening koran perusahaan maupun rekening koran pribadi yang terikat langsung dengan operasional usaha.
- Bukti Transaksi: Faktur Pajak, nota penjualan/pembelian, invoice, kwitansi pembayaran, dan Kontrak Kerja/Surat Perjanjian Kerjasama dengan mitra.
- Bukti Kepemilikan Aset: Sertifikat tanah/bangunan, BPKB kendaraan, atau bukti kepemilikan investasi pendukung lainnya jika selisih data berkaitan dengan pertambahan harta.
Cara Menjawab SP2DK dengan Tepat
Jika kamu sedang bertanya-tanya “dapat SP2DK harus bagaimana?” atau mencari cara menghadapi SP2DK, ikuti panduan langkah demi langkah berikut ini:
1. Cermati Batas Waktu Tanggapan
Jangan pernah mengabaikan atau menunda surat tersebut. Sesuai dengan ketentuan dalam SE-05/PJ/2022, Wajib Pajak diberikan tenggat waktu 14 hari kerja sejak tanggal penyampaian atau penerimaan SP2DK untuk memberikan tanggapan tertulis atau menghadiri pembahasan langsung.
2. Analisis Detail Selisih Data
Bandingkan angka pemicu yang tercantum pada lembar SP2DK dengan catatan pembukuan internal-mu.
Cari tahu di mana letak perbedaannya: apakah karena kesalahan pencatatan, adanya transaksi yang belum terinput, atau adanya kekeliruan data dari pihak ketiga.
3. Menyusun Surat Tanggapan
Buatlah surat balasan resmi yang disusun secara sistematis, sopan, dan jelas. Contoh jawaban SP2DK yang baik harus memuat poin-poin penjelasan mengenai latar belakang transaksi, alasan terjadinya perbedaan data, dan melampirkan bukti-bukti dokumen pendukung secara rinci.
4. Diskusi Terbuka dengan Account Representative (AR)
Apabila diperlukan, kamu bisa datang langsung ke KPP untuk melakukan klarifikasi tatap muka bersama petugas AR. Gunakan kesempatan ini untuk berdiskusi secara tenang dan terbuka.
5. Melakukan Pembetulan SPT atau Penyetoran Pajak
Jika setelah dihitung kembali selisih data tersebut ternyata valid dan terdapat pajak yang kurang bayar, segera lakukan pembetulan SPT dan lunasi kewajiban perpajakanmu.
Menjelaskan pentingnya respons yang terstruktur ini, studi oleh Yunisha Kurnia Akbar dkk. (2025) dalam Jurnal Akuntansi, Perpajakan dan Auditing menegaskan bahwa penyusunan surat tanggapan yang disertai rekonsiliasi data yang rapi secara signifikan dapat menurunkan risiko dinaikkannya status pengawasan menjadi pemeriksaan pajak (tax audit).
Kapan Kamu Perlu Bantuan Konsultan Pajak?
Tidak semua surat SP2DK bisa diselesaikan secara mandiri, terutama jika skala usahamu cukup besar atau permasalahan hukum pajaknya tergolong rumit.
Kamu sangat disarankan untuk menggunakan jasa profesional apabila menghadapi kondisi berikut:
- Nilai nominal selisih pajak yang dipertanyakan sangat besar atau berpotensi mengganggu arus kas bisnismu.
- Terdapat perbedaan penafsiran aturan hukum perpajakan yang rumit antara pemahamanmu dan pihak KPP.
- Keterbatasan sumber daya atau tim akuntansi internal dalam menyusun rekonsiliasi data yang detail.
Secara hukum, keterlibatan pihak ketiga ini dijamin dalam Peraturan Menteri Keuangan (PMK) Nomor 229/PMK.03/2014 tentang Persyaratan Serta Hak dan Kewajiban Kuasa, yang menegaskan hak Wajib Pajak untuk diwakili oleh konsultan pajak resmi yang terdaftar.
Dr. Prianto Budi Saptono, Pengamat dan Praktisi Perpajakan dari Pratama Indomitra, menyatakan bahwa melibatkan konsultan pajak saat merespons SP2DK sangat disarankan jika terjadi sengketa penafsiran aturan.
Konsultan pajak berperan penting untuk memastikan bahwa hak-hak Wajib Pajak tetap terlindungi dan argumen sanggahan disampaikan sesuai kerangka regulasi yang berlaku tanpa memicu risiko sanksi administratif yang tidak perlu.

Kesimpulan
SP2DK pajak sejatinya hanyalah prosedur pengawasan rutin dari otoritas pajak untuk memastikan kepatuhan pelaporan data.
Kunci utama dalam menghadapi surat ini adalah bersikap proaktif, tenang, serta menyiapkan data pendukung yang valid.
Respons yang cepat, jujur, dan berbasis data adalah langkah terbaik saat menerima SP2DK. Mengabaikan SP2DK hanya akan memperbesar potensi masalah hingga berujung pada proses pemeriksaan pajak formal.
Sebaliknya, menghadapinya secara kooperatif justru menjadi momentum berharga untuk merapikan tata kelola administrasi dan pembukuan pajak usahamu agar lebih aman di masa depan.
Referensi
- Direktorat Jenderal Pajak. (2022). Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022 tentang Pengawasan Kepatuhan Wajib Pajak. Jakarta: Kementerian Keuangan Republik Indonesia.
- Kementerian Keuangan Republik Indonesia. (2021). Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Jakarta: Pemerintah Republik Indonesia.
- Kementerian Keuangan Republik Indonesia. (2014). Peraturan Menteri Keuangan Nomor 229/PMK.03/2014 tentang Persyaratan Serta Hak dan Kewajiban Kuasa. Jakarta: Kementerian Keuangan RI.
- Akbar, Y. K., dkk. (2025). Analisis Efektivitas Penerbitan SP2DK dalam Memaksimalkan Penerimaan Pajak. Jurnal Akuntansi, Perpajakan dan Auditing, 6(1), 45-58.
- Hanik, U. (2024). Peran SP2DK dalam Meningkatkan Kepatuhan dan Penerimaan Pajak. Journal of Public and Business Accounting, 5(2), 112-125.
- Rosdiana, H. (2023). Prinsip Self-Assessment dan Transparansi Data dalam Sistem Perpajakan Modern. Jakarta: Orasi Ilmiah Guru Besar Universitas Indonesia.
- Saptono, P. B. (2024). Strategi Penyelesaian Sengketa Pajak dan Respon SP2DK. Jakarta: Pratama Indomitra Publication.